
オルカン、資金流出で退場者続出?売ってもいい3つのタイミング
YouTubeを見ていると、オルカンの資金流出が続いているという趣旨のサムネイルが数多く並んでいました。本当のところはどうなのか、解説していきます。結論から言えば、特に騒ぐ必要はないでしょう。話題の発端は、10月15日に資金が流出した1日だけの出来事で、ネタ不足だったのかもしれません。
こうした場面で本気で騒ぐべきかどうか、炭鉱のカナリアのようにベンチマークの1つとして見られているようなので、まず事実を確認します。
まずは事実確認(0:49)
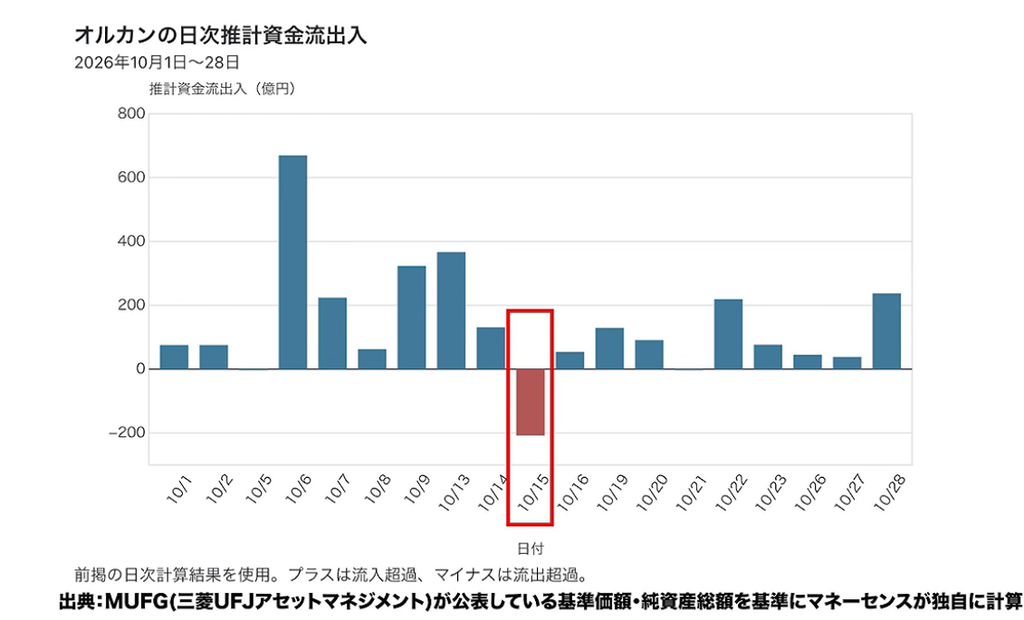
出典:MUFG(三菱UFJアセットマネジメント)が公表している基準価額・純資産総額を基準にマネーセンスが独自に計算
オルカンには日々の資金流出入というデータがあり、10月15日にマイナスとなって、これまでにない208億円という大きな流出が出ました。三菱UFJアセットマネジメントが公表する基準価格と純資産総額をもとにグラフを作ると、確かにこの日だけが下がっています。ほかの日は流入が続いており、月で見れば圧倒的な流入超過です。
同じ形でS&P500連動のファンドも確認しました。こちらは15日も流入で、28日まで全日が流入でした。この違いは面白いと思います。S&P500を買っている方は、長期投資を視野に入れ、下がったら買い増すというガチ勢が多いのでしょう。一方でオルカンには投資経験やスタンスが固まっていない方も含まれ、相場に踊らされる人が一定数いるように感じます。
この日は株価の急落があり、日経平均は3,318円、率にして4.9%下がりました。下げ幅は歴代3位ですが、5%程度なので特別に騒ぐほどではありません。
ではオルカンにシフトした人はどんな方なのでしょうか。例えば、個別株の売買を続けてきて最近インデックスに移った方は、短期投資のスタンスが抜けていない可能性があります。もう1つは、インデックス投資を始めてもすぐに引き出してタイミングばかり気にする方です。投資を始める段階でそうした懸念があるなら、一定の学びは必要です。早く始めたい気持ちはわかりますが、学んでから始めても遅くありません。取り戻すのに1カ月かかっても、しっかり学ぶ姿勢があっていいでしょう。
売った方もいただろう。が、騒ぐほどじゃない。(5:33)
売った方もいたでしょうが、それが誤りとも正しいとも言うつもりはありません。大切なのは、その行動を正しいものにしていくことです。失敗だったと感じるなら、なぜそう反応したのかを振り返り学びに変えてください。そのために、どんなときに売り、どんなときには売らないかを決めておきます。
投資の世界では、感情が理性と真逆に動きやすいと言われています。だからこそ、理性的でいられるときに対応を決めておく必要があります。地震が起きたら高台に逃げると、海沿いに住む方があらかじめ決めているのと同じことです。売りたければ売っても構いませんが、そのパターンを決めておきましょう。今回は3つのパターンを用意しました。キーワードは、使うか買い戻すかが決まっていることです。
①買い戻すタイミングを決めている(6:45)
1つ目は、買い戻すタイミングを決めている場合で、これなら売っても構いません。投資に回すお金は、使う予定がなければ相場に戻さない限り、インフレに負けていきます。売った時がゴールではなく始まりだと考えるのが、長期投資の鉄則です。
多くの方は売却を投資の終わりと捉えますが、投資は基本的に亡くなるまで、あるいは高齢で完全にやめるまで続けるものです。売却は一度お金を引き出すことですから、戻すタイミングを必ず知っておかなければなりません。それがわからないなら耐えるしかなく、耐えられる備えが必要です。1つの資産では耐えられなくても、資産全体で見れば耐えられます。それがアセットアロケーション運用です。
②すぐに買い戻す=リバランス(7:59)
2つ目は、売ってすぐに買い戻すリバランスで、売ったお金で別の資産を買います。世の中のお金は、現金、株式、債券、リート、金などに分散して存在しています。株式が売られたなら、そのお金は預金や債券、不動産、金などどこかへ流れたことになり、アセットバランスを見れば一目瞭然です。
全資産を均等に持っていても、値動きによって凸凹が生じます。本来は下がった時に売るのではなく、上がっている時に売っておくのがアセットアロケーションで、基本はお金が流れた方向へ向かえばよいのです。例えばオルカンで大きく儲かっていて、下がったタイミングで売るなら、同じく下がっている債券などへシフトします。これがすぐに買い戻すということです。
③お金を使う(9:43)
3つ目は、お金を使う場合です。投資の目的は、多くの方にとってお金を使うことでしょう。一生使わず子孫に相続するお金なら別ですが、そうでなければ、使うタイミングで売るのは当然正しい判断です。元本割れでもドローダウン中でも、使うために売るなら問題ありません。パターンはこの3つだけで、基本は投資を継続します。
今は金利が低く、インフレが高い状況が続いています。日本は長年デフレで、インフレを目標にしてきました。諸外国はインフレが高い状態から目標まで下げる立場なので、日本とは逆です。日銀がインフレ2%を達成したと言ってもメディアは騒ぎませんでしたが、本来は大きなことです。それでも金利は低いままなので、預金ではお金が目減りします。定期預金や個人向け国債にする方もいますが、インフレに勝てない場面も出てくるため、株式投資も入れてバランスを考える必要があります。その考え方がアセットアロケーションです。
インフレ対策が動機なら、投資を継続して持ち続けることが基本戦略になります。持ち続けるために、資産分散と時間分散を行います。売ったら投資から退場したことになり、再入場が必要です。買い戻す時期を戦略で決めているか、リバランスですぐに買い戻すなら、ずっと相場にいられます。決めずに売ると自分の意思では戻れなくなり、下がった時に買うのが基本なのに下がって売るのは矛盾です。決まっていない人が売っているのでしょうし、S&P500に流入が多い理由もここにあると思います。オルカンにはライトな層も混ざっていて、それが統計に表れたのでしょう。
失敗は過去のことなので変えられませんが、将来は変えられます。自分で固めたルールに従うか、投資戦略を学んで淡々と続けるかのどちらかです。アセットアロケーションを採用している方は、パターン2か3しかありません。使う時以外に売る必要はないのです。リバランスは売って買い戻す、いわば相場の波から発電するような仕組みで、機械的に増える構造を作ります。
売ったお金はどこに置く?(15:37)
売ったお金の置き場は、使うまでの期間で決めます。暴落で使えなくなるのを避けるため、使う3年前までには投資から撤退しておくことを勧めています。3年後に使うなら、個人向け国債の固定3年が選択肢です。満期まで持てばペナルティはなく、その時点の最大の金利がつきます。早まって解約しても元本割れはなく、普通預金よりましです。定期預金も手軽な手段です。
個人向け国債は毎月買えますが、毎日は買えません。ネット銀行などの3年定期ならすぐにでき、お金を動かす必要もありません。3年後まで普通預金のままでは、金利が低くてももったいないです。
まとめ(17:00)
最低限アセットアロケーションをするだけでも、かなり安定した資産運用ができます。使う予定がわからない方もいますが、投資は先が読めるほど有利です。資産形成をしたことがない方は今まで通りでうまくいくと考えがちですが、それはデフレだったからかもしれません。時代ごとのやり方ではなく、こうなったらこうなるという大きな方法論を持っておいてください。
将来必要な額から逆算して積立額を計算し、毎月いくら回せるかは家計管理の領域です。回せるお金をいかに効率よく保全し増やすかが投資戦略です。安全で安心できる方法で、一部でも投資に回せば人生はより豊かになります。
またこちらの動画「【1ドル130円割れも?】債券市場に異変。コアウィーブショックの先に待つ円高シナリオ」では、株が売られた際の資金の行き先や債券市場の異変、その先にある円高シナリオと長期投資家が考えておきたい備えについて解説していますのでぜひご覧ください。
 動画目次