
自動車保険「平均5%超」値上げの裏側…これってビッグモーター問題のツケなの?これからの損害保険の付き合い方
自動車保険がまた値上げされるというニュースが話題になっています。
ビッグモーターの問題なども絡んでいるのかと考える方も少なくないため、その背景も含めて解説していきます。
自動車保険と火災保険の値上げ(0:42)
損害保険の値上げが相次いでいます。損保ジャパンは2027年1月から平均5%の保険料引き上げを発表しており、すでに2026年7月にも平均1.8%の値上げを実施済みです。東京海上日動も2026年10月から平均6.5%の引き上げを予定し、三井住友海上も2027年4月に約6%の値上げを行うと報じられています。
値上げの動きは自動車保険にとどまらず、火災保険にも及んでいます。損保ジャパンの火災保険は2026年5月の改定に続き、2026年10月からの新規・更新分でも約3%の値上げが予定されており、内訳としては戸建てなどの火災部分が10%程度上昇する一方、マンションはリスク細分型の導入によりリスクの低い契約でマイナス30%となるケースもあります。
東京海上日動の火災保険は2026年7月に同年10月からの改定内容を公表していますが、平均では横ばいで、建物にかかる保険料が上昇し、家財にかかる保険料が下がるという内訳になっています。
値上げの背景(2:11)
値上げが続く主な要因はインフレです。保険金は損害を受けた物の再調達価格などをもとに算定されるため、物価の上昇がそのまま保険料に反映されてしまい、これは物だけでなく人に対する補償でも同様です。
毎年のように値上げが続く一方で、保険業界では不祥事も相次いでいます。自動車保険ではビッグモーターの問題が発端となり各社の対応が話題になり、生命保険の分野でもプルデンシャル生命による詐欺事件や、リベート目的で特定商品を優先的に販売していた代理店の問題が発覚し、複数の会社が業務改善命令を受けています。
こうした流れを受けて、保険をどう扱うべきか、保険金額を下げるべきか、あるいは加入しない方がよいのではと悩む方も増えているようです。死亡保障については原則として加入する必要はないと考えていますが、必要な人は必ず加入すべきだとも伝えています。保険料が上がったからといって必要な保障を外してしまい、万が一の際に人生そのものが変わってしまうようでは本末転倒です。
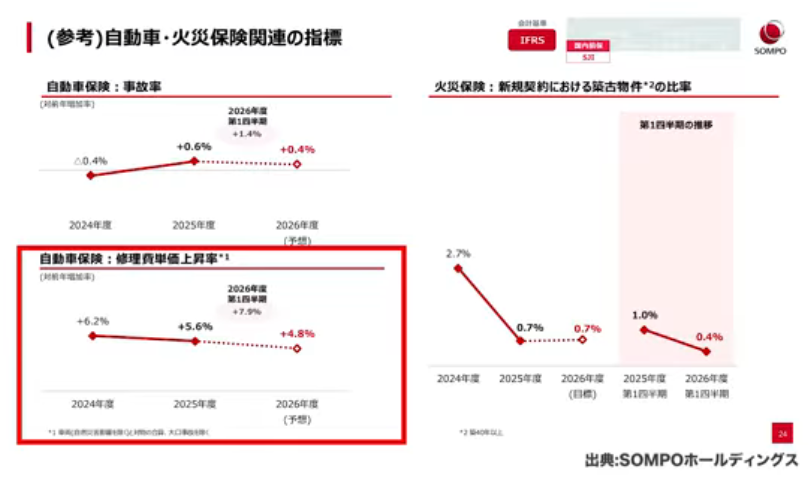
出典:SOMPOホールディングス
SOMPOホールディングスの資料によると、2026年度第1四半期における自動車保険の修理費単価の上昇率はプラス7.9%となっています。事故率自体は取り締まりの強化や車両の安全機能、運転支援機能の向上によって緩やかに低下し、ここ数年はほぼ横ばいですが、修理費は別の要因で上昇しています。当初の見込みでは修理費の上昇率は4.8%程度とされていましたが、実績としては7.9%まで上振れしていることになります。
火災保険についても、住宅価格の上昇に伴い建物を再築する際の金額を基準に保険料が算定される仕組み上、保険料は連動して上がってしまいます。また、高度な運転支援機能を搭載する車が増え、バンパーなどにセンサーが組み込まれるようになったことで、ちょっとした損傷でも修理費が高額になる傾向があります。
ビッグモーター問題との関係(6:20)
自動車保険については、ビッグモーター問題が今も注目されています。中古車販売業者と一部の保険会社が密接な関係にあるのではないかという指摘は根強く、現在も議論が続いていますが、保険金の不正請求が保険料全体に与えている影響はデータ上0.11%程度とされています。もっとも、この数字だけに収まらないのではないかという見方もあり、業者との関係性によって修理費や査定が歪められている可能性は否定できません。
実際、損保ジャパンが発表した約5%の値上げについても、内訳はほぼインフレによるものだとされており、その程度の上昇は納得できる部分もあります。新車価格も大きく上昇しており、以前であれば値下がりするのが一般的だった中古車も、最近は値下がりしにくく、購入価格より高く売れるケースすらあり、これもインフレの影響と考えられます。総じて自動車保険料が上がる主な要因はインフレであると考えられますが、ビッグモーター問題のような事件が続くと、消費者としてはどうしても疑いの目を向けたくなってしまいます。
損害保険はそもそも必要?(8:24)
ここからは、そもそも損害保険が必要なのかという点を考えていきます。保険は大きく分けて生命保険、損害保険、そして医療保険やがん保険、就業不能保険といった生きるための保険、いわゆる第三の保険の3種類に分類されます。保険全般に共通する考え方として、発生確率が低く影響度が高いものに対して加入するのが基本とされ、これはリスクマネジメントの考え方に基づくものです。
この観点から損害保険を捉えると、自分以外の第三者に対して支払い義務や賠償責任が発生するものに加入するものだといえます。自動車保険であれば、安全運転を心がけていてももらい事故や突発的な事故は起こり得ますし、万が一人を巻き込む事故で大きな怪我を負わせたり最悪の結果になったりした場合、非常に大きな賠償責任を負うことになります。保険に加入していなければ、その人自身の人生が破綻しかねず、損害賠償によってすべてが解決するわけではないにせよ、経済的な部分については保険で備えておく必要があります。
一方で、車両保険のように自分自身のために加入する保険や、高級品や旅行中の携行品にかける保険は、基本的には不要だと考えています。これらは自分のためのものであり、発生確率の高低にかかわらず影響度がそれほど大きくないためで、旅行先でカメラやスマートフォンをなくしても、それによって人生が変わるわけではなく買い直すことも可能だからです。
例外的に個人年金保険については少し性質が異なります。老後は誰にでも必ず訪れるため発生確率が低いわけではありませんが、いつまで生きるかという点は不確実であり、その不確実性に備えて同世代間で支え合う仕組み(トンチン性)として個人年金保険が活用されています。
マネーセンスカレッジで教えている保険との付き合い方(11:25)
損害保険については基本的に不要だと考えていますが、持っている資産や起こり得る事故の大きさによっては必ず加入しなければならない人もおり、そのライフスタイルに該当する人は必ず加入する必要があり、それ以外の人には基本的に不要という考え方になります。
マイホームを持っている人であれば、住宅総合保険や火災保険への加入は基本的に必要です。地震保険については、耐震等級3など構造計算がしっかりしている住宅であれば震度7にも耐えられるとしてあえて加入しない選択をする人もおり、それも一つの考え方として成立しますが、火災保険や風災など自然災害への備えとしては住宅総合保険はほぼ必須といってよいでしょう。
自動車やバイクを運転する人にとっても、自動車保険やバイク保険は絶対に必要です。任意保険に加入していないと他人に対する損害賠償ができなくなるおそれがあり、一度損害賠償義務を負ってしまうと被害を受けた方はもちろん自分自身の人生も大きく狂わせてしまう可能性があるため、乗る以上は加入が必須だと考えるべきです。
一方で車両保険については地震保険と同じく自分自身のための保険であるため、原則として不要だと考えています。車がなくても人は生きていくことができ、たとえ買い替える資金がなく車を手放したとしても、徒歩や公共交通機関で生活を続けることは可能です。
大阪に住んでいた頃はマイカーを持たずに生活し、金沢のように車がないと生活が難しいとされる地域に来てからも、5年から7年ほど車を持たずに、最初は自転車、その後は知人から譲ってもらった原付で生活していた時期もあります。結婚前に同居していた時期には家族の車を借りて必要な時だけ使う形で乗り切っており、こうした経験からも車がないことで人生そのものが破綻するわけではないと感じています。
基本的に車はローンではなく現金一括で購入するべきだという考え方をこのチャンネルでは繰り返し伝えていますが、余計なローンを組めばそれに伴う車両保険などの費用もかさんでしまい、現金一括で購入したり一括返済できる範囲でローンを活用したりしていれば、万が一車を失っても生活が破綻することはないため、車両保険は不要だという結論になります。実際、自動車保険の中でも車両保険にかかる保険料は最も高額な部分であり、これを外すだけで保険料は大きく下がります。
自転車を運転する人については、自転車保険や個人賠償責任保険への加入が必須です。都道府県によっては条例で自転車保険への加入が義務付けられているところも増えており、条例の有無にかかわらず自転車に乗る以上は加入しておくべきで、自転車保険という名称でなくても個人賠償責任保険であれば同様の役割を果たせます。
少し特殊なケースとして、認知症の家族がいる場合も挙げられます。認知症の方が電車を止めてしまったり他人の物を壊してしまったりするなど損害を与えてしまうケースは少なくなく、このような場合にも個人賠償責任保険の家族型が適用されることがあるため、認知症の家族を持つ人は検討しておくとよいでしょう。
未成年の子どもがいる家庭でも、学校で友人に怪我をさせてしまったり物を壊してしまったりするトラブルが起こりがちで、こうした場合に備えるためにも個人賠償責任保険は一家に一契約は持っておくべきものだと考えています。この個人賠償責任保険は保険料が非常に安く、3億円の賠償を補償する契約であっても年間数千円程度、物価上昇を踏まえても2000円程度で加入できるため、加入しない理由がないと言えるでしょう。
海外旅行によく出かける場合には、海外旅行保険も検討しておきたいところです。クレジットカードに付帯する保険もありますが、実際に事故が起きた際の手続きは自分で行う必要がありかなりの手間がかかるため、複数のカードで相応の補償が付いている場合でも、自分の親を連れて旅行する際には別途海外旅行保険に加入するようにしています。
特にアメリカでは医療費が非常に高額になりやすく救急車を一度呼ぶだけでも大きな出費になり、クルーズ船の上で体調を崩すケースや緊急帰国が必要になるケースでは費用がさらに膨らむこともあるため、人生に大きな影響を及ぼしかねない場面では保険で備えておいた方がよいと考えています。
自動車保険、火災保険どうするか?(19:37)
ここまで見てきたように、該当するライフスタイルに当てはまる人にとっては損害保険に加入しないという選択肢はありません。よくあるケースとして、マイホーム購入時に火災保険の長期契約に加入し、満期が近づいて更新の案内が届くと、同じ内容での継続でも想像以上に高い保険料を提示され、5年払いにするとさらに大きな金額になってこんなに払えないと感じることもあるでしょう。しかし契約が古いからといってそのまま更新をやめるという選択肢はなく、家や車を持つという生き方を選んだ以上、それに応じた備えを続ける必要があります。
特に老後などで家計を圧縮したい場面では、事故が起きなければ保険料は無駄になってしまうお金に見えますが、必要な保障である以上、そのライフスタイルを続ける限りは加入し続ける必要があります。
値上げに直面した際に取れる対策としては、相見積もりを取ることが挙げられ、一般的な保険会社だけでなく共済なども含めて比較することで保険料が大きく下がるケースもあります。自動車保険についてもネット系の保険会社という選択肢があり、使い勝手やサービス面で不満の声が聞かれることもありますが、少しでも保険料を抑えたい場合には比較してみる価値はあります。
個人的には現在も対人型の一般的な自動車保険に加入しており、長年付き合いのある担当者に電話一本で連絡すれば事故の相手方への連絡や手続きを任せられるという安心感があり、実際に物を破損させてしまった際にも迅速に対応してもらえた経験があります。いざという時の安心感を重視するのであれば、対人でのサービスも決して悪い選択ではないと考えており、ネット系の保険に不安を感じる場合には価格の安さだけでなく実際に利用する際のサービス面も含めて選ぶとよいでしょう。
相見積もりを取る際には必ず補償内容を揃えて比較することが重要で、補償の範囲を狭めれば保険料は安くなりますが、対象外の事故が起きた場合には保険金が支払われなくなってしまいます。それでも車両保険にどうしても加入しておきたいという場合には免責額を引き上げるという方法もあり、1回目の事故の免責額を5万円や10万円、2回目を0円に設定しているケースを両方とも10万円以上にすることで保険料を大きく下げられることもあるため、保険会社に相談して見積もりを取りながら、できるだけ保険料を抑えつつ万が一の被害を最小限に抑えるという入り方も検討してみる価値があります。
まとめ(23:18)
保険料が上がっている背景にはインフレがあり、ある程度は仕方のない部分だといえます。それでも消費者としては釈然としない気持ちが残るのも事実で、できる範囲で対策は取っておきたいところです。
損害保険については、ライフスタイルによって必要かどうかが分かれますが、基本的には自分以外の相手に対する損害賠償や支払い義務が発生するものに加入するのが基本的な考え方です。個人賠償責任保険は保険料が非常に安いため、加入しておいて損はないと考えています。ただし、家や車を持つといった生き方を選択している場合には、加入しないという選択肢自体がないことは理解しておく必要があります。
その上で少しでも保険料を抑えたいのであれば、更新のタイミングだけに頼らず相見積もりを取ることが基本になります。例えば火災保険では、損保ジャパンのように値上げを発表している会社がある一方で、東京海上日動のように値上げがなかった会社もあり、最近はリスク細分型の商品も増え、マンションであればリスクに応じてマイナス30%になるケースもあるなど比較次第で大きな差が生まれることもあります。更新の案内をそのまま受け入れるのではなく、あらためて見積もりを取り比較検討することが、結果的に家計の節約につながっていきます。
またこちらの動画「保険で1,800万円の損失?「社会人たるもの保険は必須」ではない。」では、生命保険が不要になりやすい理由と生活防衛資金の備え方を解説していますのでぜひご覧ください。
 動画目次