
NISA口座の証券会社(金融機関)を変更する方法【2026年版】
NISA口座の金融機関変更の時期がやってきました。10月に入ると、翌年のNISA口座をどの金融機関にするかを手続きできるタイミングになります。今回は、この金融機関変更の方法についてしっかりと解説していきます。対象となるのは、2027年からNISA口座の金融機関を変更したいと考えている方です。2026年10月からその手続きが解禁されますが、手続きは非常に混み合いますので、金融機関変更を考えている方はできるだけ早めに進めることをおすすめします。
2025年からは手続きがかなり簡単になり、特にインターネットでの手続きに慣れている若い世代にとっては非常にスムーズになりました。今回はおすすめしているSBI証券へ金融機関を変更する場合の手順を中心に解説しますが、他の金融機関でもほぼ同様の流れになりますので、あわせて参考にしてみてください。
新NISA制度の基本ルール(1:35)
出典:金融庁
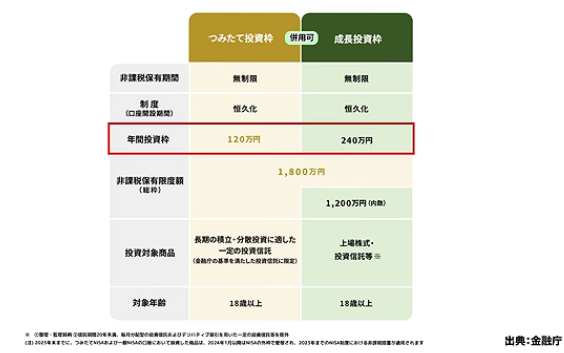
まず、NISA制度について簡単におさらいしておきます。金融庁の図表をもとに説明すると、NISAにはつみたて投資枠と成長投資枠という2つの枠があり、この2つは併用が可能です。ただし、金融機関を分けてそれぞれの枠を持つことはできず、1つの金融機関でこの2つの枠を使って運用していく形になります。
非課税保有期間は無期限で、年間投資枠はつみたて投資枠が120万円、成長投資枠が240万円、合わせて年間360万円まで投資することが可能です。全体の非課税保有限度額、いわゆる総枠は1800万円で、このうち成長投資枠だけで投資できるのは1200万円までとなっています。そのため、1800万円の枠をすべて使い切りたい場合は、つみたて投資枠だけで最低600万円は投資する必要があります。
投資対象商品はそれぞれの枠で異なり、上場株式などを購入する場合は成長投資枠が必要になりますが、いわゆるアセットアロケーション運用のようなインデックス運用については、どちらの枠でも購入することができます。
つみたて投資枠はもちろん積立で投資する形になりますが、成長投資枠でも積立設定をすることは可能です。対象となるのはどちらも18歳以上の方です。なお、2027年からは18歳未満の方を対象とした制度も新たに始まる予定で、こちらはつみたて投資枠のみで年間投資枠60万円、非課税保有限度額600万円という内容になり、成人になった際には大人のつみたて投資枠として引き継いで扱うことができます。この制度についてはあらためて別の動画で取り上げているので、そちらもあわせて参考にしてみてください。
1つの金融機関だけで投資している場合は、年間360万円ずつ積み立てていくことになりますが、途中で金融機関を変更するとどうなるのかという点も押さえておきたいところです。結論から言うと、これまで投資した分はそのまま保有し続けることができます。たとえば楽天証券でNISA口座を運用していて、来年からSBI証券に変更したいという場合でも、これまで楽天証券のNISA口座内で購入していたものは、引き続きNISAとして運用が可能です。売却しない限りはずっと保有し続けることができ、しかも非課税期間は無期限のままです。
2027年以降に金融機関を変更した場合は、それ以降の投資はSBI証券で行っていく形になります。つまり金融機関を変更すると2つの証券会社に資産が分かれることになり、2つを合わせた金額で1800万円の枠を計算していくことになるため、管理が少し面倒になるかもしれません。ただし、徐々に資産を移していくことは可能なので、最初は1800万円の枠が埋まっていても、時間をかけて少しずつ変更していくことはできます。
金融機関変更にともなうNISAのルールとして、口座に関する制限もあります。対象となるのは1月1日時点で18歳になっている日本居住者の方で、1人につき1口座のみという決まりです。ここで言う1口座のみというのは、実際にその年に投資できる口座が1つだけという意味です。先ほどの例のように楽天証券で購入していたものは2つの口座に分かれる形になりますが、どちらも保有し続けることができ、その年に実際に投資できる口座が1つに限られているということになります。
金融機関変更のタイミング(5:34)
出典:SBI証券
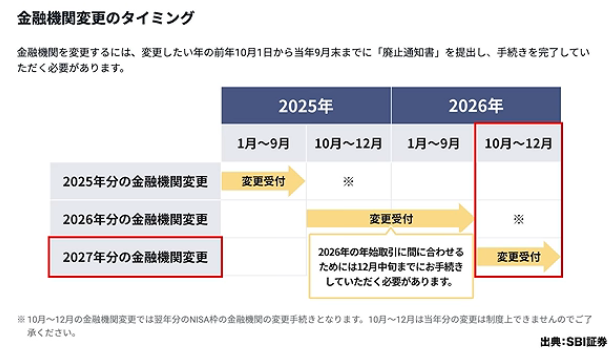
続いて、金融機関変更のタイミングについて、SBI証券が公開しているスケジュール表をもとに説明します。2026年10月から12月までの期間は、2027年分の金融機関変更を受け付けるタイミングにあたります。そのため、今年、つまり2026年分の変更をしたいという場合はすでに手続きができません。10月から12月に行う金融機関変更は、あくまで翌年分の変更手続きとなり、制度上、当年分の変更はできないことになっています。したがって、今年分の変更はすでに締め切られており、これから行う手続きはすべて来年分の受付ということになります。
SBI証券への変更手続きの大まかな流れ(6:28)
ここからは、今NISA口座を開設している別の証券会社から、SBI証券へ金融機関を変更する場合の手続きについて説明します。大きく分けると3つのステップになります。まず1つ目は、変更前の金融機関に対して変更の手続きを行うことです。2つ目は、SBI証券で必要な情報を入力することで、ステップ1で受け取った勘定廃止通知書、もしくは非課税口座廃止通知書の提出とあわせて、本人確認書類の提出も必要になります。これらはすべてWeb上で完結させることが可能です。3つ目は、金融機関変更が完了し、口座の設定などを行う段階になります。
Step1.変更前の金融機関へ変更のお手続き(7:18)
ステップ1として、まず変更前の金融機関、つまり今すでにNISA口座を持っている証券会社に対して手続きが必要になります。ここで必要になる書面は2種類あり、どちらか一方を取得することになります。
1つ目は勘定廃止通知書で、これは金融機関を変更するだけで、今まで保有していた資産はそのまま引き続き運用していくという場合に必要な書類です。もう1つは非課税口座廃止通知書で、こちらは今まで持っていたNISA口座そのものを廃止して、新たにNISA口座を作り直すという形になります。この非課税口座廃止通知書を請求すると、それまでNISA口座で購入していたものはいったん特定口座に払い出されてしまい、非課税での運用ができなくなってしまいます。
1800万円の枠をできるだけ早く埋めたいと考えてNISAに集中して投資してきたような方にとっては、また0からのスタートになってしまうため、この2つの書類の違いはしっかり理解しておく必要があります。多くの場合は勘定廃止通知書で問題ないはずなので、請求する際に間違えないよう注意してください。
手続きとしては、変更前の金融機関に対して変更の申し出を行い、勘定廃止、もしくは非課税口座廃止を請求するという流れになります。勘定廃止通知書の請求方法にはオンラインで完結できる金融機関と、窓口での手続きが必要な金融機関があります。SBI証券自身のほか、マネックス証券、三菱UFJeスマート証券、松井証券、PayPay証券、そしてSMBC日興証券もオンラインでの請求が可能です。それ以外の金融機関では窓口での請求手続きが必要になり、少し手間がかかります。
なお、楽天証券もオンラインでの請求に対応しています。請求してから手元に届くまでの日数は数営業日程度が目安で、書面で届く場合とオンラインでPDFなどの形で受け取れる場合があります。
Step2.SBI証券で必要情報のご入力と本人確認書類のご提出(WEBで完結可能!)(9:31)
勘定廃止通知書、もしくは非課税口座廃止通知書を受け取ったら、次はステップ2として、SBI証券で必要情報を入力し、本人確認書類を提出する段階に進みます。この手続きもWeb上で完結させることが可能です。
用意する書類の1つ目は、ステップ1で受け取った勘定廃止通知書または非課税口座廃止通知書です。もう1つは本人確認書類で、マイナンバーの登録が済んでいない方は、マイナンバーを確認できる書類もあわせて必要になります。この確認書類には通知カードや個人番号カードを利用することができます。
郵送で手続きする場合は、個人番号カードの両面のコピーを同封すれば、追加の本人確認書類は不要になります。オンラインで手続きする方の多くはマイナンバーカードを持っている方だと考えられますが、通知カードなどでもオンライン手続きは一応可能です。詳しい操作方法についてはSBI証券の画面上の案内に従って進めていくとよいでしょう。
Step3.金融機関変更完了(10:34)
ステップ3として、申し込みを受けたあとにSBI証券や税務署などで審査が行われ、無事に完了すると、Webサイトにログインした際の重要なお知らせという形でNISA口座開設の連絡が届きます。
金融機関変更の手続き(SBI証券の総合口座を持っている場合)(11:10)
ここまでは大まかな流れを説明してきましたが、そもそもSBI証券の口座を持っていないという方もいれば、過去に口座を作ってはいたもののNISA口座はそこでは開設せず、別の金融機関で開設していたという方もいると思います。すでにSBI証券の総合口座を持っている場合は、専用の画面が用意されているので、そこからNISA口座の開設、もしくは金融機関変更の手続きに進んでいくことができます。
金融機関変更の手続き(SBI証券の総合口座を持っていない場合)(11:30)
一方、SBI証券の口座をまだ持っておらず、新たに口座を開設したうえで金融機関変更の手続きも行いたいという方は、両方の申し込みを同時に進めることができます。この場合は、口座を持っていない方向けの案内に進み、証券総合口座の開設とあわせてNISA口座の金融機関変更を申し込む形になります。
口座開設の途中でNISA口座をどうするかを聞かれる場面があるので、そこで他社から乗り換えるという選択肢を選び、先ほど説明した勘定廃止通知書、もしくは非課税口座廃止通知書などを登録する画面に進んでいきます。郵送での手続きを選べる場合もあるので、あわせて確認しておくとよいでしょう。
口座を開設した金融機関が分からない場合(12:51)
ここまでNISA口座の金融機関変更の流れについて説明してきましたが、実際にはほとんど迷うことなく進められるはずです。ただ、オンライン手続きに慣れていない方にとっては戸惑う部分もあるかもしれないので、書類でのやり取りを希望する方や、本人確認書類を1つで済ませたいという方は、郵送での手続きを選ぶのもよいでしょう。
このテーマを取り上げるたびに多く寄せられる質問として、そもそもNISA口座をどこで開設したのか分からない、あるいは開設したかどうかさえ分からないという声があります。NISAやつみたてNISAが始まった当初は、口座開設をするとポイントがもらえるという理由で、家族や知人にすすめられて口座を作ったという方も少なくありません。長期投資が前提のため普段はあまり口座を意識する機会がなく、どこで開設したのか忘れてしまっている場合もあります。
そうした場合にまず試したいのは、心当たりのある証券会社や金融機関に電話で確認する方法です。銀行でもNISA口座を開設できるため、取引していそうな金融機関に連絡を取り、NISA口座を持っていないか確認してもらうのが一番手っ取り早い方法になります。
それでも見つからない場合は、税務署に確認するという手段もあります。非課税口座の開設先金融商品取引業者等に関する確認依頼書という書類を提出することで、税務署に調査してもらうことができ、この確認依頼書は国税庁のウェブサイトからダウンロードできるほか、印刷が難しい場合は近くの税務署でも入手可能です。記入したうえで、運転免許証や健康保険証などの本人確認書類とあわせて、発行から30日以内の住民票を用意する必要があります。住民票はコンビニなどでも発行できますが、その場合はマイナンバーカードが必要になります。
提出先は自分の住所を管轄する税務署になり、郵送するか直接持参する形になります。自分の住所がどこの税務署の管轄になるのか分からない場合は、国税庁のウェブサイトで確認することができ、確定申告を一度でも行ったことがある方であれば、管轄の税務署はすでに把握しているはずです。
なお、この確認依頼書はオンラインで提出することも一応可能ですが、マイナポータルとの連携が必要になるうえに操作が分かりにくく、さらに24時間365日利用できるわけではなく、週末はシステムメンテナンスで使えないことも多いため、あまりおすすめできる方法とは言えません。
手続き後の流れと注意点(17:22)
確認依頼書を提出してから一定期間が経つと、税務署ではなく金融機関側から連絡が入ります。この連絡は電話で来るケースもあるようで、見覚えのない電話番号から突然携帯電話にかかってくることがあります。そうした着信を不審に思って出ないという方もいるかもしれませんが、金融機関からの正規の連絡である可能性があるので、この点は覚えておくとよいでしょう。
まとめ(18:00)
最後に、今回の内容を整理しておきます。金融機関を変更する場合、まず現在NISA口座を開設している金融機関で、勘定廃止通知書、もしくは非課税口座廃止通知書を取得する必要があります。
この請求にはいくつか注意点があり、非課税口座廃止通知書を選んだ場合は、既存の投資信託や株式を売却するか、特定口座や一般口座へ払い出す形になります。すでにNISAで運用を続けている方であれば、資産を売却するかどうかは別として、勘定廃止通知書を請求しておけば大きな問題は起きないはずです。
また、積立設定などをあらかじめ行っている場合は、その設定を解除してからでないと変更の申し込みができないケースがほとんどなので、現在口座を持っている証券会社の案内をよく確認したうえで手続きを進めてください。
スケジュールとしては10月から12月中旬から下旬あたりまで受け付けていますが、12月は特に混み合うため、手続きを進めていても1月1日から新しい金融機関で投資を始められないケースがあります。そのため、10月から手続きが始まったら、11月中旬ごろまでを目安に済ませておくのがよいでしょう。来年から別の金融機関でNISA口座を開設して新たにスタートしたい、あるいは継続して投資を続けたいという方は、できるだけ早めに手続きを進めることをおすすめします。
今年は来年から始まる子供向けのNISA制度の口座開設も並行して始まるため、NISA口座関連の窓口は例年以上に混み合うことが予想され、その意味でも早めの手続きが望ましいといえます。
これまでつみたてNISAなどで継続的に投資を続けてきた方も多いと思いますが、実際にはNISA口座を持っていても稼働させていない方の割合が高いという調査結果もあり、口座はあるものの投資はしていなかったという方が、これをきっかけに投資を始めたいと考えるケースも少なくありません。NISA制度はできるだけ早くスタートすることがすすめられており、投資は金額の大きさよりも投資を続ける期間の長さが重要になるため、できるだけ長い期間非課税の恩恵を受けられるよう、早めに手続きを済ませておきたいところです。
実際に投資を始めた方にアンケートを取ると、多くの方がもっと早く始めればよかったという感想を挙げます。忙しい日々の中で手続きが面倒に感じられ、なかなか重い腰が上がらないという方もいるかもしれませんが、過去を振り返ったときにはどのような相場状況であっても早く始めておいてよかったと感じる方がほとんどです。将来の自分に後悔させないためにも、金融機関変更が必要な方は、できるだけ早めに手続きを進めておくことをおすすめします。
またこちらの動画「「こどもNISA」口座開設手続き、10月から開始」では、旧ジュニアNISAにはなかった新たな手続きと、2027年1月の開始に向けた準備ポイントを解説していますのでぜひご覧ください。
 動画目次