
NISA一括投資するならこれが最適解
YouTubeなどでは、一括投資が最適解だと語られることが多くあります。その一方で、年初に360万円を一括で投資したという話もよく目にします。ここで一つの疑問が浮かびます。
もし一括投資が本当に最適なのであれば、投資可能な資金が1800万円あるとき、年初にNISAと特定口座を使って全額を一括で投資したほうが増えるのではないか、という疑問です。今回はこの点を検証します。
ただし、計算上は増える結果になったとしても、現実にはそうならないというところまでお話ししないと、ミスリードになりかねません。そのため、今回はそこに絞って解説していきます。
比較条件と比較結果(1:21)
現金預金で1800万円を持っていて運用したいとき、NISAの枠が年360万円あるため、NISAだけで投資したいという方は年齢を問わず多くいらっしゃいます。特定口座で運用すると税金を取られるからです。
しかし、一括投資が最適だと考えるのであれば、特定口座も使って全額を一括で投資したほうが、税金を払ってもより儲かります。特定口座で払う税金は利益に対して約20%にすぎないので、これは当たり前の話です。
実際に計算した条件は次のとおりです。初期資金は1800万円、期待利回りは5%としました。全世界株式の期待リターンを7%とし、インフレや価格変動によって運用成績が下振れする分を織り込んで5%にしています。NISAの利用額は年間360万円で、毎年年初に一括で投資し、5年で枠を埋めます。特定口座の税率は20.315%です。
結果は、特定口座を併用すると税金を34万円多く払うものの、最終的な資産は171万円多くなりました。経済的合理性から一括投資が最適だと完全に腹落ちしているのであれば、特定口座も使ったほうがいいです。NISAで年360万円ずつに分ける理由はありません。
もちろん例外はあります。冬のボーナスで毎年360万円を受け取っていて、それを年初に投資している方や、もともと特定口座にあった資産を移している方であれば問題ありません。ですが、現金預金が1800万円あるのにNISAの枠だけで投資するというのは、経済的合理性から言えばナンセンスです。
それでも多くの方がそうしないのは、一括投資が最適だと腹落ちしていないからでしょう。怖いから分割しているように見えるのであれば、年1回にこだわらず毎月でも同じではないでしょうか。
年に1回の投資も、毎月、毎週、毎日の投資も、すべて分割投資です。つまり、NISAの枠だけで年初に投資している方は、時間分散をしていることになります。これは正しい考え方です。投資の3原則は長期投資、資産分散、時間分散ですから、そのうちの一つは満たしています。
では、時間分散が正しいとして、年単位、月単位、週単位、日単位のどれがよいのでしょうか。これは数学的に証明されていて、どれだけ細かくしても、結果はおおよそ一定の割合に収束します。自然対数の底であるネイピア数に近づいていくのですが、数学の話が難しくなるので、ここでは深入りしません。
長い期間で見れば、年単位でもほぼ誤差なのでしょう。しかし、私たちが投資できる期間は長くても50年ほどです。すでに年数が過ぎている方であれば20年から30年、場合によっては10年しかありません。そう考えると、年単位では少し粗すぎます。
バンガードをはじめ、シンクタンクや金融機関のレポートでも、毎月の分割で十分だとされています。毎週や毎日にしても、そこまで細かくする必要はなく、ほぼ誤差になります。毎月の分割投資は、最適とまでは言わないまでも、ベタな選択と言えます。
これは積立投資にも当てはまります。毎月3万円を積み立てられるからといって、毎日分ける必要はありません。ドルコスト平均法の理解があると毎日のほうがよいのではと思いがちですが、10年以上の長期投資であれば、毎月で時間分散の効果は十分にあります。
会社員であれば毎月1回給与が入るので、その収入のペースに合わせて投資するのが一番です。年に1回しか収入がない方は、本来は月ごとに分割したほうがよいでしょう。これが結論です。
話を戻します。NISAだけを使って年初に一括投資する場合も、最低限の時間分散はできているので、まったく問題ありません。ただ、間隔が粗いため、開始時期によって利回りやリスクにばらつきが出やすくなります。それでも時間分散はされているので、それでよいと考えます。
こうした投資はいびつだという指摘や、分割している間は資金が働いていないという指摘もあります。しかし、働いていないことが問題なら、最初から特定口座で運用すればよいという話になり、堂々巡りになってしまいます。
最適解はある?(8:05)
なぜ堂々巡りになるのか。それは、一括投資と分割投資のどちらが増えるのかが、現時点ではわからないからです。
出典:三菱UFJアセットマネジメント
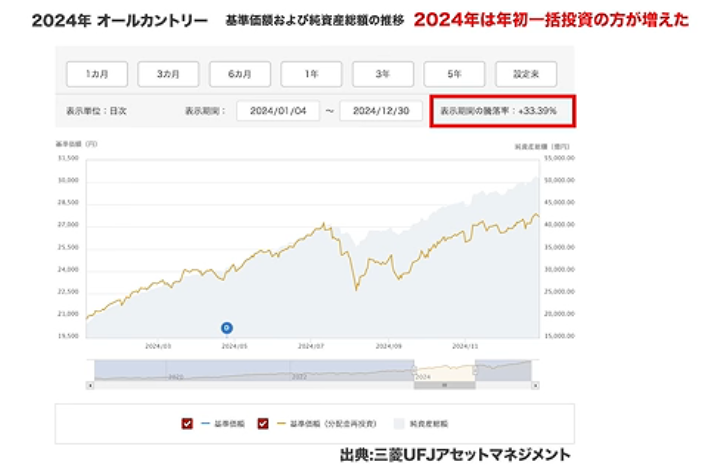
具体的にお話しします。2024年に新NISAが始まったとき、一括投資に経済的合理性があるとして、年初に一括で投資した方がいました。当初は積立投資枠の規制も緩く、本当に一括で投資できたのです。オルカンの基準価額で見ると、2024年は毎月分割するよりも年初に一括で投資したほうが増えました。年間の上昇率は非常に大きく、こうした年はなかなかありません。
出典:三菱UFJアセットマネジメント
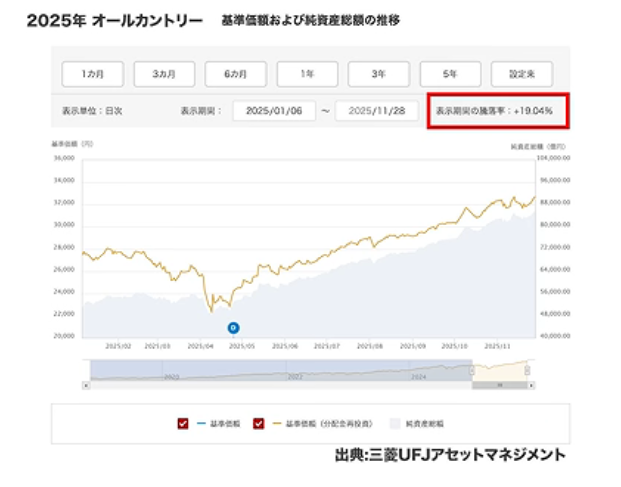
では2025年はどうだったでしょうか。オルカンは年間で19.04%上昇しましたが、途中でトランプ関税の影響により大きく下がりました。下がっている局面でも購入できた毎月分割のほうが、この年は増えています。安く購入できた月が何か月かあるだけで、結果は変わってしまいます。ドルコスト平均法で、安いときに多く仕込めるということです。
年初の時点で、その年にどう動くかを当てるのは、ほぼ不可能です。明日の値動きすらわからないのですから、分割しようというのは自然な発想です。
一括投資と5年時間分散の比較(10:24)
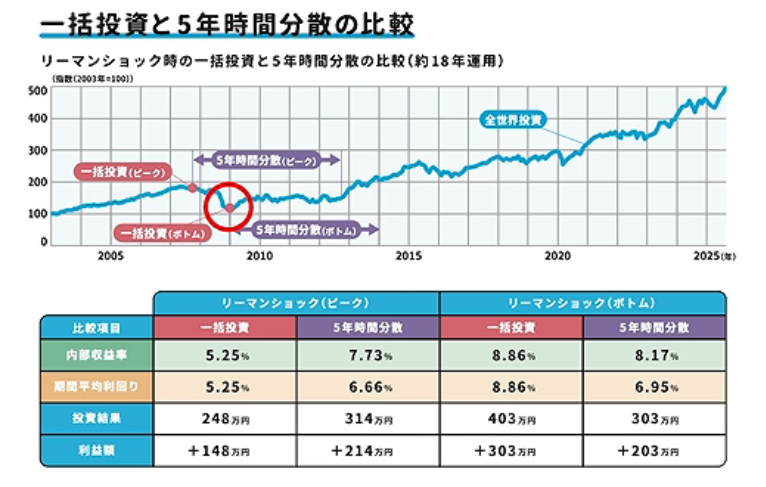
そこで、最初から分割する場合と、一括でうまくいった場合を、それぞれ見てみます。例として、リーマンショックの時期における一括投資と5年間の時間分散を比較します。
比較するタイミングは二つです。一つはピークで、その後に大きく下がる最悪の時期です。もう一つはボトムで、これ以上下がるかもしれないと目も当てられない状況の中、後から見れば最高のタイミングだった時期です。それぞれで一括投資と5年の時間分散を行い、計4つのケースについて、約18年運用した結果を計算しました。
内部収益率は、投資したお金がどのくらいの利回りで回ったかを示します。期間平均利回りは、投資していない期間の資金も含めて全体の利回りを見たものです。金額は100万円で計算していますが、1800万円なら18倍すればよいだけです。
まずピークで投資した場合です。一括投資は全額が投資されているので、内部収益率も期間平均利回りも5.25%で、100万円が248万円、つまり148万円のプラスになりました。5年分散の場合は、内部収益率が7.73%、資金が働いていない期間も含めた期間平均利回りが6.66%で、314万円、つまり214万円のプラスです。ピークではやはり分散したほうが良い結果になります。
次にボトムで投資した場合です。一括投資は内部収益率も期間平均利回りも8.86%で、403万円、つまり303万円のプラスとなり、最も増えました。5年分散は、最も良い水準から投資を始めているため、内部収益率は8.17%、期間平均利回りは6.95%と悪くありません。結果は303万円、つまり203万円のプラスでした。
これを比べると、一括投資はばらつきが大きいと言えます。148万円のプラスで終わる場合もあれば、303万円のプラスになる場合もあります。大きく儲かることもありますが、そこそこで終わることもあるのです。
一方、5年分散は214万円と203万円のプラスで、ほぼ同じ水準に収まります。期間平均利回りも6.66%と6.95%で、差は約0.3%です。運用期間が18年と長いこともあり、結果が平準化されていることがわかります。
迷ったら時間分散(14:04)
多くの方が望んでいるのは、安定した運用ではないでしょうか。どちらが安定しているかといえば、時間分散だと言わざるを得ません。
18年は長いから成り立つのではないか、という声もあります。しかし、50代や60歳から始める場合でも、15年から18年程度の運用期間は十分にあります。60歳から始めて75歳まで運用し、その間に取り崩すとしても、全額を投資していればこのくらいのリターンは得られたはずです。
今がボトムなのかピークなのかは、全世界の誰にもわかりません。18年後の株価が今より上にある可能性は高いと言えますが、それは確実ではありません。それでもこれだけのばらつきが出ます。2024年と2025年の違いも予測できませんし、18年後も同じようにわからないのです。
失敗したくない投資を目指すなら、真ん中を狙えばよいのです。真ん中を狙えるのは5年の時間分散です。迷ったら5年かけて時間分散してください。
まとめ(15:55)
5年という目安については、数年前からチャンネルでお話ししています。NISAの成長投資枠と積立投資枠は5年で埋まるので、ちょうどよい期間です。1800万円もないという方も、5年に分割すればよいと考えます。
300万円でも1000万円でも同じです。1000万円なら約3年で埋まりますが、3年の分散では相場のサイクルを考えると短く、5年であれば特に問題はありません。
ただし、この計算は毎年5%の利回りが出るという仮定に基づいています。実際にはチャートを見てもわかるとおり、そうはなりません。オルカンでもS&P500でも、資産分散をした全世界投資でも、GPIFのような4資産均等のバランス型でも、ばらつきは必ず起きます。上下しながら進むので、毎年5%ずつ増えるわけではありません。全部を平均して一本の指数曲線にできれば5%になるというだけで、実際とは違います。
だからこそ、一括投資が最適だと考えながらNISAの枠しか使わない方の行動は、矛盾して見えます。その根拠は、みなさんが分散投資、つまり時間分散に移行しようとしていることにあります。
NISAの制度も、5年間続けなければ満額にならないように設計されています。金融庁が考えた上でそうしているのだと思います。10年や20年ではなく、5年から10年積み立てを続ければ、満額に届く設計は悪くありません。つみたて投資枠でいえば、18歳から始めて積み立てていけば満額に届きます。毎月5万円を積み立てられる方は多くないでしょうから、なおさらです。
チャンネルでは、一括投資が最適解であり、一括で投資してもよいとお話ししています。それでも時間分散について質問が絶えません。少しでも疑問に思うのであれば、5年の時間分散を取り入れてください。悪い結果にはなりません。
先ほどの比較でも、結果は一括投資の5.25%と8.86%のちょうど中間か、それより少し良い水準に収まります。これは偶然ではなく、原則どおりの結果です。だからこそ、長期投資、資産分散、時間分散が投資の3原則と言われるのです。
またこちらの動画「《投資のサイクルを知ろう!》時間分散はどれくらいの期間が正解?適正な期間とは?」では、適切な時間分散の期間と、その根拠となる投資サイクルについて詳しく解説していますのでぜひご覧ください。
 動画目次