
【史上初】株式投信の主役はインデックスファンドへ。「オルカン」人気でアクティブファンドを上回る
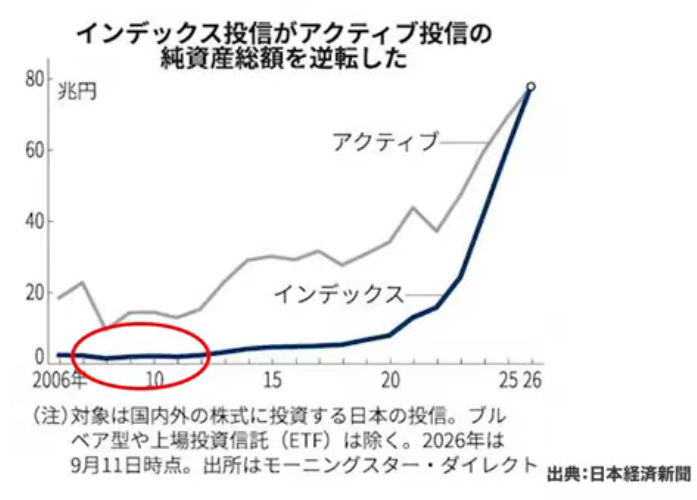
インデックスファンドの純資産総額が、アクティブファンドを初めて上回ったというニュースが出ました。日本経済新聞が9月15日に報じたもので、株価指数に連動するインデックス型が、初めてアクティブ型を追い抜いたという内容です。
人気の中心は、S&P500に連動するファンドと、全世界株式のオルカンです。どちらも資金の流入が続いています。一方で、ファンドマネージャーが選んだ株式に投資するアクティブファンドも、これまでは純資産総額でインデックスを上回っていました。今回、その関係が初めて逆転したことになります。
インデックスファンドがアクティブファンドの純資産総額を上回った(1:15)
出典:日本経済新聞
なお、この統計にはブルベア型ファンドや上場投資信託のETFは含まれていません。
グラフを見ると、インデックスファンドは長い間アクティブファンドを大きく下回っていました。2007年に投資を始めた頃は、そもそもインデックスファンドがほとんどなかったので、当時を思えば隔世の感があります。2020年になってもまだ大きな差がありました。インデックスしか話してこなかったこのチャンネルの立場からすると、いかに時代がアウェーだったかがよく分かります。
この逆転は、もう覆らないだろうと考えています。
純資産総額の上位10本を見ると、海外株式に投資するファンドが目立ちます。10兆円を超えるものもあり、FANG+のようなセクター特化型も入っています。日本株式に投資するファンドは1本も入っておらず、MSCIの国際株式指数などに連動するものが中心です。最近は日本株も人気になってきていますが、上位には入っていません。
円安の影響も無視できません。9月には日銀やFRBの動きもあって為替が動きましたが、それでも上下5%程度の変動です。資金の流入に加え、円安効果も純資産総額を押し上げていると考えられます。
インデックス型とアクティブ型の比較(3:34)
ここで、両者の違いを整理しておきます。インデックス型は、指数への連動を目指すファンドです。一方、アクティブ型は、ベンチマークと呼ばれる指数を上回る成績を目指すものが多くなっています。ベンチマークを設定しないアクティブファンドもありますが、大半は指数超えを狙っています。
運用方法にも違いがあります。インデックス型は指数の計算方法が公表されているので、機械的に運用でき、コストは比較的低く抑えられます。アクティブ型は、ファンドマネージャーが銘柄を選別して運用します。最近ではAIを使うものもあります。売買が頻繁になりがちで、情報収集にもお金がかかるため、コストは高くなる傾向があります。
成績の面では、インデックス型は市場平均に近い動きになります。アクティブ型は市場平均を上回る可能性がある反面、下回る可能性もあります。分かりやすさでも、指数に連動するインデックス型のほうが上です。アクティブ型は運用方針や投資哲学、実績にばらつきがあり、比較が難しくなります。
長期投資、資産分散、時間分散という投資の3原則を実践しやすいのは、インデックスファンドです。低コストで長期投資をしたい方には、インデックス型をお勧めします。インデックス投資を軸にしつつ、テーマ型などで一部だけ投資したい場合には、アクティブ型が選びやすいこともあります。ただ、資産形成の中心にはインデックス型が向いています。
アクティブ型のほうが成績がいい!とはならない(5:54)
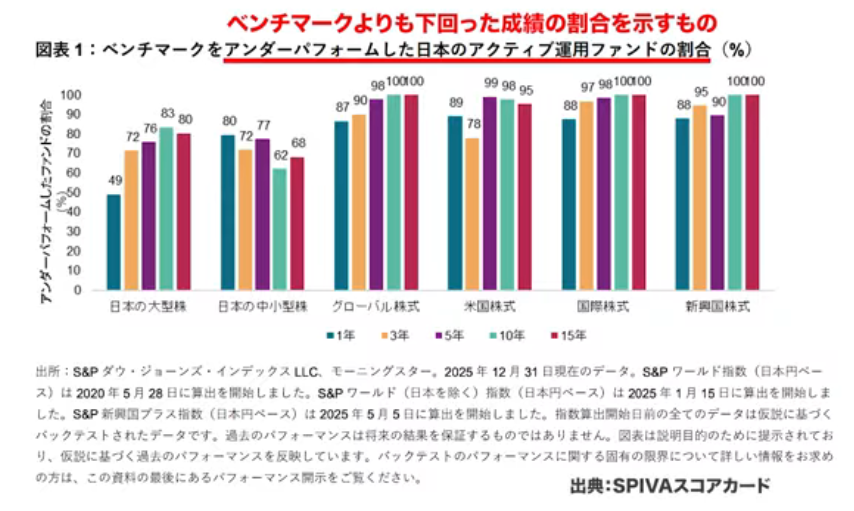
アクティブ型は、日本株ならば日経平均株価やTOPIXを上回ることを目指しています。しかし、その成績を出せているファンドは残念ながら少数です。
出典:SPIVAスコアカード
それを示すのが、S&Pグローバルが毎年公表しているSPIVAスコアカードの2025年末版です。ベンチマークを下回ったファンドの割合が示されていて、長期投資の目安になる10年前後で見ると、グローバル株式、米国株式、国際株式、新興国株式では、ほぼ100%のファンドが指数を下回っています。日本株は少し低めですが、大型株では80%を超え、中小型株でも62%から68%のファンドが下回っています。生き残って指数を上回っているのは、ごく一部です。
グローバル型や米国株式で採用されている指数は、それだけ洗練されていると見ることもできます。一方、日本株では、TOPIXが再編の途上にあり、日経平均は225銘柄と歴史の古い指数です。米国でいえばダウ30種にあたります。効率が悪い面があるのかもしれず、そのぶんアクティブが入り込む余地もあるのでしょう。
アクティブファンドの成績が振るわない背景には、運用の仕組みもあります。指数と全く関係のない投資をすると、年ごとの成績のばらつきが大きくなります。そのため、資産の半分から7割ほどをインデックスと同じように運用し、残りで指数超えを狙うファンドが多くなります。さらに、自由に運用できる割合をごくわずかにしたファンドもあり、いわば偽アクティブです。
こうしたファンドは、アクティブと名乗れるので、高い手数料を取れます。インデックス型の信託報酬が0.1%を下回ることもあるなか、1%を超える報酬を取りながら、中身はほぼインデックスと変わらないものもあります。それなら最初からインデックスを買ったほうが効率的だと考える人が増え、アクティブファンドの人気は落ちています。
最近、「カンブリア宮殿」でアクティブ型とインデックス型の運用現場を取材し、対比させた回を見ました。個人的な感想ですが、やはりアクティブには投資したくないと感じました。いずれにしても、純資産総額の面から見ても、アクティブ型の人気に陰りが出ているのは確かです。
75年前にすでに結論はでている(10:49)
インデックスファンドで運用するだけでなく、資産分散を取り入れ、その配分を考える運用をアセットアロケーション運用と呼びます。全世界投資に限らず、アセットアロケーション運用を採用している例は多く、皆さんの年金を運用しているGPIFも、4資産均等配分という形でこれを採用しています。他の年金もほとんどが同様で、全世界に満遍なく投資する考え方です。
実は、この考え方は75年前にすでに提唱されていました。論文が発表されたのは1952年で、その後、ポートフォリオ理論に関する業績で、1990年にノーベル経済学賞が授与されています。
多少の語弊はあるかもしれませんが、この研究の核心は、指数に連動する運用が最も効率的であり、プロの目利きは必要ないということを数学的に示した点にあります。平均を取りたいのであれば、この方法がよいという結論です。誰にでもできる方法なので、初心者にも採用しやすいのが利点です。目利きを自分で行うのは非常に大変ですし、プロに任せても指数に負けることが多いのですから、確かに説明がつきます。
この理論を受けて、1976年に米国のバンガード社が、世界初の個人向けインデックスファンドを発売しました。それまでも、機関投資家のようにまとまった資金があれば、指数に連動する運用は可能でした。しかし、個人には何億円、何百億円という資金が必要で、実現できませんでした。それを少額から購入できる仕組みにしたのが、インデックスファンドです。
日本は大きく遅れていました。インデックスファンドが増えてきたのは2000年代に入ってからです。2003年にサービスを開始したときには、選べるインデックスファンドがたった1本しかありませんでした。数年もすれば主要なものは揃いましたが、アセットアロケーション運用という考え方は日本ではまだ浸透していませんでした。サービス開始当初は、アセットアロケーションとは何かと聞き返されるような状況で、関連する本も1冊もありませんでした。
そうした状況から、この投資戦略を個人投資家でも使える形で提供する活動を続けてきました。もっとも、インデックスがすべてを駆逐するわけではありません。アセットアロケーションでもインデックスファンドを使うので、インデックス投資の規模は今後も大きくなっていくでしょう。日本は今回ようやく逆転しましたが、世界全体では、おそらく20年ほど前にインデックスが超えていたのではないかと思います。
インデックスファンドへの反論もある(14:29)
もちろん、これに対する反論もあります。有名なのが、ウォーレン・バフェットさんの1984年の反論です。市場に勝ち続ける投資家がいても、コイン投げと同じで偶然かもしれないという指摘に対し、その投資家たちが同じ投資哲学を共有していたらどうか、と問いかけました。バフェットさんの手法は、割安株に投資するバリュー投資です。割安な株を適切に選べれば、年20%を超える利回りも作れるという主張です。
ほかにも、原因はよく分からないものの、繰り返し現れる現象であるアノマリーがあります。たとえば、円とドルの為替は、米大統領選の4年周期に近い動きをすると言われます。株式にもさまざまなアノマリーがあり、市場が過熱すると勢いがつきやすいモメンタム効果や、小型株が大型株より高いリターンを上げる小型株効果が知られています。ですから、インデックスがすべてにおいて優れているとは限りません。
さらに、これだけ多くの人がインデックスに投資すると、その弊害も出てきます。時価総額加重平均という計算方法は合理的ですが、大きな会社ほど資金が集まり、バブルを生みやすい面があります。今であれば、米国のAIや半導体に資金が集中し、他の分野には回りにくくなります。オルカンの中でも、米国株の比率が非常に高い時期がありました。グローバル化とともに米国の比率は下がってきましたが、AIや半導体を牽引するのが米国企業であるため、資金が集まって再び偏りが生まれています。
世界のGDPに占める米国の割合はそこまで大きくないのに、株式市場では7割を超えています。これに対し、行き過ぎではないかという声が、特に欧米ではよく聞かれます。日本国内で批判する人はあまり見かけませんが、いずれ日本にも入ってくるでしょう。
すでに米国では、インデックスの中で特定の部分に投資しない、あるいは比率を減らすといったサービスも始まっています。ただし、1億円ほどの資産がないと使えないことが多く、日本でいえば準富裕層以上が対象になります。そこは少し残念ですが、こうした動きがあることは知っておいてよいと思います。
まとめ(18:10)
インデックスとアクティブは、この先もずっと併存していくと考えています。今後は、AIがアクティブ運用を担い、インデックス対AIという構図になっていく可能性もあります。
インデックスとアクティブは、お互いに存在してほしいものです。アクティブが壊滅すべきだとは全く思いません。インデックスは、初心者でも使えて、数学的に計算もできるすばらしい方法です。一方、アクティブは、投資行動の基本ともいえる考え方です。よい会社を探し、応援の意味を込めて資本を投じる、資本主義の醍醐味ともいえる投資方法です。
お気に入りの企業があれば、積極的に投資してほしいと思います。利益が得られるかどうかだけでなく、感情的な満足度も確かに存在します。お金を稼いでいる企業を応援し、血の通ったお金として投資することは、投資家としてとてもよいことです。
寄付にたとえると分かりやすいかもしれません。行き先が分からないからユニセフや赤十字に寄付するのもすばらしいことです。一方で、災害が起きたときに、お世話になった地域や生まれ故郷に寄付したいという思いもあるでしょう。選べるのなら、そうした場所に寄付してほしいと思います。投資も同じで、世界全体に分散投資するのが基本的な考え方ですが、特別な思いのある場所があれば、そこに積極的に投資してもよいのです。
ただ、多くの方が投資をするのは、将来使うお金を増やし、インフレに負けないようにするためです。だからこそ、土台となる考え方が必要です。インデックス投資やアセットアロケーション運用がその土台になります。そのうえで、自分で銘柄を選べるなら、勉強を重ねて自分なりの投資哲学を磨き、バフェットさんのように世界平均を超えていくことも、理論上は可能です。しかし、多くの個人投資家が自分の人生をかけてまでそれをやるとは考えにくく、それなら世界の平均を取れる方法があります。
投資初心者にとっては、この方法が一択だと考えています。投資の方法も、口座の開設方法も分からない状態で、すべてを一から自分で調べていては、人生が終わってしまいます。まずは少額から始められます。アセットアロケーション運用でも、月2000円程度から始められるので、毎月積み立てられない金額ではないはずです。
資産運用を始めてインフレを乗り越えたいと考えるなら、最低でもインデックス投資、そして資産分散を意識するならアセットアロケーション運用を選んでいただければよいと思います。
またこちらの動画「【最新データ検証】9割のアクティブファンドはインデックスに負けるって本当?」では、最新データを基にアクティブファンドの実績や隠れインデックスの注意点を解説していますのでぜひご覧ください。
 動画目次