
【ゴールド(金)急落】1年ぶり安値で金はもう終わり?それでも中央銀行が買い続ける理由
金価格が1年ぶりの安値をつけたというニュースを目にしました。そのせいかは分かりませんが、近頃は誰も金の話をしなくなったという印象があります。もしかして金は終わったのか、というところを今回は解説します。
SNSは話題にならなければ何も語られない場所です。静かになったからといって、注目が消えたわけではありません。金に注目している人は、淡々と買い場を狙っているのではないでしょうか。
収録時点は11月の頭で、米国は中間選挙の最中であり、長期債も動いています。短期で見ている人もいれば、20年、30年、場合によっては一族で代々持ち続ける長期の保有者もいます。そこで、最近のニュースや動向を踏まえて、金の立ち位置と今後の考え方をお話しします。
金価格が1年ぶりの安値(1:15)
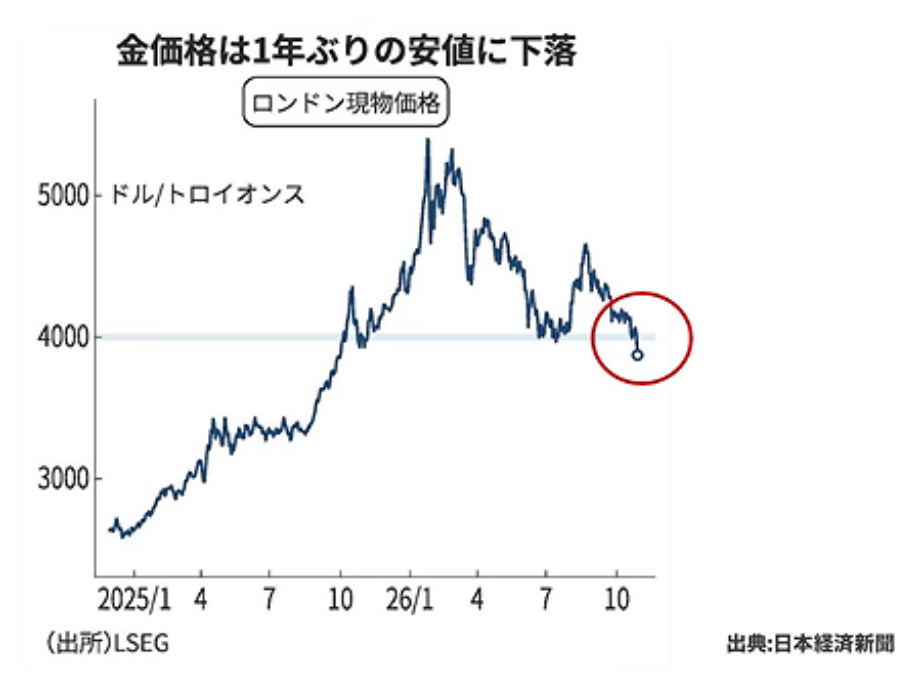
日本経済新聞に、金利が低下しているのに金が沈んでいるという趣旨の記事がありました。債券の利回りが下がると金価格は上昇する傾向があります。ところが直近は、債券価格が上昇して金利が下落しているにもかかわらず、金価格は下がっているという見方です。ただ、これはかなり短期的な見方だと思います。
出典:日本経済新聞
実際にどの程度下がっているのか、ドルベースのロンドン現物価格のチャートで確認しました。2025年1月付近からの推移を見ると、直近は下落が目立ち、昨年10月頃の下値を割り込んできています。
金の動きを振り返る(2:43)
米国2年債利回りと比べると、2026年5月以降は利回りが上昇し、逆相関の関係にある金は下がっています。両者はもう少し前から、この方向に動いてきました。
出典:三菱マテリアル
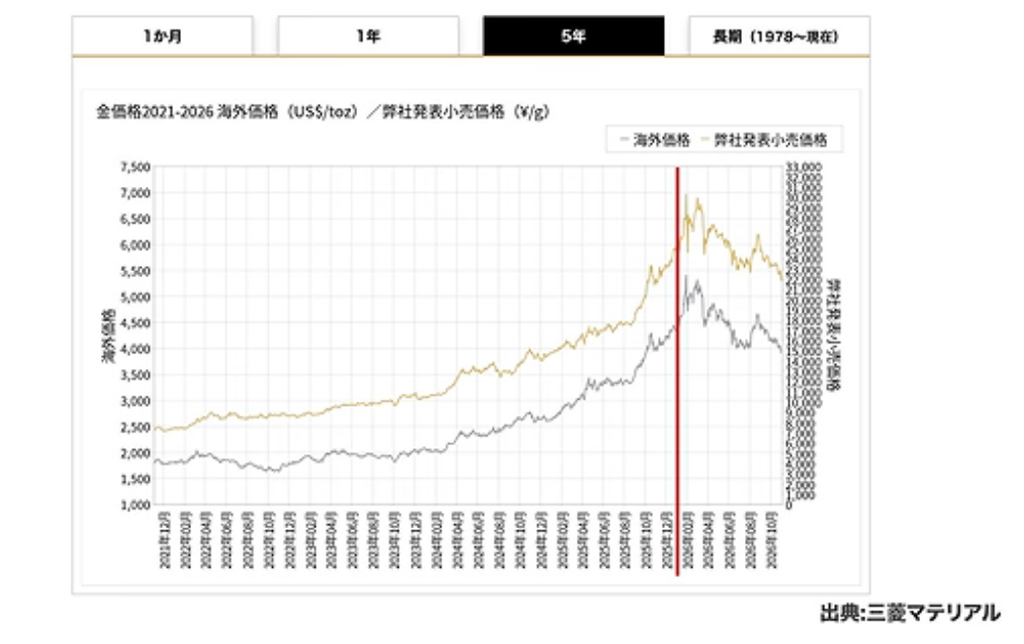
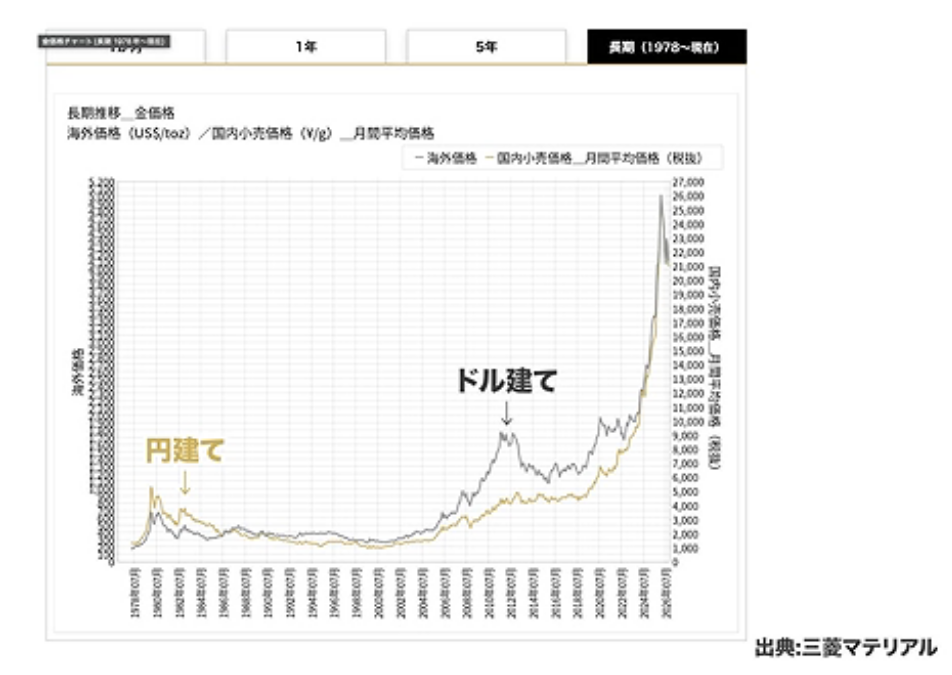
三菱マテリアルのサイトから引用した5年間のチャートでは、ドル建てでも円建てでも動きはほぼ同じです。2026年以降は下落傾向ですが、5年で見れば上昇傾向の中の最近の下落にすぎません。1978年からの長期チャートを見ても、円建て、ドル建てのどちらも非常に急激に上昇してきました。
ここで相場の考え方に触れておきます。上昇局面では上値を追う展開が続き、天井をつけるのは、世界の誰もがその値段では買わなくなったときです。反対に下落から上昇に転じるのは、世界の誰もがその値段以下では売らなくなったときです。下げている最中も、この値段以下なら買うという注文はずっと並んでいます。ただ売り手がいなければ売買は成立せず、チャートに値段はつきません。値段がついたということは、その価格以下では売る人がいなかったということです。
投資をしている人は、そのものにそれだけの価値があるのかを常に不安に感じています。だからこそ値段のやり取りを通じて相場は波を打ちます。前の安値より今の安値が高く、直近の高値も切り上がっていく状態が上昇トレンドです。
現状は、下値のめどが分かりにくい状態です。すでに急激に上がりすぎたため、もう少し下がってもおかしくありません。現在は1gあたり2万3000円ほどですが、5000円から7000円程度下がっても不思議ではないでしょう。その意味では、一時的な調整とも考えられます。
巷で言われてる金下落の要因(6:05)
次に、ファンダメンタルズの面から下落要因を見ていきます。1つ目は、米国の中間選挙を前にした投資家の売却です。選挙は蓋を開けてみなければわかりません。事前の予想と全く違う結果になることもあります。不確実性が高まるなか、流動性を確保するために金を売り、ポジションを調整したという見方です。
2つ目は、戦争の長期化による原油高です。WTIもブレントも100ドルを超え、再攻撃の可能性も意識されています。このままインフレが続くのではないかという警戒感があり、FRBも基本的には利上げ方向へ戻っています。金利が上がれば、利息を生まない金には逆風です。金はインフレに強い資産と言われますが、インフレによる上昇分を上回る金利がつくなら、債券のほうが魅力的になり、金の人気は下がります。インフレは金にとってプラスでも、それ以上に金利が上がれば下落方向に働くということです。短期的な動きとしては、確かにその通りだと思います。
ただ、金には通貨よりも魅力があるという話もあります。通貨は発行がどんどん増やされ、日本を含めて政府はインフレを志向しています。インフレは物の値段が上がることであり、同時に通貨の価値が減っていくことでもあります。そのため通貨のまま持つより、株式や債券、そして金に換えておく選択肢が出てきます。金は現物を持つことでインフレに連動する資産になります。
一方で、金は置いておいても増えません。保管料もかかるので、持っているだけで価値は目減りします。そう考えると、増える資産のほうが魅力的だという見方にも一理あります。
中長期的に見ればどうか?(9:10)
中長期ではどうでしょうか。世界のブロック化が進むなか、安全保障の観点から、各国政府や中央銀行が金を買い進めています。中央銀行などの公的機関による金の純購入量は、2026年も買い越しが続いています。2010年から一貫してプラスです。
中央銀行は、為替介入などに備えた準備金を持っています。その保有先の1つがドル建ての債券ですが、アメリカに寄りすぎたくない国や、ドルに警戒感を持つ国は、金での保有割合が高めです。金は古くから資産の保存先として使われてきた希少なものでもあります。
たとえば中国はアメリカと対立していますが、準備金として米国債を持っています。これを大量に売ればアメリカはいい顔をしません。金利が上昇してしまうからです。しかし各国にとっては、アメリカが売ってほしくないときこそ売りたくなるものです。
日本も同じです。ドル高と円安が進み、為替介入をしたい局面では、ドルを売って円を買いたくなります。ところが準備金の米国債を売れば、米国の金利がさらに上がり、逆効果になりかねません。現在の円安は、米国の長期金利が上昇し、日本の長期金利が低いままで、その差が広がっていることが背景にあります。円安が行き過ぎれば国内のインフレが止まらなくなりますが、簡単には動けません。そこで、米国債だけでなく、自由に売れる金にシフトしておこうという側面があるのかもしれません。買いが続いている以上、金の価格は基本的には上がっていくという見方があります。
1975年には宝飾需要が70%とほとんどを占めていました。技術需要は、回路に使って導電率を高めたり、金メッキに使ったりするものです。投資需要は、金そのものには興味がなく値上がりを期待して買う需要です。中央銀行の需要は、当時はわずか5%でした。
それが25年ほど経つとバランスが崩れ、2025年には宝飾需要が大きく減りました。技術需要はほぼ同じで、投資需要は倍、中央銀行の需要は3倍以上になっています。先に投資家の需要が増えて中央銀行が追ったというより、中央銀行の需要が増えたので、上がるだろうと見た投資家が買っていったという流れだと思います。
海外旅行に行くと、金の専門店に中国の方々が山のように集まっている光景を見たことがあるかもしれません。彼らは宝飾目的というより、通貨で持つよりも金のほうがよいと考えて買っているのです。投資目的で持てない国では、置き物のような形で保有することもあります。日本にはそうした規制がないので、コインやバーでも保有できます。
2026年の動きを見ると、技術需要は少し上がっています。AIやデータセンターの影響でしょう。投資需要と宝飾需要は割合としては下がりましたが、全体としては中央銀行の需要が加速的に増えています。この1年で世界のブロック化が急速に進み、アメリカに依存しない動きが鮮明になったということです。同盟国の日本では肌で感じにくいかもしれませんが、アフリカも南米も距離を置き気味で、トランプ大統領があまりに強引に進めるので反発も大きくなっています。水面下ではなく、すでに表面に出ている動きです。
トランプ大統領の任期は残り2年で、泣いても笑ってもそれまでです。後継者や政策を執行する人たちはその後も出てくるかもしれませんが、アメリカ経済の方向性が決まり、それに対する世界の答えが今出ているのだと思います。特にコロナ明けからの動きは大きく、非常に大きな資本力を持つところが買い進めています。それなのに市場では下がっているというのが現状です。
今後はどうなるのか?(16:27)
この流れは止まらないと思います。中国やロシアを含め、アメリカと一定の距離を置く形は今後も変わらないでしょう。政権が民主党に変わったとしても、中国への警戒感は民主党も共和党も一致しています。中国との距離感や安全保障の観点は、アメリカでは変わらないということです。そうなれば、金の需要は一定程度続いていくでしょう。
ただし、戦争やアメリカファーストによって、ドル高になる政策ばかりが続くなら、状況は変わらないかもしれません。それが中間選挙や次の大統領選挙を経て変わっていくのであれば、金の動きも変わってくる可能性があります。現状は踊り場という感じでしょう。
超長期的に見ればどうか?(17:41)
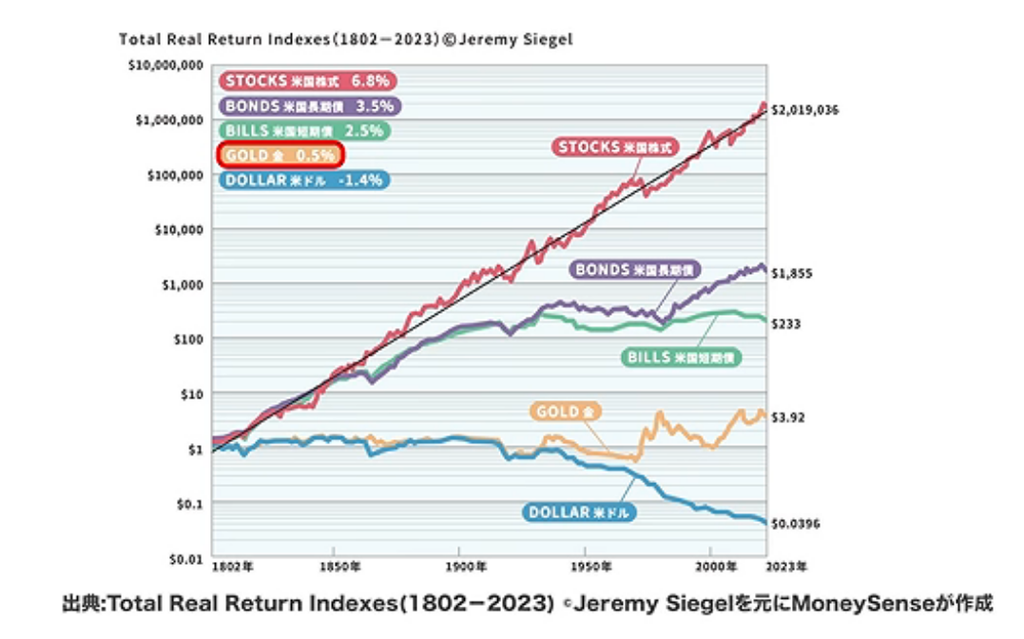
出典:Total Real Return Indexes(1802-2023)⒞Jeremy Siegel
超長期で見るとどうでしょうか。歴史的に見れば、実は金は長期的に持ち続ける資産ではありません。ジェレミー・シーゲル氏が作成したチャートでは、金の約200年の実質利回りは年0.5%ほどです。インフレ調整後のリアルリターンインデックスなので、インフレを織り込んだ数字になります。
ただし、金が自由取引の対象として市場に出てきたのは歴史的に浅く、金本位制が終わって投資対象として見られるようになってから、せいぜい50年ほどです。その期間で見ると、金は年8%程度と意外に高い数字です。しかしその間に株式は11%ありました。さすが株式です。金もそこそこ優秀ですが、200年の中で見れば、長期的に保有するものではありません。
直近50年で見ても、金は1971年のニクソンショック後のピークから下がり、また上がってV字を描いているだけです。対数グラフで見れば、まだニクソンショック時の高値を超えていないとも言えます。その間も株式や債券は上昇しています。そう考えると、金を持つべきだと手を挙げて言うのはなかなか難しいところです。時代の先読みという意味ではある程度持っていてもよいと思いますが、全力で買うものではないというのが現状です。
まとめ(20:06)
直近は、債券価格が上昇しているのに金が下がっています。その要因はいくつか考えられますが、長期的に見れば金の魅力はまだ薄れていません。短期、中期、長期と見てきて、一定程度は持っていてもよいのではないかと考えています。
株式と金の比較については、金本位制が終わってからにすべきだというご指摘もありました。確かにその通りですが、それでも株式のほうが魅力的です。金は債券と株式の間に入ってくるものにはなるかもしれませんが、資産の大部分を占めるものではなく、多くても20%、おおむね5%から10%程度に収まるのではないでしょうか。金は利息や配当で増えていく資産ではなく、価値が上がる可能性があるだけです。中央銀行の需要と投資需要を合わせて約60%を占め、宝飾需要や技術需要はごくわずかです。つまり金の需要は、値上がりへの期待という下心がある需要が中心なのです。
世界が急速にブロック化へ向かうなかで、金の需要は一定程度あり、それに追随する投資需要もあるでしょう。最近は投資需要が下がってきていますが、長期的な需要があるのに短期的に下がっているのですから、買い時と言えばその通りかもしれません。
ただし、下がったら売る、上がったら買うという動きでは、結局負けてしまいます。大切なのは、一定のバランスで持つことです。資産全体のバランスの中で、金を一定割合保有することはあってよいと考えています。
またこちらの動画「【金価格高騰中!】今からでも遅くない?金価格の背景とゴールド投資の考え方を解説」では、金価格が上昇した背景や、これから金投資を始める際の考え方、資産全体における金の保有割合について解説していますのでぜひご覧ください。
 動画目次