
「オルカン高配当」は普通のオルカンよりいい?
オルカンの高配当なるものが新しく設定されたと聞いたので、普通のオルカンとどちらがいいのかという点について解説していきます。2026年9月30日に、eMAXIS 高配当全世界株式(オール・カントリー)というファンドが新しく設定されることになりました。配当払出型と資産成長型という2つのタイプが設定される予定で、NISAについても成長投資枠で対応する形になっています。
オルカンという名前がついていてeMAXISシリーズではありますが、通常のオルカンとは中身がだいぶ違いますので、そのあたりをご案内していきます。
「オルカン高配当」が新登場(1:04)
eMAXISシリーズの新たな選択肢として、2026年9月30日にeMAXIS 高配当全世界株式(オール・カントリー)の配当払出型と資産成長型が設定されます。
注目していただきたいのは、これがスリムシリーズではないという点です。つまりネット証券だけに限らず、店頭でも販売されるタイプの商品ということになります。おそらくそのあたりも戦略としてあるのだろうという印象を持ちました。銀行や証券会社の窓口で購入される方には、やはり配当が欲しいというニーズが一定数あります。そうしたニーズに応えるために、スリムシリーズではなく店頭でも購入できるタイプで販売する形にしたのだと考えられます。
普通のオルカンとは「銘柄の選び方」が違う(1:55)
まず銘柄の選び方がそもそも違います。通常のオルカンはMSCI ACWIという指数に連動する形で、世界の大型株・中型株に広く分散投資をする指数です。一方の高配当指数は、そのACWIの中から配当利回りや配当の持続性、さらに財務品質といった基準で銘柄をより選別していく形になります。2026年8月末現在で、高配当指数には713銘柄が入っているのに対して、通常のオルカンは2458銘柄です。銘柄数としては3分の1以下に絞られるという形になります。その分、配当利回りは約2倍になります。
配当利回りは約2倍、中身もかなり違う(2:41)
予想配当利回りで見ると、ACWI高配当利回り指数が3.5%であるのに対して、ACWIは1.8%です。かなり配当利回りの高い銘柄が選別されていることが数字からも見て取れます。高配当指数に含まれる株式の上位10銘柄を見てみると、エクソンモービル、ジョンソン・エンド・ジョンソン、アッヴィ、シェブロン、シスコといった名だたる大企業が並んでいます。比率としてもだいぶ多く入っており、親指数から考えると5倍近い比率で運用されているものも多く見受けられます。
出典:三菱UFJアセットマネジメント
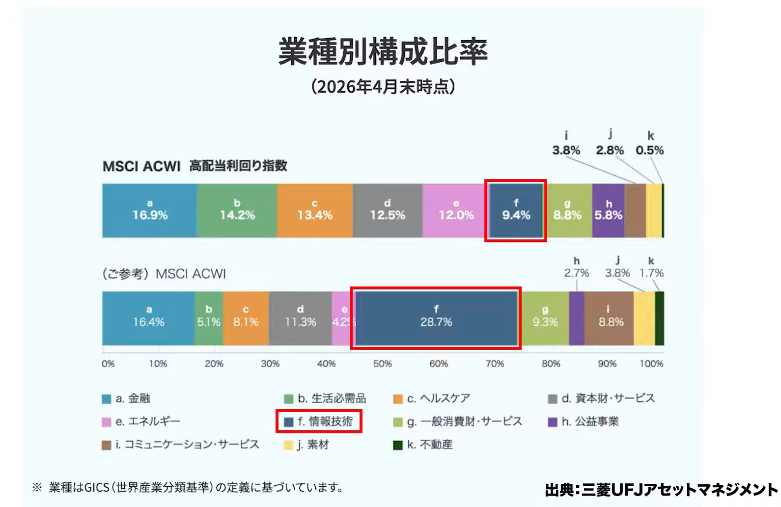
セクター別で見ると、こちらはだいぶ分散されているという印象になります。よく話題に上がる情報技術セクターは通常のオルカンではかなり大きな比率を占めていて、ビッグテックが多く含まれる形になりますが、高配当では28.7%から9.4%まで下がります。これはそうなるだろうと思います。ビッグテックのところは配当を出すよりも社内で再投資を続け、成長にシフトしている企業が多いからです。
一方で高配当の方は、大きい企業の中でもある程度シェアを取った状態の、比較的成熟企業と呼ばれるところに多く投資されているという印象になります。
出典:三菱UFJアセットマネジメント
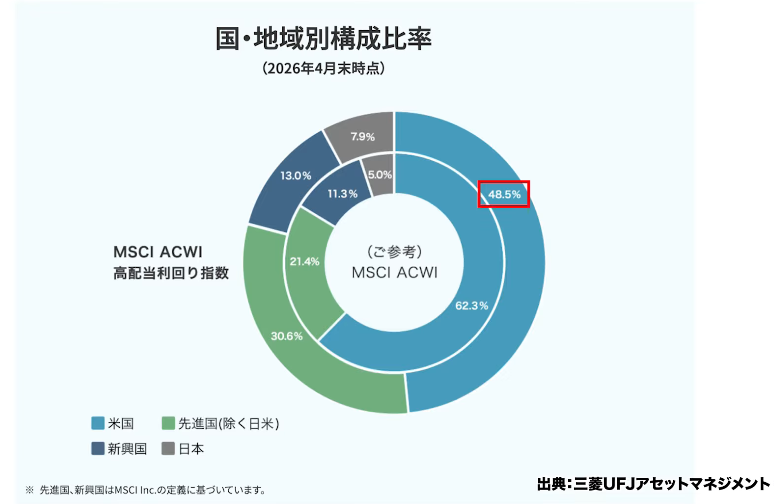
さらに国・地域別の構成比率を見てみると、これもだいぶ違います。米国の比率がだいぶ下がって48.5%と半分以下になります。ACWIでは62.3%で、ここが懸念されている状況ではありますが、その分下がるわけです。代わりに米国以外の先進国がだいぶ伸びて30%になります。2つ合わせても80%に満たないという形です。日本も5%から7.9%に増えているので、日本の中でも高配当株式が選定されていることが分かります。新興国も比率を伸ばして13%という構成比率になっています。
長期パフォーマンスは親指数(MSCI ACWI)と同程度(5:17)
出典:三菱UFJアセットマネジメント
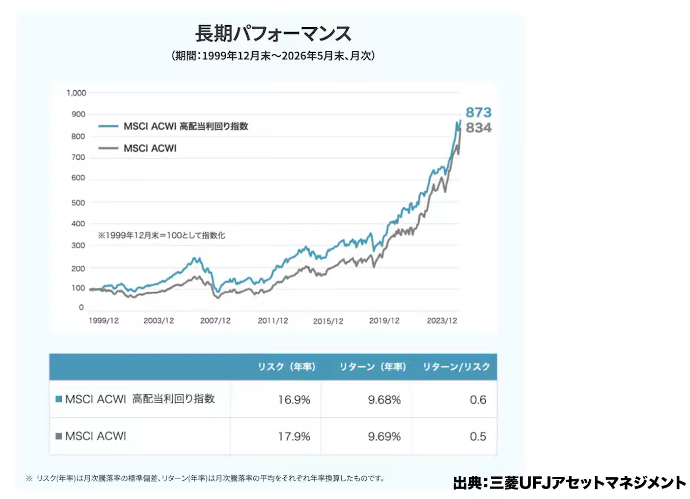
このファンドに興味を持たれている方は、三菱UFJアセットマネジメントが出している長期のパフォーマンスを見て、これはいいのではないかと思われた方が結構多いと思います。その図表を見てみると、1999年12月末を100として指数化したもので、高配当の方がリターンも高く、リスクも抑えられているように見受けられます。実際、最初に見たときはこちらの方がいいのではないかと思いました。
2026年5月末現在で高配当が873、通常のACWIが834ということで、リターンも高い結果になっています。リスクに対しても1%程度抑えられているという結果がそこでは示されています。
ただし、この比較はあくまで配当込み指数のシミュレーションです。実際の運用成績ではありませんので、そこは注意深く見ていく必要があります。また表記はないのですが、おそらく配当に対する税引前で計算されているのではないかと思います。慣例として配当は税引前で計算されることが多いですし、書かれていないのであれば、少なくともよく見せたいわけですから、配当の源泉税は考慮せずに書かれているものと考えるのが自然でしょう。
税引後で見ると見え方が変わる(6:52)
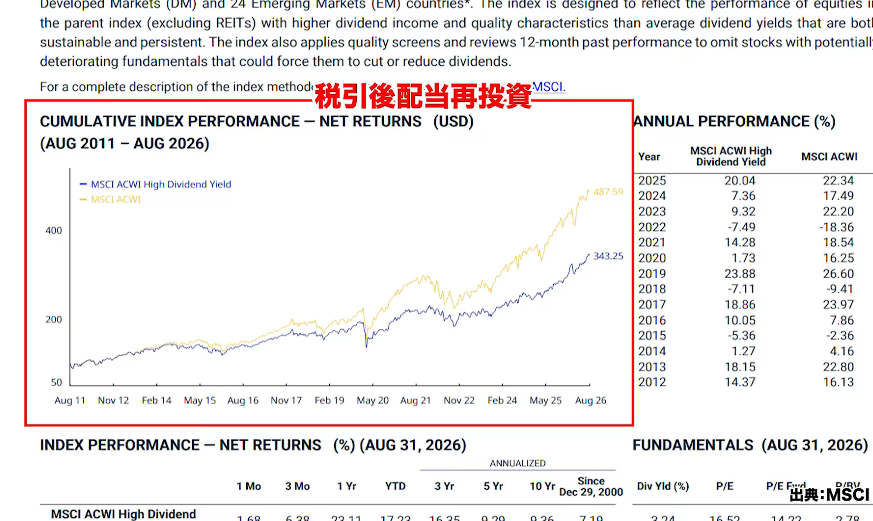
出典:MSCI
税引後で見るとだいぶ印象が変わります。MSCIから取ってきた図表はドル建てになりますが、ネットリターン、つまり税引後配当込みの指数として見てみると逆転してしまうのです。
青色がオルカン高配当、黄色がオルカンそのもので、ドル建てではありますがこれだけ離されてしまうという印象になります。これは2011年から2026年の範囲で見たものですので、三菱UFJアセットマネジメントと同じ期間で比較すれば多少違ってくる印象はあります。2011年からということであれば、日本人から見ればアベノミクスが始まるか始まらないかというところで円安が大きく進む局面ですから、円建てだとまただいぶ印象が変わってくるとは思いますが、ドル建てということで一応お断りしておきます。
数字で見ると、ACWIが7.48%であるのに対して高配当は7.19%となっています。さらに最大ドローダウンを見てみると、ACWIが58.38%なのに対して、高配当は61.97%と出ています。高配当は値動きが小さいという説明をされることがありますが、それは短期間においてはそうなのかもしれません。長期間においてはそこまで影響せず、むしろ少し高くなる傾向もあるという結果が出ているわけです。これだけをもって高配当指数がまったく期待に沿わないという言い方をするつもりはありませんが、少なくともACWIのこの指数においてはそのような傾向が見えるということは言えると思います。
高配当は値動き(リスク)が小さい、でも「暴落に強い」とは限らない(8:54)
このデータは2000年からのものになりますので、ここからITバブル崩壊が起きます。高配当指数には、当時牽引していたITベンチャーはおそらく少なかったはずです。配当を出していないでしょうから。その下落を直接受けていないにしても、それなりに影響を受けていたようにも見えます。各期間の標準偏差を見てみると基本的には少しリスクが抑えられているのですが、最大ドローダウンはやはり高いのです。
高配当は通常、配当が多く出されていますので、株価が下がればその分だけ配当利回りが高くなる傾向にあり、下げ止まりやすいと言われます。また先ほども触れたとおり成熟企業が多く、シェアをしっかり取っていて、しかも生活に密着した事業を手がけているところが結構多いため、不景気になっても一定数は使われ続けます。そうした企業が多いので下落に強い、ディフェンシブだという言い方もされるわけです。
それにもかかわらず最大ドローダウンが大きいというのは、原因まで突き詰めて調べてはいませんが、そういう傾向があるということです。リターンも0.3%程度下がりますし、2025年から2026年あたりの期間で見ると指数的にかなり開いてしまうという面もありますので、そのあたりは注意深く見る必要があるという印象でした。
コストもオルカンより高い(10:33)
コストに関してもオルカンよりは高くなります。冒頭でもお話ししたとおり、eMAXIS SlimシリーズではなくeMAXISで設定されていますので、結論から言うと約2倍です。通常のオルカンは年0.05775%程度に対して、オルカン高配当は0.165%程度になりそうだということですね。まだ決算が出ていませんので実質信託報酬や経費率は分かりませんが、基本的には倍近くになるのかなというものになります。とはいえ、それでも十分安い水準ではあります。
結論、オルカン高配当もオルカンもどちらも変わらない(11:14)
結論としては、オルカン高配当も元になっているオルカンも、あまり変わらないという感じです。税金や手数料を考慮しない長期指数においては、高配当は通常のACWIとほぼ同じリターンで、少し下がりはしましたがリスクは抑えられているという良い結果になっています。ただ最大の下落率である最大ドローダウンについては高配当の方が大きく、期間や計算方法といった条件によっても優劣が変わるのかなという印象です。
ですから高配当の方が優秀だとか通常のオルカンの方が優秀だということではなく、市場全体をそのまま持つのか、高配当へ意図的に偏らせるのかという投資戦略の違いによって使い分けていただければよいと思います。
マネーセンスカレッジとしての考え方をお伝えすると、高配当だからといって長期投資にかなり有利であるという結果は出ていません。むしろ高配当は株式で持っていればその分が再投資されないわけですから、人為的に再投資しなければなりません。ファンドで持っていれば再投資は可能かもしれませんが、いずれにしても有意な差は得られず、高配当だけに絞っている分、分散投資からは逆行してしまっているところがあります。
米国にあまり偏りたくないという意識があるのであれば選ぶ価値もあるかもしれませんが、オルカンと比べるとコストが高いですし、スリムシリーズではないので信託報酬を下げていくという宣言にも入っていません。さらに言えば、時価総額加重平均で米国の比率が高いのが気になるという方は、そもそもファンドを分ければいいだけの話です。そう考えると、オルカンの高配当だからといって特段いいという評価にはならなかったという結論に達しました。
まとめ(13:16)
いずれにしても、最大ドローダウンとしては60%程度になるわけですが、これはリーマンショックのときの数字です。これを持ち続けるというのは、なかなか難しいことです。この点については他の動画でもかなり扱っていますので、特にリーマンショックを受けたときの株価下落に関する動画なども参考にしていただければと思います。
やはり長期投資において、また資産活用においては、高配当だからいいということではなく、トータルリターンで考えるべきものです。そしてリスクを抑えたいのであれば、株式だけというのはなかなか難しいのが実際のところです。皆さんの年金を運用しているGPIFをはじめ、各国の基金でも中心的な戦略として使われているのはアセットアロケーションという考え方です。高配当という切り口だけで判断するのではなく、資産全体をどう配分するのかという視点で考えていただければと思います。
またこちらの動画「大暴落は”10年に1度”が現実。ブラックマンデー・リーマンから導く本当の確率」では、過去の暴落を標準偏差で検証し、実際に起こる頻度を解説していますのでぜひご覧ください。
 動画目次