
円高で退場者発生?データで見るオルカン・S&P500の実態
9月に入ってから為替相場が大きく動いた印象があります。中央銀行の政策決定会合が相次いだこともあり、9月を通じて相場がやや揺れ動く展開になりました。これを受けて円高方向に振れたため、相場から撤退する投資家が続出しているという声をXやYouTubeで見かけることが増えていますが、実際に本当にそこまで動揺している人がいるのかは疑問が残るところです。今回はその実態をデータで確認しながら解説していきます。
9月中旬には日銀とFOMCの政策決定会合が開かれ、いずれも利上げという判断になりました。これを受けて為替も動き、9月前半には一度円高方向に進んだものの、両者の利上げ決定を経てその後は円安方向に戻るという展開になっています。
ネット上では売却した、いわゆる退場したという声も多く見られましたが、実際にどの程度の動きがあったのかはきちんと数字で確認していく必要があります。最後には今後の為替動向の見通しと、個人投資家としての向き合い方についても触れていきますので、まずはドル円レートから見ていきます。
ドル円を確認(1:33)
出典:Google Finance
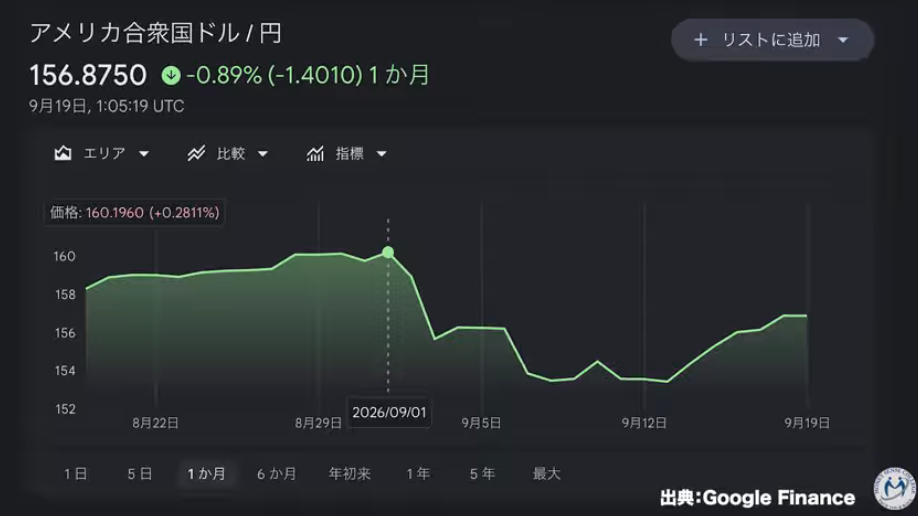
Google Financeのチャートで見ると、9月1日から徐々に円高方向に進み、12日あたりでピークをつけて一時152円台まで円高が進みましたが、その後は日銀とFOMCの発表を受けて利上げのニュースが伝わるにつれ、相場は円安方向に向かっていきました。
日銀が利上げをしたのに円安に向かうのは「もう終わっている」と発言していた有名インフルエンサーもいたようですが、これはあくまで短期的な値動きであり、そこまで重く受け止める必要はないと考えています。現状としては利上げそのものは織り込み済みだったものの、特に日銀の政策決定会合の内容に失望したという論調の記事が多かった印象です。このタイミングで、外国株式に投資するS&P500とオルカンの動きも確認していきます。
S&P500とオルカンは実際どれだけ動いた?(3:00)
出典:三菱UFJアセットマネジメント
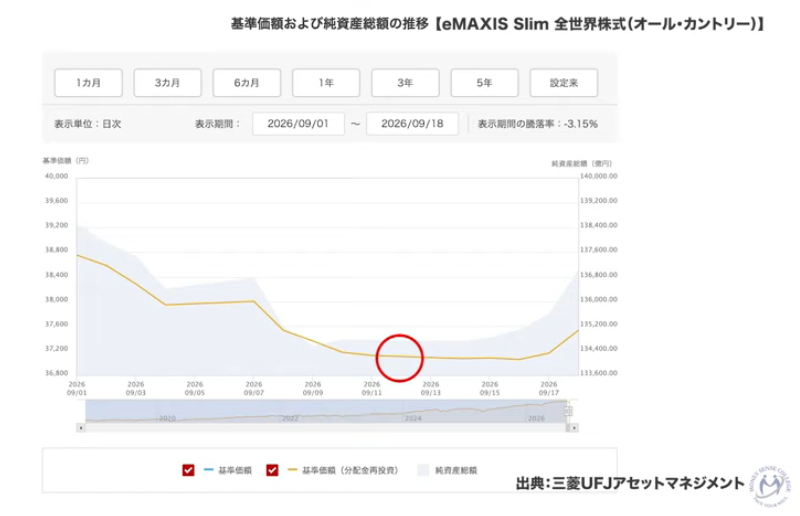
9月に入ってからの値動きを見ると、為替の変動を受けて12日付近を底に円安方向へ戻ってはいるものの、株価自体はそこまで反応しておらず、特にオルカンはむしろ上昇基調を維持しています。
出典:三菱UFJアセットマネジメント
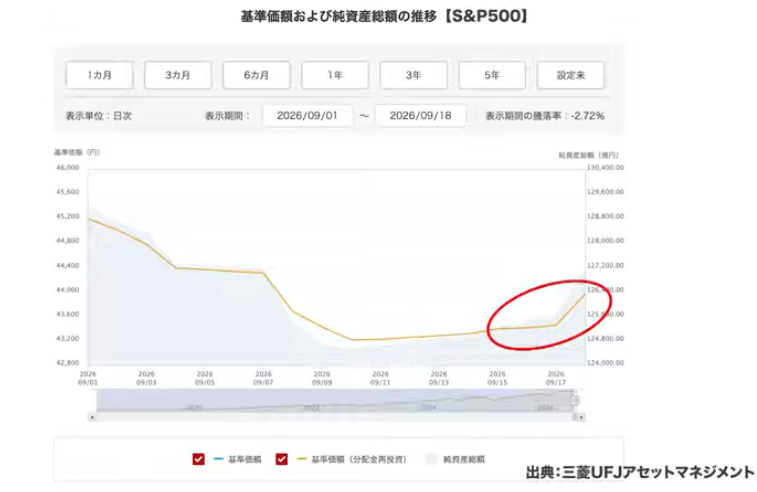
基準価額の推移も、10日に向けて一度下がったあと緩やかに上昇するという動きで、S&P500についても同様の傾向が見られ、いずれも一度下がってから徐々に持ち直すという点では共通しています。個人的に底値付近での下落率を確認したところ、マイナス5%弱程度で、会員に対して特にこの件で発信するほどのものでもありませんでした。
日銀とFOMCの金利見直しは基本的に3ヶ月ごとに行われるものであり、その前提で考えると今回もそこまで大きく相場を動かすものではなかったといえます。為替も基準価額も概ねマイナス5%程度の下落にとどまっており、10日間という短期間で見ればそれなりの動きですが、より長い期間で見れば普通にあり得る範囲の変動です。
ただし、この5%という下落幅がどれだけ影響するかは、資産全体のうちどれだけ為替リスクを負っているかによって変わり、ほぼ100%外国資産で保有している場合はそれなりに影響を受けますが、円資産や他国資産も併せて持っていればその分値動きは緩やかになります。
S&P500とオルカンへの資金流出入を確認する(6:22)
さまざまな角度から確認するためドル建てのS&P500も見てみると、9月1日から18日までの流れではほぼ横ばい、むしろ若干プラスという結果でした。続いて、基準価額や資産総額に加えて資金の流出入がどうなっていたのかを確認していきますが、結論から言うと資金の流入は継続しています。
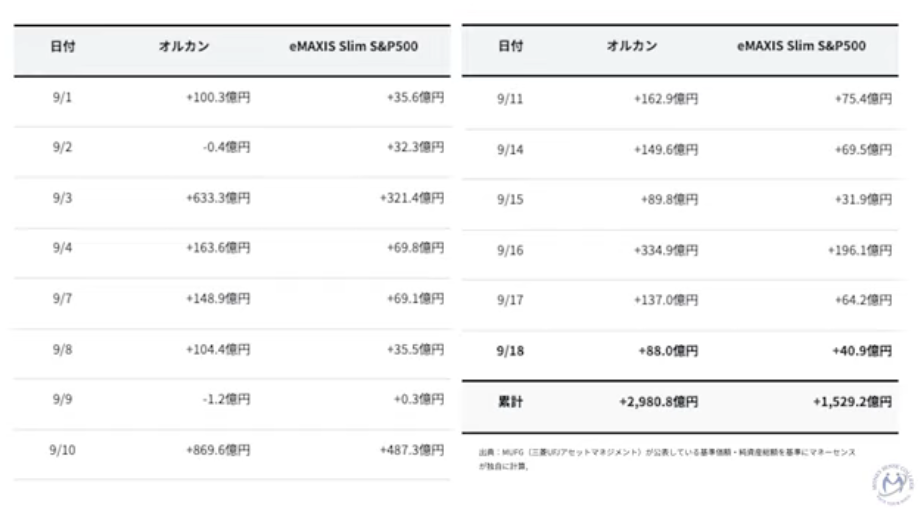
比較表で確認すると、細かい部分でマイナスになっている箇所も一部あるものの全体としてはほぼプラスで推移しており、前の期間と比べてもプラスになっているため、相場から撤退している投資家はそれほど多くないと考えられます。
ニュースが大きく取り上げられた9月8日あたりの基準価額ではマイナス1.2億円という数値が確認でき、オルカンについてはこの日に一定数の資金流出があった可能性があり、感覚的には短期的な値動きに反応して売却してしまった投資家がいたということかもしれません。そこは各自の投資戦略や投資ルールをどう設定しているかによる部分も大きく、長期投資を前提としているのであれば、この機会に長期投資における保有の意味を改めて考え直してみる必要があるかもしれません。
ここまで日銀とFOMCの利上げを受けた相場と投資家の反応を確認してきましたが、全体として大きな動きはなく、それほど騒ぎ立てる必要のある局面ではなかったというのが結論です。
日銀が利上げに動く一方で米国は利下げに向かうのではという観測もあり方向性の違いが話題になりましたが、こうした政策決定は概ね3ヶ月ごとに繰り返されるものであり、投資経験を積んでいる人にとっては慣れた出来事でも、ここ数年で投資を始めた人にとっては、中央銀行の動きにマスコミやSNSが反応するという一連の流れに一喜一憂するかどうかで経験値の差が表れる局面だったといえます。
ただし、この一連の流れの中で指摘されていた円高リスクそのものが消えたわけではないので、この点についても改めて共有しておきたいと思います。
円高リスクがなくなったわけではない(9:04)
出典:Google Finance
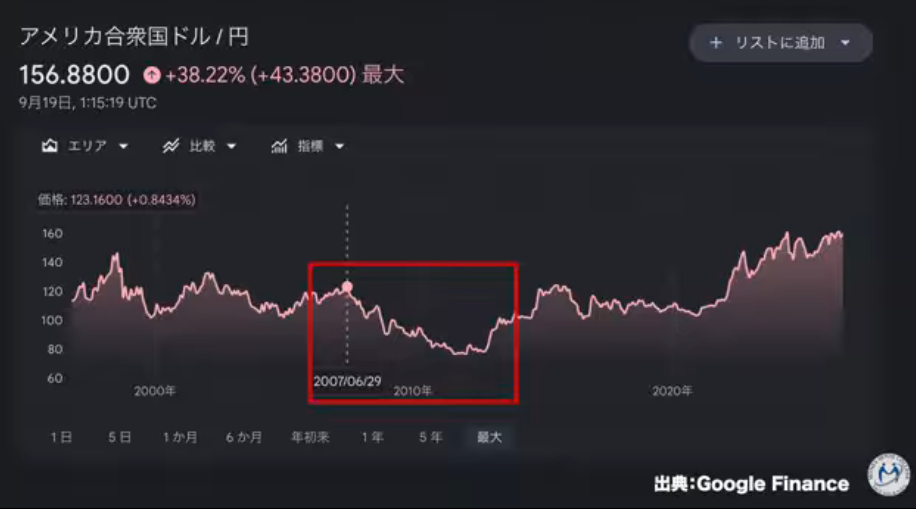
できるだけ長い期間で為替の推移を確認するため1990年代からのドル円レートのチャートを見てみると、2000年代は比較的100円以上の水準で推移し、一時150円をつけた場面もありましたが概ね130円前後で動いていました。ところが2007年、リーマンショックが始まる前後の時期から徐々に円高方向に進み、一時は76円、さらには75円台まで円高が進んだ局面もありました。
その後はアベノミクスが始まった2011年以降に相場は上昇へ転じ、安倍元総理が亡くなるまでの間は概ね100円から130円のレンジで横ばいの推移が続き、そこからコロナ禍を経て各国が財政出動を進めたことを受けて日本も円安方向に進み、現在は160円前後の水準にあります。
こうして振り返ると大体10年程度の幅で大きな波を描くような値動きが見て取れ、それに加えて米国大統領の任期に連動するような4年程度のサイクルも存在しているように見えます。10年、あるいは4年という単位で見ると時代によって大きく変動する局面があり、これは両国の政策の違いや経済状況の差によるところが大きいといえます。2010年以降に限って見ると為替の変動幅自体はそれほど大きくなく、円安方向への動きとしてはアベノミクスの開始時とコロナ禍の時期に急激な動きが見られたものの、円高方向への動きはそこまで強くはなかったように思われます。
むしろそれ以前、1990年から2010年ごろにかけての方が、短期的に円高と円安を繰り返す激しい値動きが多かった時期といえます。当時は日米の金利差も大きく、2007年ごろは日本がほぼゼロ金利であったのに対し米国は7%程度の水準にあり、この金利差を利用した円キャリートレードは以前からよく話題に上り、当時は「ミセス・ワタナベ」と呼ばれる個人投資家層がFXのスワップ金利を安定的に受け取る手法として注目されていましたが、今ではその言葉自体があまり取り沙汰されなくなっています。
これは当時の相場で大きな失敗を経験した人が多かったことが背景にあり、その頃の経済誌や書籍では主婦が毎月10万円を確実に受け取るといった内容の本が数多く出版され話題になっていましたが、結果としてリーマンショックによってそうした運用の多くが大きな打撃を受けることになりました。
こうした歴史からも学べることがあります。当時は130円台から75円程度まで、およそ半分の水準まで円高が進んだわけですから、その間海外資産の価値は円換算で大きく目減りしてしまうという事態が起こり得るということです。だからこそ資産形成においては、今保有している資産の内訳が海外資産なのか国内資産なのか、その割合をしっかりと把握しておく必要があり、円高に向かっても大きな影響を受けず、円安に向かった際にはきちんと恩恵を受けられるようなバランスを意識しておくことが大切です。
今回のケースでは大事には至りませんでしたが、こうしたリスクが消えてなくなったわけではありません。ここ十数年はずっと円安方向への動きが続いていますが、その流れが急に反転して円高に向かう可能性がないとは言い切れず、コロナ禍やリーマンショックのような突発的な出来事によって為替が想定を超えて大きく動くこともあり得ますし、そうした動きを事前に正確に予測することは難しいものです。だからこそ、どちらの方向に相場が動いても対応できる仕組みを持っておくことが望ましいといえます。
外国資産へ投資することの是非については、日本人は為替リスクを積極的に取り、一定程度は外国資産にも投資しておいた方がよいという考え方をこれまでも伝えてきました。その理由は、実生活における消費者としての立場で見ると円高になるほど暮らしが楽になるという側面があるからです。
かつて75円を目指すような超円高の局面では、マクドナルドがハンバーガーを50円や100円で販売するキャンペーンを行い若者が何十個も買って食べるといった光景も見られましたし、吉野家の牛丼がワンコインどころか300円台で提供されていた時期もあり、外食産業全体が非常に安くなっていました。当時はデフレの時代でもあったため、それだけが理由ではないにせよ、消費者としては物価が下がって生活しやすい環境だったといえます。
一方で、現在のような円安局面では国内の物価は全般的に上昇していきますが、これは日本が輸入に大きく依存しているためです。資産というものは本来、使うためのお金という側面を持っているため、消費者としての物価水準もきちんと反映されている必要があり、この考え方を購買力と呼んでいます。この購買力を維持し、向上させていくことこそが、資産形成の本質的な目的だといえます。
為替の影響からは誰も逃れられませんし、その動き自体を正確に読むこともできません。ただ、円安になれば生活は苦しくなり円高になれば楽になるという関係、デフレになれば楽になりインフレになれば厳しくなるという関係が成り立つため、円安になって生活が苦しくなる局面では資産の方が伸びる方向に向かっていなければ、全体としての調整が効かずバランスが取れなくなってしまいます。
逆に円高になって暮らしが楽になった局面では、資産が多少目減りしたとしても購買力としては維持、あるいは向上している状態を保てていれば問題はなく、単純に円建ての金額が増えたか減ったかではなく、その金額で何がどれだけ買えるのか、その量と質が維持・向上しているかどうかが資産形成における本質的な評価基準になります。
その観点から、円高になった際には資産の目減りをできるだけ抑えつつ、円安になった際にはきちんと恩恵を受けられるような資産配分をあらかじめ組んでおく必要があり、オルカン一本、あるいはS&P500一本といった運用にはこうしたリスクが伴うということです。そうした運用をしていた人たちが円高リスクについて騒ぎ始めた局面で慌てて売却に走ってしまうケースも見られ、今回全体としては大きな動きはなかったものの、9月8日には実際に売却した人が一定数存在していました。その中には短期的な値動きを狙った投資家もいると考えられますが、周囲の騒ぎに翻弄されて売却してしまった人も一定数いたと考えられ、こうした状況を踏まえると個人投資家としての経験値やレベルを高めていく必要性が改めて感じられます。
長期投資を前提にしているのであれば、こうした短期的な値動きに合わせて行動するようなものではなく、10年、あるいは50年といった長いスパンで捉えていく視点が重要になり、投資を始めてから10年後に使うことを想定している資金であれば、そのくらいゆったりとした時間軸で値動きを見ていく必要があります。
先ほどの10年程度のサイクルという観点で改めてチャートを見返すと、2011年ごろから大きな山を描くように上昇し、2020年ごろを底にして再び上昇しているという状態が確認でき、現在の2026年はちょうどそのサイクルの半分をやや過ぎたあたりに位置しているため、今後も同様の値動きが続く可能性があり、一旦下がってくる局面も想定しておく必要があります。
2011年ごろから2017年ごろまではオバマ政権の時期にあたり、一度山をつけたあとしばらく横ばいの動きが続いていますが、この横ばいの期間がトランプ政権の時期と重なっています。実はトランプ氏は為替相場に対してそれほど大きな影響を与えるタイプの人物ではないという見方もでき、今回は戦争を止めると発言しながら実際には新たな戦争が始まってしまったこともあり、解決にはまだ時間がかかりそうな状況です。
横ばいの局面は任期を踏まえるとあと2年ほど、2028年ごろまで続くと見られ、その間チャートはほぼ横ばいで推移するのではないかと考えられます。トランプ氏は為替やFRBの金融政策に対して積極的に発言をしてきましたが、実際にはあまり思うような結果につながっていない印象があり、今後現状の情勢に大きな変化がなければ多少円高方向に動く可能性はあるものの、全体としてはほぼ横ばい、あるいは緩やかな動きにとどまるという見通しで問題ないと考えています。
そうであれば海外資産の方が増えるため海外に寄せた方がよいという考え方も出てきますが、それはあくまで現在の情勢が変わらないことを前提にした話であり、情勢が変化した際に資産が大きなリスクにさらされてしまっては本末転倒になるため、やはり適切なバランスを保っておくことが望ましいといえます。将来を予測して資産配分を決めるのではなく、最初からさまざまな資産に分散しておくことこそが、個人投資家として取るべき正しい姿勢だと考えています。
まとめ(20:32)
株式一本、あるいは海外資産一本といった形で資産形成を進めている場合には、ここまで見てきたようなリスクが存在することを踏まえておく必要があります。株式相場の大きな下落や海外資産における円高リスクといった要素に対して、バランスよく資産を配分していく運用方法として、アセットアロケーション運用と呼ばれる考え方があります。こうした運用方法は公的年金の運用などでも採用されており、安定的な収益を上げる仕組みとして機能しています。
投資の目的は資産を増やしたいという思いがある一方で、老後資金として活用していくことを考えると増やすことと同じくらい安定性も重要になるため、そうした安定した運用を継続していくうえでアセットアロケーション運用は一つの有効な答えになると考えています。
またこちらの動画「オルカン信者は思考停止?インデックス投資家は三流?市場平均で満足するなんてありえない、に反論します」では、アクティブファンドの最新データや著名投資家の資産配分を基に、インデックス投資への批判が妥当かを検証しているのでぜひご覧ください。
 動画目次