
持株会は奨励金があるからお得?見逃しがちなデメリット
視聴者から、持株会についても動画で取り上げてほしいとの声が寄せられました。お金を持っている人ほど気になるテーマだと思いますし、奨励金があるなどお得な面もあるのではという指摘も一理あります。実はこれまで持株会単体をテーマにした動画は作っておらず、新社会人がお金について気をつけるべきことをまとめた回の中で少し触れた程度でした。今回はあらためて持株会についてしっかり解説していきます。
老後資金の資産形成が目的なら持株会は慎重に(1:15)
結論を先に言うと、資産形成を目的にするのであれば持株会への参加は慎重に考えた方がよいというのが基本的な考え方です。とはいえ、周囲との関係を考えると参加しないという判断がしにくい場合もあるでしょうから、そうした場合はお付き合い程度に留めておくのがよいと思います。
その程度の関わり方であれば十分に社会人としての振る舞いとして成立しますし、断り文句のように感じて気が引けるという方もいるかもしれませんが、その必要はありません。
奨励金は本当に高利回りなのか(2:01)
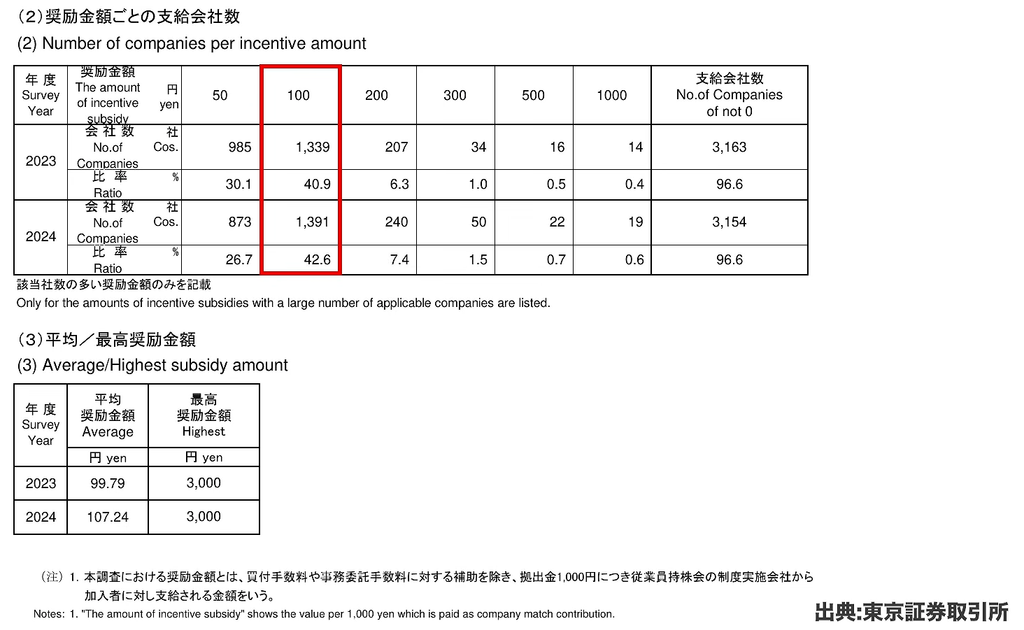
持株会の代表的なメリットとして挙げられるのが奨励金です。これは株式を購入する際に、給与天引きで拠出した金額に対して会社が上乗せをしてくれる仕組みです。どの程度の奨励金がつくのかについて、東京証券取引所のデータをもとに見ていきます。
出典:東京証券取引所
拠出額1000円に対してつけられる奨励金の金額を見ると、もっとも多いボリュームゾーンは100円で、次に多いのが50円という結果になっています。平均で見ると拠出額1000円あたり107.24円、最も高いケースで3000円という水準です。3000円という数字が出てくるのは、持株会に拠出できる月々の上限額が3万円程度に設定されているケースが多いためだと考えられます。数字を見る限り、奨励金の水準としてはおおよそ10%程度が多いというのが実態のようです。
ただしここで注意したいのは、この10%は利回りという意味ではないという点です。奨励金はあくまでその月に新たに拠出した金額に対して付与されるものなので、たとえば10年間積み立てを続けた場合、単純計算では10で割ることになり、実質的な年利は1%程度まで下がってしまいます。長期で積み立てていく場合には、奨励金があるからといって高い利回りが期待できるわけではないということは押さえておく必要があります。
また、持株会自体はリスク商品である以上、株式が上場しているか非上場かによっても状況は変わりますし、配当が出るかどうかも会社によってさまざまです。この点については、自分の勤め先がどのような制度になっているのかを実際に確認してみることをおすすめします。
自動積立(3:57)
2つ目のメリットとして挙げられるのが、自動的に積み立てが行われる仕組みであるという点です。給与天引きで拠出されるケースが多いため、基本的にはドルコスト平均法に近い形での投資が実現しますし、毎回手続きをする必要もないため機械的に投資を続けやすいという利点があります。こうした手間のかからなさは、継続のしやすさという意味では大きなメリットだといえるでしょう。
売りたい時に売れない流動性の低さ(4:24)
一方でデメリットとして挙げられるのが、売りたいときにすぐ売れないという流動性の低さです。持株会を通じて保有する株式は、証券会社に開設された総合口座の中で管理される仕組みになっており、自分の好きなタイミングで売却することがなかなかできません。実際に売却しようとすると、手続きから完了までに1カ月から2カ月程度かかることもありますし、会社に対して売りたいと申し出ること自体に気が引けるという声も少なくありません。
さらにインサイダー取引などの理由から、時期によっては売却が制限されることもあります。加入を検討する段階で、実際にはどのタイミングで売却が可能なのかをあらかじめ確認しておくことが大切です。
最大のデメリット:給与と資産が同じ会社に集中する(5:13)
持株会が抱える最大のデメリットは、給与と資産が同じ会社に集中してしまうという点です。勤め先の業績が悪化すると、株価の下落と同時にリストラや給与カットといった事態が重なって起こる可能性があります。最悪の場合には、職を失うと同時に保有していた自社株の価値も下がるという、いわばダブルパンチのような状況に陥りかねません。
本来、資産形成というのは給与収入がなくなった場合に備えて安定した運用先を確保しておくという発想で行うものですから、勤め先の株式に資産を集中させてしまうと、その前提が崩れてしまいます。早期リタイアを目指すような分散投資を重視する考え方とも逆行することになるため、この点には十分注意が必要です。
持株会への全力投資は避ける(6:09)
持株会という制度自体は、会社への貢献意識を高めたり、社員のモチベーションを向上させたりする目的で設けられていることが多く、その意味では十分合理性のある仕組みだといえます。ただし資産形成という観点で見ると、ここまで説明してきたようにマイナス面も多いため、持株会に全力で投資をすることはできるだけ避けた方がよいというのが基本的な考え方です。
すでに資産形成の土台がしっかりできている人が、その上にプラスアルファとして持株会を利用するという位置づけであれば問題はありません。実際の拠出額としては月々1000円から2000円程度というケースが多いようですので、その程度のお付き合い感覚で参加しておけば会社の中でも角が立ちにくいはずです。仮にもう少し多く拠出するとしても、毎月の投資金額全体の4分の1程度までにとどめておき、あくまでサテライト的な位置づけにするのが望ましいと思います。資産形成の中心となるコアの投資先をきちんと持った上で、そこにプラスして取り組むものだと捉えておくとよいでしょう。
まとめ(7:13)
ここまでは客観的なデータをもとにした一般的な見解ですが、最後は少し個人的な意見も交えてお伝えします。正直なところ、自分自身であれば持株会には積極的には取り組まないと思います。同じ金額を使うのであれば、iDeCoに回した方がはるかに合理的だと感じるからです。
iDeCoには所得控除という仕組みがあり、所得のある方であれば国から最低でも15%程度のリターンが得られるようなものです。所得がまったくなく税金を支払っていない方は対象になりにくいですが、そうした方はそもそもiDeCoやDCを選択すること自体が少ないはずですから、所得控除の恩恵を受けられる方であればiDeCoやDCを優先した方が合理的だといえます。しかもiDeCoであれば運用の中身は勤め先の会社に依存せず、資産配分を自分で選べますし、全世界株式のような分散されたファンドにも投資できます。こうした点を踏まえると、合理性で判断するならiDeCoを選ぶという結論になります。
iDeCoは月々5000円程度から始められるものもあり、老後の資産設計としても機能しますし、資産の分散と時間の分散を同時に実現できるうえ、長期投資にも適しています。勤め先を失った場合でも運用自体には影響がありませんし、自営業の方であればiDeCoは差し押さえ禁止財産にあたるため、万が一の際にも守られるという強みがあります。もちろん途中で引き出せないという制約はありますが、その点で言えば持株会もそう簡単に引き出せる仕組みではないため、大きな違いにはならないと感じます。
会社を辞めるときに株式を売却するのは自然な流れとして受け入れてもらえるはずですが、普通に働きながら自社株を売りたいと申し出ると、会社への忠誠心を疑われたり転職を勘繰られたりすることが今でも少なくありません。こうした空気は以前より和らいできているとはいえ、持株会を実施しているような会社ほど、まだ根強く残っている印象があります。最近では確定拠出年金制度に軸足を移す企業も増えていると感じますし、上場企業であれば持株会が用意されていることも多い一方、非上場の会社では自社で株式を買い取ってもらう必要があるケースもあります。
そうした会社では配当が魅力的な場合もあるため、一概に持株会がよくないとは言い切れない部分もあります。結局のところ、持株会への参加はできるだけ少額にとどめ、資産形成の中心はiDeCoなど自分で自由に設計できる制度に置くというのが、もっともバランスの取れた考え方だと思います。
またこちらの動画「新社会人のお金についてやってはいけないこと5選」では、給与管理や将来資金、投資を始める際に新社会人が避けたい5つの行動を紹介していますのでぜひご覧ください。
 動画目次