
【配当利回り4.4%】日経高配当株30指数が誕生
新しい高配当株指数が登場するという発表がありました。日経高配当株30指数という名前で、これまでに日経平均高配当株50指数が存在していたため、両者の違いが気になる方も多いと思います。
そこで、この記事では新指数の特徴と今後の展開、実際に投資するならどんな選択肢があるのかを整理します。あわせて、高配当株に投資する場合とインデックス投資をする場合で何が違うのかも解説します。
新しい高配当株指数が誕生(0:52)
日本経済新聞でも、JTやINPEXなどが採用される高配当株の新指数として報じられました。JTなどは高配当銘柄の常連なので、顔ぶれにそれほど驚きはありません。
この指数は、東京証券取引所プライム市場に上場する時価総額上位500銘柄の中から、予想配当利回りが高い30銘柄を選んで構成されます。構成銘柄は毎年6月に見直されます。
高配当株の指数としては、日経平均株価の構成銘柄225社のうち配当利回りが高い50銘柄で算出する日経平均高配当株50指数が代表的でした。今回の新指数は、選ぶ範囲が225銘柄から時価総額上位500銘柄へと広がっています。
利回りを見ると、日経平均全体が1.4%程度、日経平均高配当株50指数が3.6%であるのに対し、新指数は9月末時点で4.4%と高くなっています。もちろん利回りは時期によって変わります。
利回りが高くなる理由は考えてみれば単純です。プライム市場に上場する大企業の中でも時価総額が大きい500銘柄から、さらに利回りの高い上位30銘柄だけに絞っているので、高くなるのは当然です。選ぶ銘柄数が50から30に減ったことも影響しているはずで、50銘柄にすれば利回りは下がる可能性があります。ただ、いずれにしても4.4%程度という水準です。
日経高配当株30指数とは?(3:04)
注目したいのはウェイトです。配当利回りに応じたウェイトを基本に、売買代金から割り出した流動性で調整し、さらに1銘柄あたり最大5%というキャップがかかっています。ただし30銘柄で構成されるため、全体では150%分に相当し、それほど強いキャップではありません。
指数の公表日は10月19日で、算出開始日は2016年6月30日です。それ以前は存在しなかったものの、基準日である2016年6月30日を1万として過去にさかのぼって計算されています。
直近の財務や業績も考慮され、3期連続で最終赤字の銘柄や、期末の予想が無配となっている銘柄は除外されます。無配の銘柄を高配当株の指数に入れても意味がないので、妥当な基準だと思います。
9月末時点の構成銘柄を見ると、自動車関連が多い印象です。一方で、情報通信やハイテクといった銘柄はほとんど見当たりません。こうした企業は得た利益を設備投資に回して成長を目指すため、配当利回りが高くなりにくいからです。つまり成長株は外し、成熟した企業を集めた指数と言えます。今の株式市場は上がりすぎではないかと違和感を持つ方にとっては、参考になる指数かもしれません。
動画を撮影した10月20日時点では、この指数に連動するETFや投資信託の発表は確認できませんでした。公表されたばかりなので、今後出てくる可能性はあります。日経平均高配当株50指数に連動するETFとしては、1489や399A、531Aなどがすでにありますが、これらは別の指数に連動する商品です。4.4%の新指数に連動するものは、まだ設定されていません。
では、30銘柄を自分で買うとどうなるのでしょうか。各銘柄を100株ずつ買い、ウェイトは考えないものとして試算すると、約852万円が必要になりました。30銘柄は意外と大きな金額です。日経平均に入っていないとはいえ、時価総額の大きな企業ばかりなので、それなりの資金が要ります。
だからこそ、ETFや投資信託なら少額で買えるメリットが大きいと言えます。投資は最小購入単位がとても重要だと考えていますので、小口で買えるように商品化が進んでほしいところです。
高配当株なら取り崩さずにお金を受け取れるからお得?(7:08)
高配当株は根強い人気があります。理由としてよく挙がるのは、資産を取り崩さずにお金を受け取れるからお得だという意見です。しかし、基本的にはどちらも変わりません。資産を取り崩してお金にしても、高配当株で配当を受け取っても、ほぼ同じです。違いは気持ちの問題と言えます。
ここで大切なのがトータルリターンという考え方です。トータルリターンとは、配当や分配金といったインカムゲインと、値上がり益や値下がり損といったキャピタルゲイン・ロスを合わせたものです。インデックス投資はほとんど分配金を出さないファンドが中心なので、リターンのほぼすべてがキャピタルゲインになります。高配当株はインカムゲインの割合が大きいというだけで、合計すれば同じトータルリターンです。この見方は、お金の知識を身につけるうえでずっと意識してほしい基本です。
具体的な数字で確認します。100株を持つ1万円分の株式が、1年間で500円の配当を出したとします。5%の配当です。配当が支払われると、その分だけ株価が下がる配当落ちが起こり、理論上の株価は500円分下がります。100株の資産価値は9,500円になり、受け取った500円を足すと合計は1万円のままです。
一方、インデックスファンドを1万口、1口1円で持っていたとします。ファンドの中の株式が同じように500円分を稼いだ場合、基準価額が上がり、その500円を受け取るために売却すれば、口数が500口減って9,500口になります。残った資産9,500円と受け取った500円を合わせれば、こちらも1万円です。
受け取り方が違うだけで、理論上は資産の取り崩し方の違いにすぎません。毎年確実にお金が必要で、自動的に現金が入ってくる形のほうがよい方には、高配当株が向いているでしょう。ただし、これから資産を増やしていきたい段階の方が配当を受け取ってしまうと、投資に回せる資金が減ってしまいます。資産を取り崩す段階であればどちらでも変わらず、資産形成の段階ではインデックス投資のほうがよいという結論になります。
投資信託は売却すると口数が減っていつかなくなる?(11:05)
売却すると口数が減るなら、最終的にはなくなってしまうのではないかという疑問があります。しかし、口数が減っても1口あたりの価値が上がっていけば問題ありません。1口1円で始まった基準価額が2円、3円と上がっていけば、取り崩しを続けても理論上はなくならない計算です。
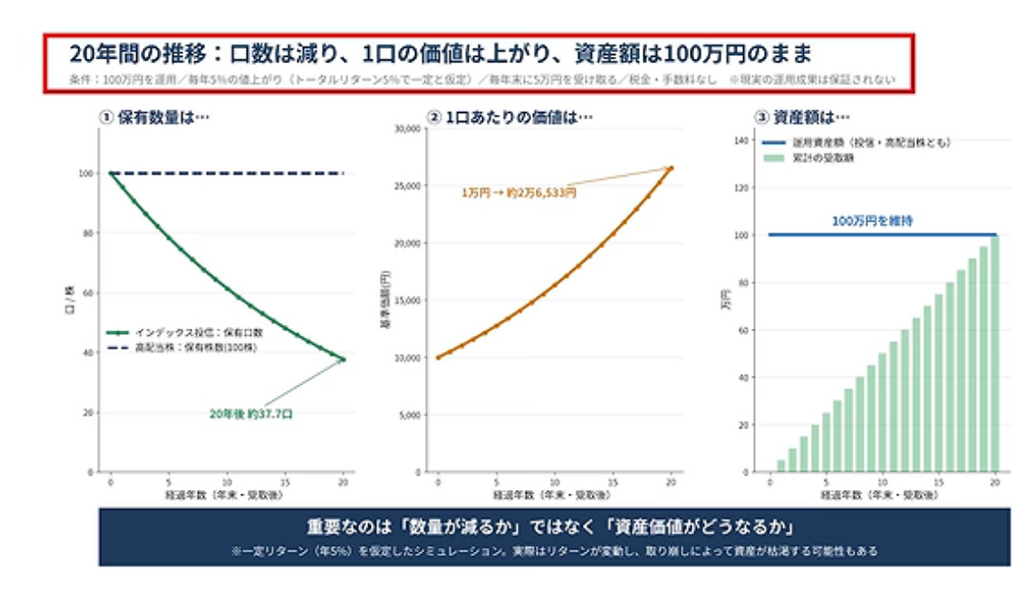
試算してみます。100万円を運用し、毎年5%ずつ確実に値上がりするとします。トータルリターンは5%で一定です。毎年末に値上がり分の5万円を受け取るとすると、保有口数は少しずつ減りますが、1口あたりの価格は上がっていきます。これを掛け合わせた評価額は100万円のまま一定で、累計の受け取り金額は年々増えていきます。運用している元本は同じで、受け取りだけが積み上がっていく形になり、この点は高配当株とまったく変わりません。高配当株を運用している方なら、すでに理解されていることでしょう。
そのため、気持ちよく続けられるほうを選べばよいと思います。ただ、NISAやiDeCoなどで資産を増やしたい場合は、基本的にインデックス投資がおすすめです。トータルリターンがすべてキャピタルゲインになり、外に出ないので、複利の効果で再投資されます。ファンドの中で再投資されるため、手元に受け取らない分の税金がかからないという点でも有利です。
コメントには、チャリンチャリンと配当が入ってくれば、株価が下がっても気にならないという意見もありました。持ち続けられるという意味ではよく分かります。個人的にはそうした気持ちはあまりありませんが、それを投資家らしくないと言い切るのも違うかもしれないと、最近は思うようになりました。性格や好みの問題でもあるからです。
最終的には、投資を継続できることがいちばん大切です。投資を文化として根づかせたいと考えているので、有利不利でいえば現状ではインデックス投資をすすめます。それでも、インデックス投資では続けられない理由があり、高配当株や高配当株のETFなら続けられるのであれば、そちらを選んでかまいません。投資はあくまで、人生を豊かにするための道具です。再現性が高く、継続できることが条件になります。
お金の受け取り方は自分に合った方法を選ぶ(14:35)
取り崩す段階であれば両者にあまり差はありません。取り崩さなくてよいというのが、インデックス投資の良さです。
資産形成の段階では、お金を積み立てて受け取らないまま増やし、その後に取り崩していきます。インデックス投資ならそのまま保有し続けながら移行でき、スムーズです。iDeCoや企業型DCも、バランス型やアクティブ型が一部にあるものの、基本的にはインデックス型が主流で、アセットアロケーションに沿った運用ができるようになっています。NISAでも、定期売却サービスが主なネット証券でほぼ使えるようになっています。分散投資という面でも、インデックス投資には一日の長があります。
とはいえ、継続できることが本当に大切だと感じるのであれば、一部でも全部でも、自分の範囲内で高配当株を運用するのは問題ありません。ただし、株式100%の運用は危ないので、分散投資は心がけてください。
まとめ(16:06)
これまでは日経平均株価の中から選ぶ50銘柄の指数しかありませんでしたが、今回は時価総額上位500銘柄から選ぶ新しい高配当株指数が生まれました。範囲はS&P500のような大型株の世界に近く、AIや半導体といった成長株をほぼ除き、成熟した企業を集めている点が特徴です。一定のファンダメンタルズも見られるため、こうしたETFや投資信託の登場を待っていた方もいるでしょう。商品化が進めば、購入できる商品も出てくるはずです。焦らず、もう少し待ってみてもよいと思います。
またこちらの動画「【新NISA】高配当株投資はおすすめできない!総利益が減り続ける不都合な真実」では、資産形成期に高配当株が向かない理由を、複利効果やNISA枠の消費、外国税額控除の3つの視点から解説していますのでぜひご覧ください。
 動画目次