
【1ドル130円割れも?】債券市場に異変。コアウィーブショックの先に待つ円高シナリオ
最近、コアウィーブショックという言葉が話題になっています。市場の動きそのものは大きくありませんでしたが、これまでとは少し違った動きも出てきており、警戒を強めています。
2026年10月、AI向けの設備を提供するコアウィーブという会社の社債が急落し、株価も下落しました。それにつられて、さまざまな会社の株式も売られています。ただ、株式市場の下落は大きくありません。日経平均は下落幅の面で過去3番目になりましたが、これはあくまで金額ベースの話で、率にすると約3%程度です。
とはいえ、この出来事を取り巻く市場の相互作用を見ると、ITバブル崩壊時にどうも似てきているように感じます。似てきているだけで、そうだと言い切るにはまだ確認すべきポイントが多くあります。それでも予兆と感じる部分はあったため、共有したいと思います。
ITベンチャーバブルの時には、実際に起業していました。その後、会社を手放さざるを得なくなった経緯もあり、肌で体験しています。そうした経験が何かの役に立てばと思っています。ただし、今回の内容には多分に主観が含まれています。違う意見ももちろんあるはずですので、その点をご了承のうえ、最後までお付き合いください。
コアウィーブショックとは何か?(1:53)
コアウィーブは、AI向けの設備を提供する会社です。その社債が暴落し、額面に対して15%程度まで下がりました。背景にあるのは、一言でいえば信用不安です。
アメリカの企業が資金調達をする方法として、いま盛んに使われているのが、担保付きの融資を証券化したものです。このスキーム自体に懸念が生じ、そのビジネスモデルは本当に大丈夫なのかと危険視されたことが、1つの要因だと考えられます。
仕組みは次のとおりです。コアウィーブが株式や社債を発行し、さらに担保付き融資を受けてAI設備を購入します。そして、その返済を将来の収益によって行っていきます。それが本当に返済できるのかという疑問が生じたために社債が下がり、株価も暴落したというわけです。
ここで気になるのが担保付き融資です。実際には証券化されているため、ローンとして販売されているわけではありませんが、中身はそうしたものなので、便宜上このように訳しています。AI関連、特にハイパースケーラーと呼ばれる企業がよく使う手法で、貸し手は銀行やファンドに限りません。有名なのはエヌビディアです。
お金を貸してもらう代わりに差し出すのが担保です。GPUなどの設備や、会社を所有する権利がこれにあたります。担保があるから貸してもらえ、返せなければ担保を取られるので、貸し手としては安心です。この融資を証券化して購入すれば、お金を貸す側に回れます。
身近な例でいえば、住宅ローンがまったく同じ構造です。住宅を購入する際、その住宅に抵当権をつけて銀行から融資を受けます。今回は、不動産を売っている会社がお金を貸しているようなもので、内部でお金をぐるぐる回している形に近いといえます。
エヌビディアは、ハイパースケーラーがデータセンターを作るうえで欠かせないGPUを、ほぼ一手に引き受けている会社です。そこから見れば、GPUを買うお金は要らず、貸してあげる、その代わりにデータセンターそのものを担保にさせてほしい、ということになります。証券を発行してもらい、それをエヌビディアが保有すれば、コアウィーブはお金を払わずにGPU設備を手に入れられます。実際にはもっと複雑ですが、単純にいえばそういう仕組みです。
お金の移動がない代わりに、エヌビディアは将来のAIからの儲けも受け取れます。GPUを作るための資金は別途調達し、それを売るという循環が続くわけです。これを使えば、いくらでも設備が手に入ることになります。これが現状のビジネスモデルであり、資金調達スキームです。
ところが、そこに限界が来ているのではないかというのが、今回の社債価格の下落、金利の急上昇、そして株価の下落につながったとの見方です。この疑問は、以前からずっと言われてきたことでもあります。
見方は大きく2つに分かれます。1つはAIバブルの終焉です。借金に依存した過剰な設備投資が限界を迎えつつあるという見方です。もう1つは過剰反応です。需要は実際にあり、成長もしているので、足元の混乱は一過性だという見方です。どちらにも一理あり、いまの現象だけでは、本物の前兆なのか一過性なのかは判断できません。
将来のリスクを負っている以上、本当に一過性なのかを見極めていく必要があります。そこで注目しているのが債券市場です。仮にAIバブルが崩壊するなら、反応するのは債券市場だと考えられます。株価も動きますが、それより大事なのは債券市場で、その動きを見れば、市場がどう反応しているかが見えてきます。株価だけを見ていてはいけません。2000年代のITバブル崩壊でも、債券の反応が引き金を引いたといえなくもありません。
注目したいのは、米国の長期金利が下がったこと(8:47)
出典:日本経済新聞
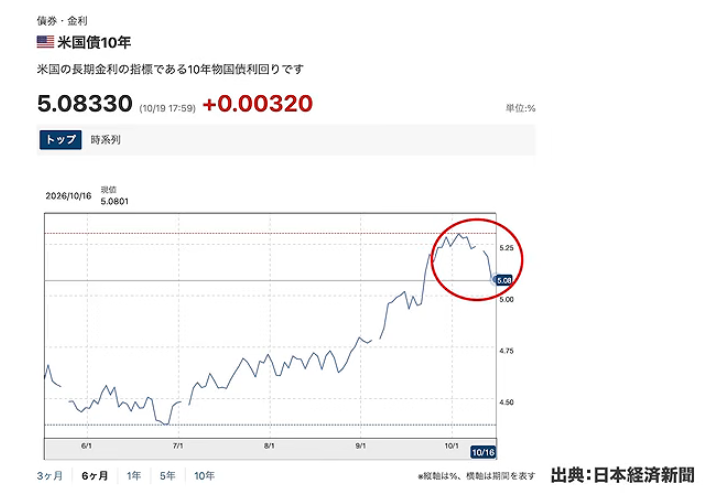
特に注目しているのは、米国の長期金利が下がったことです。これは、アメリカの10年債が買われたことを意味します。
コアウィーブの社債が売られて価格が下がり、金利が急上昇し、株式市場も売られました。では、その資金はどこへ行ったのかというと、米国の10年債に入っていったのです。グラフを見ると、5.3%ほどだった長期金利が5%台に下がっています。わずか0.3%程度ですが、これまでとは違う動きです。
一方で、短期債の金利は上がっています。9月にFOMCが利上げをしたためです。短期は上がり、長期は下がるという、いわゆるフラット化が起きました。まだ1回しか起きていないので何とも言えませんが、これが続くと、景気の転換点とされる局面に入っていきます。これまでは長期金利が上昇を続けるスティープ化が進んでいましたが、それが横ばいになり、さらに逆転すると逆イールドになります。逆イールドは景気後退の前兆といわれてきました。いまはそれが緩やかに起きつつある状態です。日本経済新聞も、週間で1年7カ月ぶりの低下幅となり、安全資産にマネーが回避しているという趣旨の報道をしています。
もう少し詳しく見ると、5年債あたりから金利が下がり、価格は上昇しています。つまり、5年債以降が買われているということです。これは、株式よりも債券に魅力が出てきたということでもあります。
米国の長期金利は5%を超える高い水準にあります。持っているだけで年5%が入ってくるのですから、堅い投資です。円で考える場合は為替の変動を受けますが、ドルで生活している人にとっては、アメリカが崩壊しない限り5%の収益が入る、かなり安定した投資です。
一方、株式はそれ以上の儲けが出ていたからこそ、これだけ高い金利でも買われていました。株式が上がっていたのはAI関連が牽引していたからです。ハイパースケーラーと呼ばれる企業が、シェアを取るために巨額の設備投資をしており、いまのペースでも足りないほどでした。その資金を用意するために、データセンターそのものを担保にしてさらにお金を借りる、という手法が使われてきました。それがアメリカ国内で循環し、株式が上がり続けてきたのです。
市場はAI投資の先にある景気後退を警戒した?(12:46)
このスキームが少しでも巻き戻り始めると、景気後退が起きます。バブルならば崩壊しますし、バブルでなかったとしても、株価が下がっていく転換点に来ているという見方もあります。
この流れを牽引しているのはAIの需要です。では、そのAIは本当に儲かっているのでしょうか。これは一概には言えません。
AIでは大儲けできない?(14:56)
データセンターが求められているのは、AIを稼働させるためです。チャットで文字を打つと、AIがそれを受けて考えますが、その際には大量のGPU計算と電気が必要で、非常に大きな施設が要ります。それが欲しいからこそ、データセンターを作っているのです。
では、利用者はお金を払っているでしょうか。無料で使っている人が多いはずです。そもそも、AIを使ったことがない人が大多数かもしれません。使っている人でも、無料の範囲内にとどまる人が大半でしょう。Googleで検索すると、上のほうにAIが勝手に答えを出していますが、あれも無料です。もちろん、企業が使ったり、個人でも使い倒したりする人は有料で払っています。OpenAI、Anthropic、Microsoftのcopilot、AlphabetのGeminiなど、各社がAIを提供していますが、実際には大赤字です。
知人にAIをガンガン使い倒している人がいます。昨年1年間を従量課金で計算すると、およそ1億円になったそうです。ところが実際には、月額100ドルか200ドル程度で済んでいます。それほど安く提供されているのです。理由はシェアを取るためです。
しかも、中国勢も台頭してきました。DeepSeekのようなものです。開発競争が激しいのは、これが軍事に直結するからでもあります。AIだけで動くドローンが人を殺すというニュースも出てきており、すでにAIが人を殺す時代に入っています。戦争を遂行し勝つためにはAIの技術が必要で、その位置づけは原子力に近いともいえます。
同じ構図だったのがITでした。インターネットを制する者が世界を制す、という言葉を聞いたことがあるはずです。ロシアとウクライナの戦争でも、スターリンクの通信回線が戦況に影響を与えています。イランとの戦争でもドローンが飛んでおり、それを動かすための通信技術が発展してきました。まさに軍事のための技術です。だからこそ、お互いに引くに引けず、価格を高くできません。
みんなに使ってもらうことで、どう使われるのか、どの頻度で、どの時間帯に、どこで使われているのかといった情報が集まります。無料版なら、何を聞いているかまで収集できます。それによってAIをさらに発展させようという流れです。これはITバブルの時も変わりませんでした。当時は、儲かっていないのに資金だけはたくさんある会社が多くありました。
実際、運営していた会社も赤字でした。掲示板のBBSを運営していましたが、赤字企業のまま会社を売却しています。当時は、赤字企業を買収すると、その赤字を買収元の黒字と相殺できる税制があり、税金を払うよりは買収したほうが得だということで売買が成立しました。売買されていたのはBBSそのものではなく、顧客データです。顧客数が多いほど高値がつき、その相場はいまも大きくは変わっておらず、日本円で1人あたりおよそ5000円です。メタが上場した時も、ユーザー数から大体の規模は想像がつきました。
OpenAIでもAnthropicでも上場すればこうした視点で評価されるでしょう。BtoCのインフラとして使われている以上、基本的には顧客データをどれだけ持っているか、どれだけ細かくセグメントに分けられているかが問われます。利用者から見れば気持ちの悪い話ですが、個人情報を入れないと使えない以上、握られていることは間違いありません。特にFacebookのように実名で登録し、居住地や性別、年齢、出身地まで入れるサービスでは、Meta社が知っているわけですから、その会社を買えばその情報も見られます。そこが知的財産であり、資産になります。
結局、BtoCでシェアを取りにいくサービスで人類がマネタイズできた方法は、大きく分けて2つしかありません。1つは広告モデル、もう1つは上場や売却による個人情報の売買です。AIも上場した時にはおそらくそれで判断されます。チャットGPTが最近広告を始めたのも、それしか儲ける手段がないからでしょう。
フリーミアムモデルというものもあります。無料で配ってシェアを取り、一部の人が有料化して恩恵を受ける仕組みで、一番有名なのはAdobeのAcrobatです。PDFを見る側は無料ですが、作る側の企業はAcrobatが必要なので、それでビジネスが成り立っています。AIも同様に、一般の利用者には無料で使ってもらって広告収入を得て、企業には高い料金を取るというモデルです。ほかに方法があれば、それは歴史的な大発明で、起業したほうがいいでしょう。正直なところ、誰もそこまで考えていないと思います。
ただ、AIにはまだ広告がほとんど載っていません。有料プランでは見えませんが、フリープランでは載り始めています。広告を載せるのは自然な流れです。YouTubeも無料で見るから広告が流れます。有料のYouTubeプレミアムに入っても、YouTubeにとっては儲けにならないのです。以前運営していた会社にも、広告を消したい人向けの月額プランがありましたが、収益は全体の数%にすぎませんでした。広告で稼ぐ分を月額に置き換えたら、とんでもない金額になり、誰も入らなくなるからです。実際、ネットフリックスやアマゾンプライムのように、有料でも広告が出るサービスは増えています。電車も、お金を払って乗るのに広告があります。事業者は収益が合えばよいだけで、合わないなら広告も見せますし、さらにお金を払えば広告を完全に消せるという形になっています。
ただ、それだけではAIの未来は厳しいといわざるを得ません。広告でしか儲からず、一般の人は広告を嫌います。広告を見せるほど使われなくなり、見せなければ収益にならないからです。YouTubeが見られるのは、エンタメとして楽しいからです。AIは必ずしも楽しくはありません。
では、企業向けならどうでしょうか。こちらは非常に大きな力を持っていると思います。従業員に払っている給料が、そのままAIに置き換わるだけだからです。会社の人件費は数千万円、数億円にもなりますから、それをAIに振り向けるとなれば、先ほどの1億円という話にもなります。それだけの価値があるからこそ使っているわけです。
AIにもランクがあります。高収入の人には、封筒の宛名貼りなどさせず、もっと高度なことをしてほしいと考えるでしょう。アルバイトのような仕事は安いモデルに任せればよく、その割り振りが必要になります。だからこそエージェントなのです。AIをこのように見ていくと、産業がどう変わっていくか、想像がつきます。これはあくまで主観ですが、ITベンチャーで起業し、その終わりを経験した人間から見れば、おそらくそうなっていくだろうと思います。
軍事産業でもある以上、AIは引くに引けません。しかし、割を食うのは投資家です。バブルが崩壊したとしても技術は発展しますし、生き残る企業は生き残ります。マイクロソフトも生き残りましたし、アップルもギリギリでしたが、いまや世界有数の企業です。ただ、ハードウェアで勝ち残るには、ジョブズの再来のような力が必要かもしれません。普通に考えると、シャープのようになる企業も出てくるでしょう。特定の企業を挙げて申し訳ありませんが、歴史から学ぶという意味では、そういう見方もあります。
いまがバブルかどうかは分かりませんが、少なくとも懸念が出ている以上、バブルに近いのだろうと思います。債券が売られたことで、本当に持続可能な成長なのか、速度は適正なのかが問われます。不正アクセスも横行しており、実際に被害が出ています。そんな技術をこのまま発展させてよいのか、誰でも使わせてよいのかという話にもなり、認証を受けた企業にしか使わせない、無料でも本人確認をして登録させるといった規制も出てくるかもしれません。これはクラウド上のAIの話で、ローカルで動かすAIはやりたい放題だといわれます。悪用を防ぐ制限がかかっていても、いくらでも外せるという話で、そうしたものがすでに開発されているそうです。これは伝聞にすぎませんが、毎日のように不正アクセスが来ている状況を見れば、あり得る話でしょう。
こう考えると、投資家が景気後退を見越して、速度を弱めよう、投資しすぎなので抑制しようと、ブレーキをかける場面が必ず出てきます。だからこそ今回、資金は株式市場ではなく、米国の長期債に向かったのだと思います。実際に、すでに起きていることです。
今後どうなっていく?(30:04)
では、今後はどうなるのでしょうか。アメリカがこれほど設備投資に力を入れている背景には、トランプ政権の存在もあります。国内投資を重視し、そのために関税を引き上げ、減税を行い、国内の投資に大量のお金を出してきました。
ただ、中間選挙で大敗する可能性があります。このままいけば負けると見ています。戦争を始めたのに、ウクライナも止められず、イランとの戦争も止められず、休戦も結べず、ノーベル平和賞ももらえていません。仮に議会の勢力が逆転すれば、大統領とはいえ国内政策への力はそれほどなく、議会が重要になります。対立が深まり、債務上限の引き上げができなくなるかもしれません。そうなれば、支払い停止のリスクが高まり、政府による追加投資も抑えられます。米国債の価格が上がる、つまり金利が上がることにもなりかねません。
そうなるとドルの求心力が弱まり、米ドルが安くなって円高に向かいます。ITバブル崩壊後も、急激な円高に1度向かい、その後テクニカルな動きで円安に戻りましたが、その後は安倍政権ができるまでずっと円高が続き、75円台まで行きました。125円や130円あたりから半値近くまで円高になったのです。同じことが起きると予測しているわけではありませんが、ワーストケースとして円高に向かう動きは警戒しておいたほうがいいと思います。
円高以外にも可能性はあります。米国の景気が下がってくれば、FRBは利上げから利下げに転じる局面が出てきます。日本は、まだ緩和的とはいえ現在の金利水準を維持するとして、アメリカの景気に引っ張られて多少下がったとしても、まだ1.25%程度と低い水準にとどまります。米国が下がり、日本がそのままなら、金利差は縮小していきます。これもドル安、円高の方向です。
米国株式と債券のリターンを比較すると、ITバブル崩壊前の1999年は、株価が20%以上も上昇していました。一方、米国債のリターンは、利息と価格変動を含めてマイナス8.2%でした。金利が上昇して債券価格が下がっていたからです。ところが2000年にこれが逆転します。株価が10%ほど下がった時、債券市場は16.6%のリターンとなりました。この傾向は向こう3年間続き、株価は目も当てられない状態になります。
2003年は意図的にデータに入れていません。この年は株価が急上昇し、債券は大きく下がりました。ただ、その時の事情を説明し始めるときりがなく、その後再び株価が下がったので、差し引いて考える必要があります。いずれにしても、3年間で見ればリターンは変わっていきます。株式だけを持っていれば非常によいというわけではなく、債券も含めて考えれば、やり方はあるということです。
いまの状況から見えるのは、米国株式の急落、あるいは緩やかな下落に加え、ドル安という局面です。このままコアウィーブショックのような出来事が続き、米国の金利が下がれば、株価が下がるほど、5%という金利水準が魅力的に映ります。名目金利ではありますが、5%程度の収益で十分満足できるなら、資金はそちらに回り、金利はさらに下がります。実際に下がってきたからこそ、債券価格が上昇し、利息を含めて2桁台のリターンが出たという側面もあります。債券にはこうした動きがあるため、株価だけを見ていては片方しか見ていないことになり、資金がどこへ行っているのかが分かりません。
経済は、貸借対照表のように両側で見なければなりません。借金があれば、それを使って買った資産が必ずあります。お金が出ていくなら入る先が必ずあるのです。株式も債券も資金調達の手段であり、その資金で何を買っているのか、買ったものがお金を生み出しているのかを見る必要があります。そう考えると、いまの状況は本当に大丈夫なのかと思い始めたのです。
もちろん、そう思い始めただけで実際には一過性でコアウィーブだけが悪く、ほかは大丈夫という結論になる可能性もあります。次に見られるのは、オラクルなどの株価や財務でしょう。
まとめ(36:29)
ここまで全体の話をしてきました。1社の債券が売られただけですが、その時に株価も大きく下がりました。ほかの会社も下落しましたが、下げ幅は大きくありません。それでも株式に影響を与えたことは確かです。そして、債券も株式も売られた時、資金は米国債に向かいました。これが、いまの市場参加者のお金の動きです。
これは、将来景気後退が起こるかもしれないという予測に基づいた動きです。AI企業の収益源を考えた時、このまま儲かり続けるのか、内部循環はよいとして、実際に儲けは出ているのかという疑問が浮かびます。マネタイズは広告モデルか、上場して誰かにババを引かせるかになりかねません。
この動きはここ数ヶ月の話ではなく、2〜3年あるいはもう少し先かもしれません。ITバブルの時も、FRBが動いた後、2001年12月のあたりでも金利は上がり続けました。円高に向かったのも1年後ぐらいで、それまではピークをつけていたのです。ですから、米国の金利がまだ上がっていくことも考えられます。
ただ、日米ともに為替介入をしており、30兆円弱規模にもなります。それがチャートにどう反映されているかは分かりませんが何らかの圧力はあるのだろうと思います。
スタンスはあくまで長期投資で10年以上の流れで見ています。そう考えると、いまの状況でも1度130円を切ってくる事態は普通に考えられます。140円で一度止まってからまた下がる、125円あたりが壁になる、130円あたりで揉み合うなどさまざまなパターンがあるでしょう。
その後、トランプ大統領が対立を深めたり大きな揺り戻しが起きたり、AI企業が不正アクセスなどをセキュリティ面で止められなくなったりすれば締めつけるしかなくなります。ただ、締めつけてもアングラ化してローカルAIの開発が進み、中国にいいようにされる可能性もあります。この流れは止められないのか、国運をかけてまでやらなければならないのか。
覇権国家が衰退していくのは大体こうした流れだと思いますし、歴史的にも何度かありました。イギリスが衰退したのもそうでした。ただ、それは非常にスパンの長い話で、いまの自分たちはもう少し手前にいます。
すぐに起きると言いたいわけではありません。ただ、ワーストケースは過去の例から十分に学べます。円高になった時、米国株が下がってドル安になった時、日本株を含む世界の株式はどうなるのか、債券の比率を高めておくべきか、その割合はどうするかといったチェック項目を今のうちに考えておく必要があります。
今回の内容は、決して不安を煽るものではなく、正しく恐れるためのものです。いま全体を俯瞰して、備える方法があるということ、そしてそのために何をすればよいかという問題提起をしたつもりです。内容には、かなり主観や経験が含まれています。今後どうなるかを予測することは誰にもできません。それでも、最悪のケースを考えたうえで、金融資産を守らなければなりません。
同時に、投資は続けなければなりません。続けるためにどうするかを考えるのが、アセットアロケーションを意識した運用や、長期投資の考え方です。そうした視点をぜひ持っていただきたいと思います。少なくとも、円高に向かう場合への何らかの対策は立てておいたほうがよいと思います。
またこちらの動画「【生命保険離れ】解約が過去最高…その保険、本当に必要ですか?」では、貯蓄型保険を続けるか解約して運用に回すかの判断軸や、万一のときに本当に必要な保障額の考え方を解説していますのでぜひご覧ください。
 動画目次