
勝率100%でも大暴落?「神のポートフォリオ」がS&P500に負けた日
未来で値上がりすることが分かっている「神のポートフォリオ」とS&P500を比較した研究があります。アメリカで行われた、ややお遊び要素のある研究ですが、仮に未来が見通せるとしたらどんな結果になるのかを検証した2021年発表の論文です。
ここから何が見えてくるのかを、ご紹介します。
神のポートフォリオとは(1:09)
出典:alpha architect
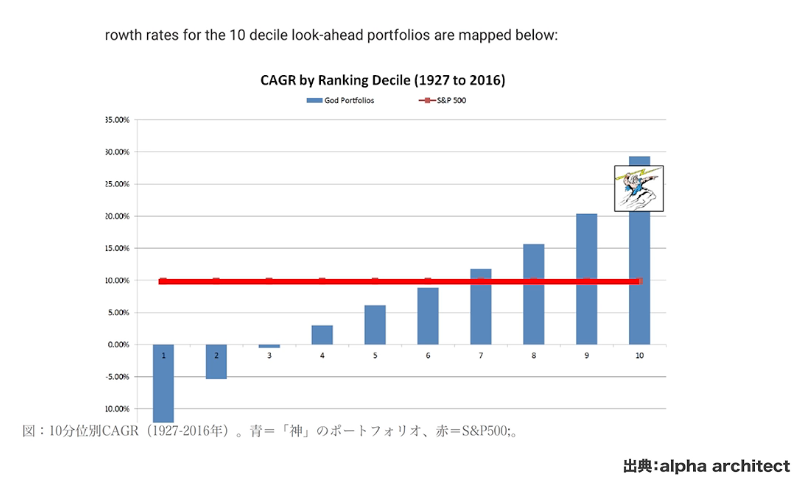
神のポートフォリオの対象は、ニューヨーク証券取引所とアメリカン証券取引所に上場している企業のうち時価総額で上位500社です。この500銘柄について、5年後のリターンがすでに分かっているものとします。そのリターン順に並べて10分割し、5年ごとにグループを入れ替えながら、各グループの成績を比較していきます。未来が分かっているため、常に上位50社という最良のグループを引き続けられるわけです。もちろん現実には不可能ですが、仮にそうしたらどうなるかを見ていきます。
結果のグラフでは、第1分位から第10分位まで、当然ながらとんでもない差がつきました。上位50社を持ち続けたポートフォリオが最も増え、最下位のグループは大きくマイナスになります。S&P500は年10%程度で推移しており、神のポートフォリオには遠く及びません。
数字で見ると、最良のグループの年平均成長率は29.37%、標準偏差は22.41、シャープレシオは1.12でした。一方で最大ドローダウンは-75.94%です。神のポートフォリオなのに、これほど大きく下がっています。比較対象のS&P500は、年平均成長率が9.87%、標準偏差が18.96、シャープレシオが0.42、最大ドローダウンが-84.59%でした。ちなみに最下位グループの最大ドローダウンは-99.99%で、ほぼ資金を失う結果です。
ここから言えることはいくつかあります。まず、バフェット氏が神と呼ばれるのも納得だということです。未来が分かっている状態でさえ年平均29.37%ですから、その3分の2に当たる約20%を長年出し続けているのは驚異的です。ただし彼はリターンだけで銘柄を選んでいるわけではなく、手法は異なります。それでも、将来5年間で最も儲かるものに投資すればリターンが最大になるのは当然のことです。
「神のポートフォリオ」は何度も大暴落する(5:27)
出典:alpha architect
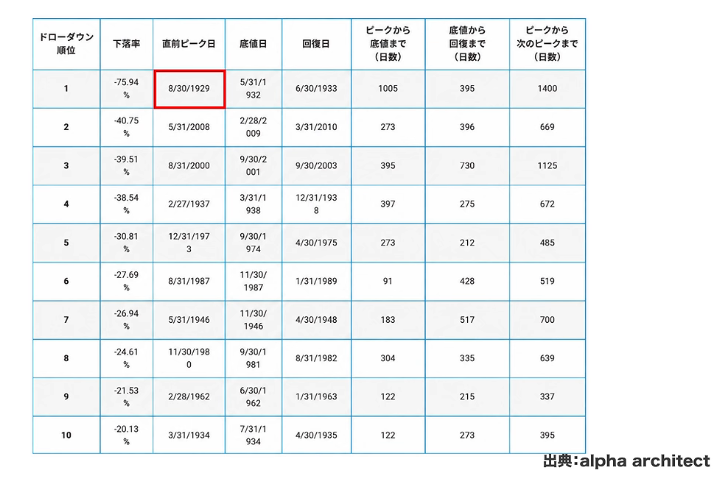
注目したいのは最大ドローダウンです。ドローダウンとは、それまでの資産の最高値であるピークから、どれだけ下がったかを示す指標です。下がった後に回復して最高値を更新すれば、ピークも更新されます。論文では、下落率の大きい順に1位から10位までが示されていました。
最大の下落は-75.94%で、ピークは1929年8月30日、底は1932年5月31日でした。これは世界恐慌にあたります。ピークから底までは2年半以上かかり、回復にも1年以上かかっています。ピークから次のピークに戻るまでは約1,400日です。それ以降では、2000年前後のITバブル崩壊や、比較的最近の2008年のリーマンショックも上位に入っています。
世界恐慌は昭和4年の出来事で、私たちは経験していません。しかし2位、3位の下落は経験していますし、当時すでに投資をしていた方も多いでしょう。当時と今では金融システムが大きく違うため、世界恐慌ほどの下落は起きにくいと思いますが、現状でもこの程度の下落は想定しておくのがよいと考えます。
個人投資家が耐えられない下落幅は、一般に30%から33%程度と言われます。上位4つはこれを大きく超えており、ほとんどの人が耐えられないはずです。5年先の未来が見通せる神のポートフォリオでさえ、20%を超える下落を10回も経験しています。長期的には29%を超えるリターンを得られても、短期的な大幅下落は避けられなかったということです。
負け組を空売りする「神のヘッジファンド」も検証(8:18)
出典:alpha architect
この論文では、成績の悪い銘柄はマイナスになるのだから空売りしてしまえばよい、という検証も行われています。ただし日本では個別株の空売りは取りづらいため、ここでは詳しくは触れません。
まず、空売りをせずに上位50銘柄を買うだけの場合を、S&P500と比較した図表を見てみます。S&P500のほうがドローダウンの期間は長く、面積が大きくなっています。一方、ドローダウンのピークの深さはそれほど変わりません。アメリカ株というひとつのセグメント全体が一緒に下落してしまうため、どれだけ株式の中で分散しても、あるいは銘柄を厳選しても、同じような結果になるのです。
これだけ長期のデータがあるアメリカ市場だからこそ言えることですが、株式だけに投資していれば、市場全体の大きな下落は避けられません。標準偏差も22%を超えていて、S&P500よりむしろ高いほどです。
空売りを組み合わせた場合には、ドローダウンは75%から47%程度まで改善しました。それでも半分近く下がりますし、標準偏差も2%程度しか改善していません。仮に未来が見通せるファンドマネージャーが上位50銘柄に投資できたとしても、これだけの下落を受ければ資金は引き揚げられ、何度も解任されてしまうでしょう。特にアクティブファンドは年度ごとの成績を求められるため、短期的な下落には耐えられません。
この論文が示しているのは、経済的に合理的な判断で最大のリターンが見込める銘柄に投資しても、市場は投資家の支払い能力が尽きるまで非合理であり続けられる、ということです。これはケインズの言葉とされていますが、本当に彼が言ったのかは定かではありません。リターンだけを見て上位10%を選んだとしても、その途中で非合理な下落が起こりえます。ドローダウンが大きいということは、本来は右肩上がりで増えていくものが、途中で大きく揺り戻されているということです。その揺り戻しは、投資家が耐えられる限度を超えて続くことがあります。
投資し続けるためにリスクを減らすことが重要(12:39)
論文の著者は、少なくともアクティブ投資家には長期的な時間軸が不可欠だと述べています。長期でこれだけ増えるのだから、それだけのドローダウンを許容せよということです。しかし私としては、リターンだけで投資を測ることはできない、と考えます。神様の視点で100%当たると言われても途中の下落があまりに大きく、信じ続けられなくなる人が半分くらいは出てくるはずです。
だからこそ、リターンから考えるのではなくリスクから出発するべきだと思います。将来は分からないのですから、リスクをできるだけ抑えることに注力し、リターンは世の中に任せればよいのです。今回の論文は、将来大きく上がるものだけを選んで29%のリターンを得ても耐えられないという結果でした。そうして歪めた選び方をするのではなく、市場平均を持つという考え方に立ちます。
とはいえ、市場平均であるS&P500でも標準偏差は18%以上あり、それでもリスクとしては大きすぎます。そこで、株式だけでなく世界中の資産に目を向けます。たとえば日本国債の利回りは3%に達しています。インフレ率が2%程度であれば、実質金利は1%ほどになり、安全に増えていくわけです。もちろん2%のインフレがずっと続くとは限りませんが、株式の成長力だけでなく、資産を安全に保存する手段も金融の世界には存在します。実際に取引されている以上、そこにはニーズがあります。
こうして、株式だけでなく、あらゆる金融商品の中から持つに値するものを選んで分散していきます。これがアセットクラスと呼ばれるものです。最初は株式と債券だけでしたが、そこに自国と外国、先進国と新興国の区別が加わり、さらに不動産などのオルタナティブ、金や石油といったコモディティにも投資できるようになりました。こうして満遍なく投資しながら、生活に密着したバランスで配分を決めていきます。世の中全体と大きく変わらない程度のリスクで、将来に向かって投資するということです。
株式とは正反対の動きをする債券を持ち、株式で増えた分は下がる前に保存しておきます。そうすれば、株価が下がったときに株式を買い増す余力も残せます。このようなバランスにしておくことで、生き残って投資を続けることができ、ドローダウンも小さくできます。リスクの目安としては、株式の標準偏差の半分程度を目指したいところです。そして、世界は経済成長を続けていくのですから、それに乗っていれば、リターンは年7%程度に収まるでしょう。過去200年といった長い期間でも、おおむねそう言えると思います。
つまり、投資家にできるのはリターンを上げることではなく、リスクを減らすことです。リターンを追い求めてもドローダウンは下げられませんが、リスクを減らせばドローダウンも小さくなり、耐えることができます。耐えるためには、ファイナンシャルプランも大切ですし、投資に頼らなくても生活できるだけの収支のバランスを整えておく必要もあります。これらがすべてかみ合って、初めて資産の管理は健全なものになります。
まとめ(18:09)
投資家の仕事は、唯一リスクを減らすことだと私は考えています。もしリスクをゼロにできるのなら、その方が未来が保証されるので望ましいのです。それこそ神の視点になります。
リターンのことばかり考える人は多いと思います。しかし、リスクを抑える運用は、リターンの面ではあまり恩恵がありません。むしろ、リスクを抑えるとリターンは下がってしまいます。よく、それでそれだけのリターンが得られるのか、というご質問をいただきますが、論点はそこではありません。たとえば1,000万円の資産で、30%の下落を15%に減らせれば、150万円得をした計算になります。その後の回復も早いので、結果としてプラスになります。年間のコストが2万円程度であれば、1日の値動きで簡単に上回ってしまいます。私がお伝えしたいのは、リスクを下げられるという点です。
多くの方はリターンの上げ方は熱心に考えています。オルカンでいい、S&P500でいい、個別株でもいいと、自信のある方法を選べばよいと思います。ただ、リスクの減らし方を知らない方が多いのです。そのリスクの減らし方こそ、アセットアロケーション運用であり、現在人類が到達している最高到達点だと考えています。損をするのは簡単ですが、その損を減らせば生き残ることができます。生き残って世界経済の成長に乗り続ければ、資産は自然に増えていきます。それが、私たち個人投資家が目指すべき姿ではないでしょうか。
またこちらの動画「【円安163円】その含み益、実力じゃない。オルカン・S&P500「利益の3割」の正体」では、円安がオルカンやS&P500の利益に与える影響と、円高への備えとしての地域分散・アセットアロケーションを解説していますのでぜひご覧ください。
 動画目次