
「年金の受給額は年々減っていく」は本当か?データで読み解く真実
年金の受給額は年々減っていくと言われますし、そう口にすることもよくあります。果たしてそれは本当なのか、今回は実際に年金額が増えているのか減っているのかを推移のデータから確認していきます。
今年、2026年には基礎年金が7万円を突破したという話題もあり、実際に増えているのではないかという点も合わせて見ていきます。
老齢基礎年金増えている? 減っている?(1:03)
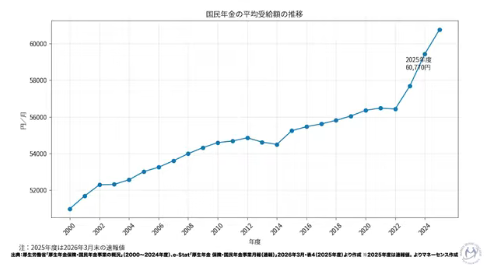
出典:厚生労働省「厚生年金保険・国民年金事業の概況」(2000~2024年)、e-Stat「厚生年金 保険・国民年金事業月報(速報)」2026年3月・表4(2025年度)より作成
まずは基礎年金です。これは国民年金の部分にあたり、受け取る時には老齢基礎年金という名前に変わります。2000年からの推移を、厚生労働省のデータをもとにまとめました。基礎年金の満額は7万円を突破したと言われていますが、今回の図表では平均額を算出しています。厚生年金も平均額が出ているため、合わせて見ていきます。
2025年のデータでは、基礎年金の平均額は6万770円で、ずっと上がり続けています。金額としては増えているということです。
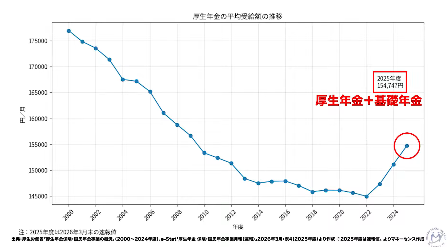
出典:厚生労働省「厚生年金保険・国民年金事業の概況」(2000~2024年)、e-Stat「厚生年金 保険・国民年金事業月報(速報)」2026年3月・表4(2025年度)より作成
一方、厚生年金は2022年までほぼ毎年下がり続けていました。直近は少し上がっており、平均すると月額15万4774円です。厚生年金を受け取る方は、厚生年金の部分と基礎年金の部分を合わせた合計額を受け取ります。国民年金だけの方は2か月に1回の受給で、1か月あたりにすると約6万円です。厚生年金と基礎年金を合わせた平均は15万5000円ほどになります。これは額面の金額ですので、手取りはその9割程度になります。
増えている要因はインフレ(2:37)
厚生年金は長く下がってきたものの、コロナ禍のころにあたる2022年から急激に上がってきました。その要因はインフレです。年金は一応インフレに対応する仕組みになっています。
厚生年金は給与にあたる部分などが長く下がり続けていました。2000年ごろ、つまり25年ほど前は、私の父親の世代が受給していた時期で、当時は17万5000円を超えていました。ただ、1人で生活するにはかなり厳しい金額です。持ち家であれば生活できなくはありませんが、ぎりぎりでしょう。第3号被保険者の配偶者の分として約6万円を加えると、当時は夫婦で22万円ほどでした。現在は基礎年金の6万円を加えて約21万円ですから、大体同じくらいです。手取りにすると、夫婦2人で19万円ほどになります。
これで生活できるかと言われれば、持ち家であれば何とかなるかもしれません。それでも貯蓄の取り崩しは必要です。老後に年金だけでまとまったお金を捻出するのは難しいため、エアコンの買い替えや屋根の修理、水回りの交換、傷んだ床の張り替えといった出費には、まとまった老後資金がなければ対応できません。
令和8年度の年金額の改定について(4:40)
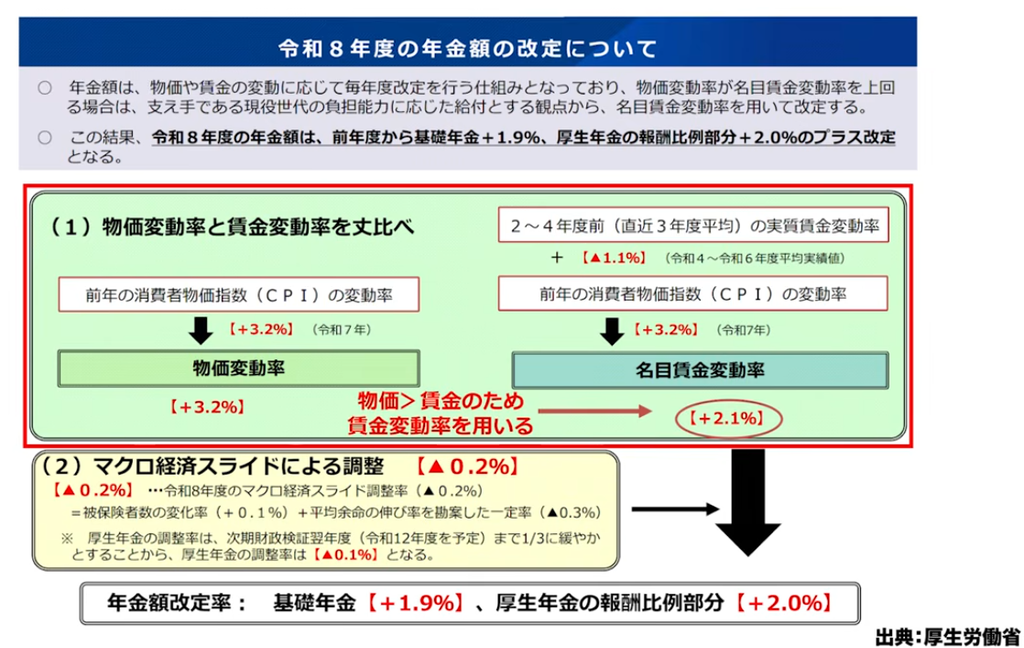
年金額は増えているとはいえ、物価や賃金に連動する形で決まる仕組みになっています。その点を、令和8年度の年金額改定の図表で紐解いていきます。
まず物価変動率は3.2%でした。インフレが進んでいたということです。一方で、直近3年の実質賃金の変動率はマイナス1.1%でした。物価変動率も加味した名目賃金の変動率は2.1%です。この2つを比べると賃金のほうが低く、実質賃金が下がっていたことになります。年金改定ではこの低いほうを使うため、賃金の変動率に合わせて年金が増えることになります。つまり物価には完全にはついていかない仕組みです。
今回は物価が3.2%、賃金が2.1%ですので、2.1%のほうが使われ、物価の上昇に対して1.1ポイント弱い改定になります。さらにマクロ経済スライドによる調整が入ります。厚生年金の調整は令和12年、2030年まで続けることに変更されたため、その分を3分の1にして、調整幅はマイナス0.1%となりました。この結果、基礎年金はマイナス0.2%の調整を行った1.9%のプラス、厚生年金の報酬比例部分はマイナス0.1%の調整を行った2%のプラスになりました。増えてはいるものの、インフレには負けているのが実情です。
出典:厚生労働省
改定のルールには6つのパターンがあり、今回は6番目にあたります。物価の上昇と賃金の上昇を比べて、賃金の上昇に合わせられる形です。すでに年金を受け取っている方も、本来は物価に連動するはずですが、新しく受け取る方の水準に合わせられるため、こうなります。新規の方も既に受給している方も、どちらも物価にはついていけていません。
望ましいのは、図の点線より上にあたる1番のパターンです。物価が上昇していれば、すでに受給している方は物価の上昇をそのまま受け取れます。新しく受給する方も賃金の上昇に合わせられるため、どちらも物価以上に増えます。物価以上に賃金が上昇している、つまり実質賃金がプラスの状態で、これがいちばん良い形です。
2番も悪くはありません。物価が上がりきったあとに下落したとしても賃金の上昇が上回っていれば、実質賃金は上昇しています。物価の下落に合わせて年金額が下がったとしても、購買力そのものは変わりません。金額は下がりますが、買う力は下がっていないため、特に問題はないでしょう。3番も、賃金は下がっているものの物価がそれ以上に下がっているので、実質賃金はプラスです。物価の下落分だけ受給者の年金は下がりますが、購買力は変わらないので問題ありません。
この1から3のパターンのなかでは、1番がいちばん良いと考えています。賃金が物価を上回って上昇していなければ、健全とは言えません。ただし1から3のどれも実質賃金が上昇している状態ですが、物価が上がり、賃金も上がり、さらに物価が上がるというインフレのスパイラルが生まれやすい面もあります。それでも、1番が最も望ましいことに変わりはありません。
年金は、こうして改定されていきます。ただ、このまま払い続けると年金制度そのものが維持できなくなるため、マクロ経済スライドが発動されています。人口が減るなかで、高齢者の数が増えるのが背景にあります。団塊世代の子どもにあたる団塊ジュニア世代が減っていくまでは、労働人口に対して高齢者の数が増えるため、負担が大きくなります。
今の年金制度は、自分で積み立てた金額を受け取る積立方式ではなく、賦課方式です。今の現役世代が払う保険料を、今の年金受給者が受け取る世代間扶助の形になっています。そのため、人口が減っていく時期には厳しい制度です。人口のピラミッドが急激に形を変えていくのです。ただ、人口が下がり切ったあとは減少率が落ち着き、その後はあまり動かなくなります。そこに至るまでが大変なのです。
所得代替率をどこまで下げるか(10:16)
政府は現状の給付水準を示す指標として所得代替率を使っていますが、これが下がっていきます。どこまで下がるのを止められるかが、今まさに議論されているところです。厚生年金に入る人を増やしたり、上限を引き上げたりと、さまざまな手を打ちながら制度を保とうとしています。それでも下げざるを得ない状況です。
その調整をどこまで進めるのかさまざまなシミュレーションが行われており、現状では基礎年金部分の調整が長期間に及んでしまうことが論点になっています。1つ挙げられているのが、厚生年金と基礎年金の調整期間を同じ時期までに揃える案です。そうすると厚生年金の部分は下がりますが、基礎年金が上がるため、実質ではプラスになります。そうした落としどころがないかどうかを試算しており、議論の対象になっています。
もう1つは、60歳が定年という考え方から65歳までという流れになってきているため、基礎年金の加入期間も65歳まで引き上げようという案です。現在の40年から45年にするということです。そうすると支払う金額は増えて負担も大きくなりますが、年金額も同時に増えます。年金額が老後を支えるまでに至っていないことや、基礎年金だけの人の受給額が生活保護よりも低いことなど、制度にはゆがみが出ています。その点が今議論されています。
だからといって、年金がだめだという話ではありません。年金は長生きのリスクに対応する終身年金であり、その機能は代えがたいものです。100%ではないものの物価にも対応するようになっています。先ほどの1から3のパターンであれば物価に100%対応しますので、特に1番のように、名目賃金が物価を上回る、つまり実質賃金がプラスになる状況を作っていく必要があります。足元では実質賃金が上回る動きも出てきていますが、これからだと思います。
そのためには政府の政策や決定が大切ですし、税や社会保険の改革も進めていただく必要があります。私たちの老後生活にとって、公的年金はベースになるものです。難しい制度ですが、ざっくりとでも理解しておくことが大切です。自分がもらえる金額が減るのは嫌、増えるのが良いという話ではありません。制度を長く続けていかなければ、自分たちが受け取る頃に受け取れなくなってしまうおそれがあります。自分自身も大事ですが、次の世代も続けていけるような制度を考えていく必要があります。
とはいえ、老後は誰にでも必ず訪れますし、働けなくなる時期も必ず来ます。その時をどう迎えるかを考えるために、老後資金や老後資産設計が非常に大切になってきます。リタイアメントプランは、ファイナンシャルプランのなかでも特に、すべての人に持っておいてほしいものです。ただ、自分一人で作るのはなかなか難しいと思います。投資だけではうまくいきません。家計の管理や老後資産設計、リタイアメントプランまでできて初めて、安心できる生活や幸せな家庭が作れるのではないでしょうか。
またこちらの動画「なんでiDeCoやらないの!?NISAだけの人は要注意!老後資金に『決定的な差』が出る理由」では、iDeCoの税制優遇や非課税運用、退職所得控除の仕組みを通じて、NISAだけで老後資金を準備する場合との違いを解説していますのでぜひご覧ください。
 動画目次