
金融資産3,000万円があると人生はどう変わる?4つのメリット
以前、資産が1000万円あると人生はどう変わるのか、というお話をしました。今回はその続編として、3000万円という大きな金額を取り上げます。
コメントでは、不動産などほかの資産も含めて考えるのかというご質問がありました。今回は金融資産が3000万円あった場合に、暮らしがどう変わるのかに絞ってお話しします。
3000万円は資産形成の大きな節目(0:55)
出典:野村総合研究所
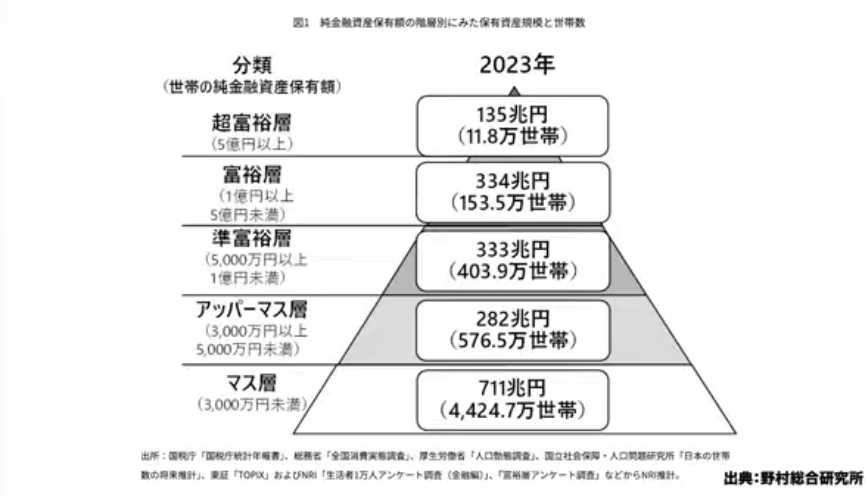
3000万円は、資産形成のなかでも大きな節目になる金額です。野村総合研究所は、負債を差し引いた純金融資産の保有額で世帯を区分しています。3000万円以上5000万円未満の層は「アッパーマス層」と呼ばれています。
住宅ローンを抱えている場合でも、住宅の価値でおおむね相殺されると考えられます。そのため、金融資産だけで見てもこの区分の考え方は参考になります。3000万円を境に、該当する世帯数は急激に減っていきます。
3000万円は多くの方にとって簡単に到達できる金額ではない(1:36)
3000万円は、多くの方にとって簡単に届く金額ではありません。コメント欄だけを見ていると、みなさんが当たり前のように達成しているように感じるかもしれません。しかし、決してそんなことはありません。周りと比べて焦る必要はないので、その点はご注意ください。
出典:「J-FLEC・家計の金融行動に関する世論調査2025年」
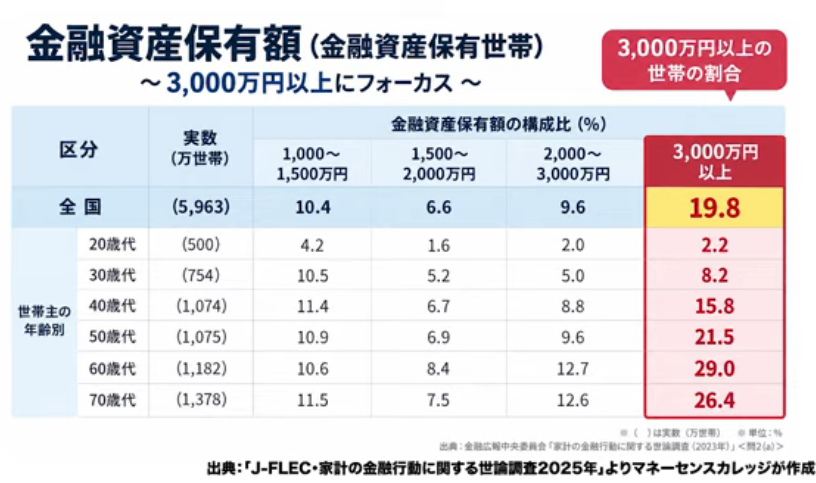
日本の世帯数はおよそ6000万世帯です。そのうち金融資産を3000万円以上保有している世帯は、全国で19.8%です。
年代別に見ると、20代や30代が少ないのは当然のことです。それでも30代で到達している世帯は8.2%あり、これは約60万世帯にあたります。決して小さくない数字です。40代から徐々に増えていき、それでも全体の4分の1ほどです。
ここには、相続や宝くじなどで到達した方も含まれています。それらを除いて、積み立てや資産形成など自分自身の努力で到達した方となると、全体の5分の1ほどにとどまります。それだけ価値のある金額だといえます。
【メリット1】共働き夫婦なら老後資金問題をほぼ解消できる(3:41)
3000万円を保有していると、どのようなメリットがあるのでしょうか。1つ目は、共働き夫婦であれば老後資金の問題をほぼ解消できることです。到達した年齢によって多少変わりますが、3000万円は1つの目安になります。
共働き世帯であれば、年金もしっかり入ってきます。そこに老後の介護費用や、健康保険で足りない部分の医療費、まとまった資金が必要になる場面を考えてみます。さらに、生活費で少し足りない部分を補うことも考えます。平均的な老後の生活費は、夫婦2人で月27万円ほどです。この水準で考えても、ほぼクリアできます。
厳密にいえば3000万円で完全に足りるわけではなく、少し不足する場合もあります。それでも、ほぼ解消されていると言ってよいでしょう。老後資金の心配がほぼなくなるのですから、あとは今を楽しめばよいという考え方もできます。
一方で、専業主婦(夫)の世帯や、個人事業主の方は事情が異なります。現役世代の平均的な世帯として考えると、3000万円では足りず、5000万円ほど必要になります。これは家賃を含めた試算です。持ち家の場合はローンの支払いがあり、住宅の維持費もかかりますが、そのぶん家賃はかからなくなります。差し引きすればほぼ同じくらいと考えても、やはり同程度の金額は持っておきたいところです。
お一人様の場合は、3000万円が目安です。フルキャリアで働いていれば、男女を問わず年収はおおむね同程度になるためです。多くの方が投資や資産運用に取り組む目的は老後資金です。お子さんが小さい方にとっては、3000万円では足りないかもしれません。それでも、ご自身の老後資金という意味では、すでにクリアしている金額になります。
【メリット2】”今”にお金を使いやすくなる(5:49)
2つ目は、今にお金を使いやすくなることです。老後資金の問題がほぼ解消されていると、資産を増やす意欲よりも、今を楽しむことにお金を使いたい気持ちのほうが強くなります。積み立て投資を続けるより、今使ったほうがよいのではないかと考えられるようになり、お金の使い方にメリハリをつけやすくなります。
意識が変わるというよりも、今使うと老後が不安だという感覚が薄れる、といったほうが近いかもしれません。
たとえば、夫婦で記念日に美味しい食事に出かけようとしたとき、行ってみたかったけれど価格が高くて見送っていたお店があるとします。これからの季節であれば、白トリュフのような高価な食材もあります。料理だけで1人数万円を超えることもありますが、一度は食べてみようと思えるようになります。
結婚20周年や30周年といった節目に、数年間頑張ったご褒美として旅行に出かけることもできるでしょう。元気なうちに旅行へ行きたいと話される方は多くいらっしゃいます。資産を増やすことだけでなく、今しかできないことにもお金を使いやすくなるのです。
もちろん、生活防衛資金や近いうちに使う予定のお金は、別に用意しておく必要があります。
【メリット3】人によっては追加積立が不要になる(7:23)
3つ目は、人によっては追加の積み立てが不要になることです。年5%で運用し、追加の積み立ても取り崩しもしない場合に、資産額がどう推移するかを試算してみました。
3000万円は5年後に3829万円、10年後に4887万円、15年後には約2倍の6237万円になります。20年後は7960万円、25年後には1億円を超えます。
65歳で引退する予定であれば、40歳の時点で3000万円に到達していれば、あとは運用を続けるだけで1億円を超えることになります。元本の3倍以上です。
この試算は、インフレを織り込んだ数字です。全世界に分散投資した場合の期待リターンを年7%とし、そこからインフレ率の2%を差し引いた5%で計算しています。つまり、65歳時点の1億円は、今の物価水準でいえば今1億円を持っているのと同じ価値になります。そう考えると、状況は大きく変わってくるのではないでしょうか。運用リスクを負っているとはいえ、それだけの差が生まれる金額でもあります。
【メリット4】「生活のために働き続ける必要性」が小さくなる(8:45)
4つ目は、生活のために働き続ける必要性が小さくなることです。転職して勤務時間を減らしたり、収入の多さより実生活の負担の少なさを優先したりする選択ができるようになります。
夫婦や家族との時間、趣味の時間を増やすために、働く時間を抑えることもできます。ワークライフバランスを、よりライフの側に傾けるイメージです。いくら稼げるかだけでなく、どう働きたいか、何のために働くのかといった意義を重視して、仕事を選べるようになります。
この動画にも、たくさんのコメントをいただきました。代表的なものをいくつか紹介します。
まず、3000万円に到達すると、何事にも失敗できるメンタルが持てるというコメントがありました。転職しても最悪、正社員でなくてもよいという安心感が、最大の武器になるそうです。失敗してもよいというよりは、メンタルが強くなるということでしょう。
次に、気づいたら1000万円を超えていたという方のコメントです。給料が入ったら最初に投資分を引いて生活していたのがよかったと感じているそうです。その資産があったからこそ、前の会社を退職する勇気が持てたとも書かれていました。先取りして投資に回す習慣は、やはり重要だと感じます。
さらに、金融資産2800万円の方のコメントもありました。資産が1000万円になったあたりから不安が減り、子供との時間を確保するために転職するなど、選択肢が増えたと感じたそうです。お子さんが小さいうちは子供との時間を増やし、大きくなったら今度は夫婦の時間を増やすといった選び方もできます。
早く到達することが良いか悪いかは、意見が分かれるところです。それでも、人生の目標の1つとして捉えることはできるはずです。
3000万円が必要、それで十分というわけではない(10:53)
ここまで聞くと、とにかく3000万円を早く目指せばよいと聞こえるかもしれません。しかし、すべての方にとって3000万円が十分というわけではありません。逆に、3000万円が必要ないというご家庭もあります。生活費や年金額によっては、3000万円以下でも大丈夫な場合があるためです。
大切なのは、3000万円という数字そのものではありません。自分自身にとって必要な老後資金がどれくらいなのかを知ることです。そのうえで、3000万円は1つの目安になります。野村総合研究所がこの水準をアッパーマス層と位置づけているのにも、それなりの理由があるのだと思います。
老後の収入から支出を差し引けば不足額がわかる(まとめ)(11:41)
老後に必要な資金を知るいちばん簡単な方法は、老後の収入から支出を差し引くことです。そのためには、今の支出を把握していなければなりません。支出をコントロールできていない状態では、おそらく3000万円には到達できないでしょう。家計を管理していて、貯蓄や投資に回した残りの金額をすべて消費に使っているのであれば、それが今の生活費です。
これに対して、年金がいくら入ってくるのかは、今からでも計算できます。そうすると、足りない金額が見えてきます。やることは、ただそれだけです。
100歳まで生きるとして、65歳から35年間を単純に計算しても、共働き世帯であれば3000万円で十分にクリアできるのではないでしょうか。これに加えて、後からまとまってかかる費用があります。介護や医療費、車の買い替え、家のリフォームなどです。それらを加えても、おそらく3000万円ほどで足りるのではないかと思います。
まずは、ご自身の老後に必要な資金がいくらなのかを、実際に計算してみることをおすすめします。
またこちらの動画「資産1000万円を持つ人はわずか20%?到達して初めて分かる6つの変化」では、資産1,000万円到達で得られる6つの変化と、目標までの現実的なロードマップを解説していますのでぜひご覧ください。
 動画目次