
【複利の呪縛】お金を使えない人の3つの特徴と対策
視聴者の方から、お金を使うことをためらってしまう人がいるという声をいただきました。
老後になっても資産が減っていかないケースもあり、お金の使い方という視点で、なぜ使えないのか、その原因と対策を全体的にお話しします。
お金を十分に使い切らないまま他界してしまう人が多い(0:52)
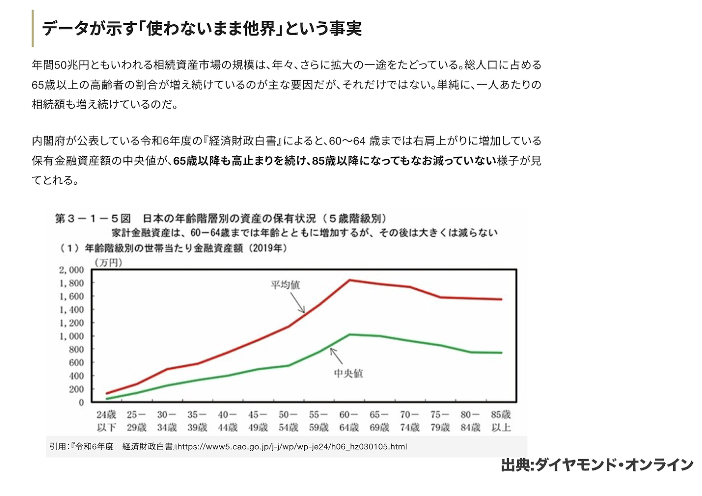
よくあるのが、老後になってお金が減っていくのが怖いという心理です。老後に限らず、多くの方が感じていることかもしれません。お金を十分に使い切らないまま亡くなる方がかなり多いというデータもあります。
出典:ダイヤモンド・オンライン
令和6年度経済財政白書には、年齢階級別の金融資産保有額が示されています。これを見ると、金融資産は65歳ごろまで年齢とともに増え、その後は緩やかに下がっていきます。平均値は約2,000万円まで増えたあと、1,600万円ほどまでしか下がりません。中央値は約1,000万円まで増え、その後も800万円を少し切る程度にとどまり、600万円まで減ることはほぼありません。85歳以降も、資産はほとんど減らないという統計が出ています。
将来がどうなるか分からず、お金が減るのが怖いという気持ちがあるのは確かです。ただ、ある程度の金融資産を持ちながらも使えない人には、いくつかの共通した心理があります。今回は、その特徴を3つ挙げていきます。
①お金を「もっと増やしたい」(2:49)
1つ目の特徴は、お金をもっと増やしたいという気持ちです。インフレの影響もありますが、投資を始めて、お金が時間とともに増えていく仕組みを知るほど、使うことがもったいなくなる傾向があります。これは高齢者だけの話ではなく、若い世代にも当てはまります。
たとえば、100万円を年率7%で運用すると、20年後には約4倍になります。これを知ると、老後資金を貯めている若い方も、すでに運用している方も、使うより運用を続けて将来のために使おうと考えがちです。持っていれば増えるのだから後回しにしよう、という判断が働くわけです。
会員サイトを運営していても、老後に入ってお金を使っていく家計は、それほど多くありません。老後に入る時点で、すでにある程度の金融資産がある方が多いという事情もあります。
対策としては、今使うお金と、投資や貯蓄に回すお金のバランス感覚を持ち、その基準を知ることが大切です。家計管理の基本として、家計を4分割で考える方法があります。75%は今使うお金、25%は将来のための貯蓄とし、その25%を、近い将来に使うお金の15%と、老後資金の10%に振り分けます。
この割合は20代を想定したものです。老後資金をまだ貯めていない場合は、10年遅れるごとに老後資金の割合が5%ずつ増え、30代は15%、40代は20%、50代は25%になります。投資には複利の効果があるため、50代になると時間が足りず、25%でも不足するという状況が出てきます。いずれにしても、今使えるお金をどれくらい見込み、将来のためにどれくらい貯めるのかを、バランスよく管理する考え方が必要です。
お金は、増えても使わなければ何の価値も生み出しません。増えていく数字を眺めて楽しむだけでは、お金との関係としてフラットとは言えないでしょう。
②お金を減らしたくない(6:02)
2つ目の特徴は、お金を減らしたくないという気持ちです。これは非常に多く、あるあるといえる心理です。生命保険文化センターの2025年度「生活保障に関する調査」では、老後生活に不安を感じる人が全体の83.2%に上りました。しかも、不安を感じるという回答は年々増えています。インフレや年金の減少、寿命の延びなど、ネガティブな要因が重なり、先が分からないことへの不安が大きくなっているのだと思います。
不安は、恐怖と無知の掛け算だとよくお話しします。無知は、知識を入れたり経験を重ねたりすることで解消できますが、恐怖は消えません。将来のことは誰にも分からないからです。たとえば、いつまで生きるのかという長生きリスクも、事前には分かりません。使ってしまったら減ってしまうという不安は理解できますが、人間は200歳や300歳まで生きるわけではなく、寿命には限りがあります。
とはいえ、ある程度の金額を残しておく必要はあります。ところが、老後に必要な金額を漠然としか理解していない方が多く、そもそも計算方法を知らないのが実情です。老後にいくら必要かをざっくりでも計算できれば、ここまでは使っていいという金額が見えてきます。大病を患えば金額は変わりますが、老化や生活習慣が原因の病気であれば、寿命が短くなるとしても、完全に避けたいかというと、そうでもないと思います。
たとえば、お医者さんにアルコールは控えるよう言われても、飲む時間は楽しく、おいしく、コミュニケーションの時間にもなります。少しでも長く生きることを優先する方もいますが、今を楽しむことも大事です。そうした生活を続けた結果、仮に病気になっても、それを受け入れて楽しめればよいのではないかと考えています。こう考えていくと、使える金額も見えてきます。
そうした考え方自体を知らない方が多いのです。老後の資産設計がある程度できていれば、考え方を転換するきっかけになります。もっとも、老後にベースとなるお金は必要です。医療費がかかるかもしれませんし、介護が必要になるかもしれません。そのための備えとして、夫婦2人で1,000万円は欲しいところです。冒頭で紹介した中央値も、ちょうど1,000万円ほどでした。何かあったときのために慎重になっているわけで、現実的な判断ともいえます。そのため、中央値の水準に近い方は、できるだけ減らさないように生活することになります。
場合によっては、準備が足りなかったという方もいます。若い頃から貯蓄しておかないと、老後に入った瞬間に使えるお金がなくなってしまうからです。現役世代のうちに、貯めれば貯めるだけよいと思い込んでいると、お金の使い方を知らないまま老後を迎えます。そうなると、いくらか持っていても、増やしたい、減らしたくないという気持ちが働き、使えなくなります。平均値で約2,000万円を持つ方でも、資産がなかなか減らないのはこのためです。家計を管理する経験値も、やはり必要になってきます。
③お金を増やすことが「目的」になっている(11:06)
3つ目の特徴は、お金を増やすこと自体が目的になってしまっていることです。増えていくのが楽しい、という面もあるでしょう。ただ、老後に入れば、お金は減っていくものです。
増やすことが目的ではないとしても、金融商品を選ぶときに、毎月分配金が入るものが欲しくなったり、増やすことばかりを考えたりすることがあります。メリハリがあればよいのですが、それが全体に及ぶと、リスクを取りすぎることもあります。何のために資産形成をし、何のために資産を活用するのかが見えなくなると、増やすこと自体が目的化してしまいます。
資産形成の目的を見定めていないケースも多いのでしょう。何に使えれば幸せを感じるのか、人生の目的は何か、という部分が希薄になっている可能性があります。お金はとても大事ですが、お金がすべてではありません。それでも、あらゆることにお金はついて回ります。お金がすべてではないというのは幸せの部分で、あらゆることにお金がついて回るというのは豊かさの部分です。この両輪がきちんと育っていないと、老後に入ってもお金とフラットに付き合えず、偏った考え方になってしまいます。
本来の目的は、安心して暮らしたい、旅行をしたい、老後を楽しみたいといったものだったはずです。それが抜け落ちてしまうことがあるのです。
お金を使う練習も必要(12:45)
お金について学ぶ6つの段階をお話ししていますが、いちばん最初が「使う」で、それが最後にも戻ってきます。使うことが足りない方は意外と多いのです。増やす練習は、このチャンネルでも投資の話としてお伝えしています。しかし、使う練習は自分にしかできません。何に価値を感じるかは、人それぞれ違うからです。
たとえば、衣食住でいえば、食に全振りしている人もいます。住む場所や着るものはそこそこでよく、きらびやかでなくても構わないという考え方です。逆に、住む場所がいちばん大事で、食は質素でもよいという人もいます。洋服はブランド品を、数も多く揃えたいという人もいれば、栄養が取れればそれでよいという人もいます。
こうした違いがあるのに、他人のしていることはよく見えて、うらやましく感じたり、比べてしまったりします。自分を見つめていれば気にならないはずですが、若いうちからその訓練をしていないため、他人の人生を生きてしまうのです。すると、何に使えばよいか分からなくなり、分からないから貯めておこうとなったり、逆にガラクタばかり買ってしまったりします。
さらに、年齢を重ねるほど、お金の価値は下がっていきます。若いうちは、選択肢も可能性も広がっていて、お金の価値が高い状態です。ところが、加齢とともに活動量は減り、使えるものも限られてきます。生活圏は、自宅から半径20km圏内ほどに収まってしまうでしょう。お金から価値を引き出すことが、年齢とともに難しくなっていくのです。だからこそ、慣れておくことが必要です。
お金との接し方は、貯めるだけでも、減らさないだけでもありません。お金が貯まっている状態はもちろん必要ですが、同じくらい重要なのが、何にお金を使い、何に喜びを感じるのかを日々磨いておくことです。それを繰り返すうちに、お金の価値はどんどん上がっていきます。自分にとって最も適切な使い方ができれば、お金をもっと活用できますし、他の人の価値観も認められるようになります。金額で比べたり、1億円貯まったといった数字を追ったりすることを、否定するつもりはありません。ただ、自分はそこにあまり魅力を感じないだけです。
たとえば、このチャンネルを見て、クルーズ旅行に行ってみた、すごく楽しかったという声を聞くととても嬉しくなります。やったことのないことに挑戦し、こんな世界があるのかと感じてもらえたことが何よりです。お金はある程度かかりますし、休みも取らなければなりません。それでも、やってみて楽しかったと聞くほうが100倍嬉しいです。家族仲が良くなった、旅行に行かなかった家族が行くようになった、好きなおいしいものを食べにおすすめの場所へ行ったという話も同じです。その人が楽しめることにお金を使い、自分の経験や知識が少しでも好転につながったと感じられたらこれほど嬉しいことはありません。
それは高級かどうかとは関係がありません。価値を見いだせるものに使えるよう準備をし、自分の力でそこまでたどり着いたということが、人生を自分でコントロールし、幸せな人生を引き寄せることにつながるのだと思います。
老後に限らず、お金との付き合い方は年代ごとに違います。歪まないよう、今も大事、将来も大事というバランスを持つことが重要です。少なければ少ないなりに楽しむ方法はたくさんあります。逆に、お金が増えすぎたときは、さらに上を目指すのではなく、自分の想定を超えているのならそこで楽しんで使えばよいのです。それが行き過ぎてしまうのが使い方を学んでいない人の特徴です。お子さんがいれば次の世代に残すのもよいことですが、自分自身が楽しむほうがよいに決まっています。
貯めることと投資ばかりで、年を重ねても使い方が分からず、減らさないように減らさないようにと思ったまま亡くなってしまうのはもったいないことです。かといって、資産がゼロになって亡くなるのも不安でしょう。このバランス感覚を学べるうちに学び、経験できるうちに経験して、自分自身の指針にしていただければと思います。
まとめ(18:40)
今回は、お金を使えない人の3つの特徴についてお話ししました。お金を使うことは、実はとても高度なことです。他人から教えてもらうことはできず、自分でやるしかありません。他人に教えてもらおうとすると、どうしても比較が入り、自分に自信が持てなくなるという負のスパイラルに陥ってしまいます。自分が本当に何に価値を見いだすのかを、ぜひ日々の生活の中で体験してみてください。少し漠然とした話になりましたが、何かの参考になればうれしいです。
またこちらの動画「【神改正】NISAつみたて投資枠で債券ファンドが買えるようになります!」では、NISAつみたて投資枠での債券ファンド単独購入を可能にする改正と、老後資金や教育資金の運用への影響を解説していますのでぜひご覧ください。
 動画目次