
日銀利上げ1.25%へ。住宅ローン変動金利は今後どうなる?繰り上げ返済は必要?
日銀が利上げを決定し、政策金利が1.25%になりました。こうなると気になるのは、やはり住宅ローンの変動金利です。そこで今後の展望も含めて解説します。
9月18日に開かれた金融政策決定会合で、政策金利は1%から1.25%へ引き上げられました。引き上げは3ヶ月ぶりで、利上げのペースが加速した形です。植田総裁は政策の局面が変化したと発言しており、世界的にインフレ懸念が高まるなかで、他の主要な中央銀行も同時に利上げへ動いています。日銀もその流れのなかで利上げに踏み切りました。
これを受けて、主要銀行もそれぞれ金利を引き上げています。特に注目したいのが短期プライムレート、いわゆる短プラです。短プラは銀行が企業に短期で貸し出す際の金利で、住宅ローンの変動金利の計算にも使われます。住宅ローンの貸し付けが多いSMBCや住信SBIネット銀行などが0.25%の引き上げに動き、他の銀行も同様の動きになりました。三菱UFJ銀行も2.375%から2.625%へと0.25%引き上げており、日銀の上げ幅と同じ動きです。
住宅ローン変動金利と固定金利の仕組み(2:05)
変動金利がどのように決まるのか、順を追って見ていきます。日銀の政策金利は、無担保コール翌日物という、オーバーナイトの金利を1.25%に誘導するものです。これを受けて銀行は、リスクのほとんどない企業に貸し出す際の最低基準となる最優遇金利を決めます。これが短プラで、三菱UFJ銀行では2.625%です。銀行によって水準は異なり、2.925%としているところもあります。
住宅ローンの基準金利は、この短プラをもとに定められ、通常は短プラに1%程度を上乗せした水準です。計算すると3.625%になりますが、これも銀行ごとに変わります。ここから審査の結果に応じて優遇幅、つまりディスカウントが決まります。属性のよい人は大きく引き下げられ、不安のある人は下げ幅が抑えられます。優遇幅はおおむね1.5%から2.3%程度なので、変動金利の適用金利は1.3%から2.1%程度になります。すでに2%を超える変動金利も実際に存在しています。
一方、固定金利の決まり方は少し異なります。民間銀行にも固定金利の商品はありますが、よく使われるのはフラット35です。フラット35が参照するのは10年国債の利回りで、目安は3%程度です。これに銀行の調達コストやスワップ金利を加味して、住宅ローンの基準金利が決まります。基準金利はおおむね3%から5%です。固定金利は長期なので優遇幅はそれほど大きくなく、0.5%から多くても2%程度で、実際の適用金利は2%から4%ぐらいになります。銀行によって差がありますので、あくまで目安です。10年固定が2%、変動も2%といったことも起こり得ます。
出典:ダイヤモンド不動産研究所
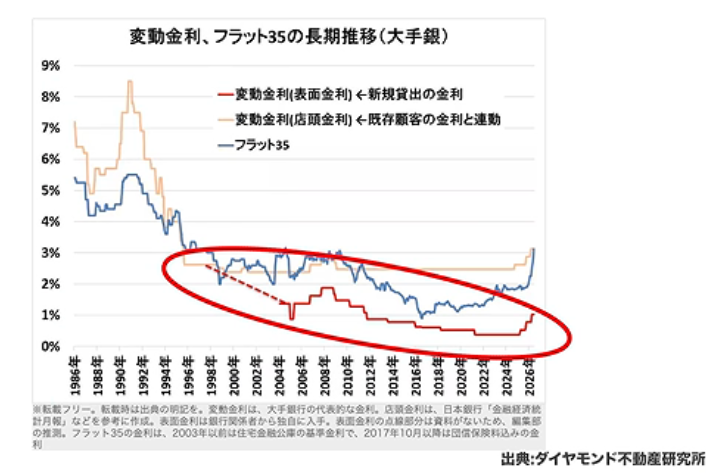
ここで、ダイヤモンド不動産研究所がバブル期の1986年から追っているデータを見てみます。変動金利の店頭金利、つまり短プラをもとに銀行が定める最高水準の金利は、ほとんど変わっていませんでした。それでも、アベノミクスで低金利政策が始まって以降は1%を切る期間が長く続きました。これは優遇幅を大きく広げて金利を引き下げていたからです。しかし日銀が利上げに動いたことで、そうも言っていられなくなり、近年は店頭金利そのものも上がってきました。
ただし、短プラが上がったからといって、すぐに住宅ローンの変動金利が上がるわけではありません。タイムラグがあり、最短でも10月からで、銀行によっては2、3ヶ月かかります。一部の銀行では規約上即座に引き上げることもできるため、その点は注意が必要です。上げ幅は短プラと同じ0.25%になる可能性が高いでしょう。
0.25%の上昇でどれだけ返済額が増えるのかは、ざっくり計算しておくとよいと思います。残高1,000万円に0.25%をかけると年間2.5万円で、これを12で割ると月に約2,000円の増加です。残高が3,000万円なら約6,000円、5,000万円程度なら月1万円ほど上がる計算になります。残高によって変わりますので、返済計画書などで自分のローンを確認してみてください。毎年手元に届くはずですし、届かなくても契約時に把握しているはずです。
5年ルールと125%ルール(8:44)
変動金利には、消費者を保護するための2つのルールがあります。5年ルールと125%ルールです。すべての住宅ローンに採用されているわけではありませんが、この10年ほどに元利均等払いで変動金利を契約している方なら、おそらく適用されています。
まず5年ルールです。毎月の返済額は5年ごとに見直され、その5年間は金利が上がっても返済額は変わりません。見直されるのは6年目です。分かりやすい例として、毎月10万円を返済し、当初は元金6万円、利息4万円という内訳だったとします。3年目に金利が上昇して利息が2万円増えても、利息の支払いは止まらず、返済額も10万円のまま据え置かれます。その結果、元金の返済額が4万円に減ってしまいます。当初の計画より毎月2万円少なく元金を返していることになり、3年目から5年目までの3年間で24万円の3倍、つまり72万円が最後に残ります。しかも、その72万円にも利息がかかり続けるため、最終的な支払総額は増えてしまいます。
次に125%ルールです。6年目に返済額を見直す際、上げ幅は見直し前の返済額の1.25倍までと上限が決まっています。10万円を返済していたなら、上がっても12万5,000円までです。ただ、これ以上増えないといっても、金利がさらに上がっていれば、その12.5万円のなかから利息が優先的に支払われ、元金の返済額がさらに減ります。
つまり、どちらのルールも上限があるのは毎月の返済額であって、金利ではありません。家計への影響を和らげる仕組みではありますが、計画どおりに返せるかどうかは別の問題です。
金利が大きく上がると「未払利息」が発生することも(12:27)
さらに金利が大きく上がった場合には、未払利息が発生することもあります。たとえば5年ルールや125%ルールで返済額が10万円に抑えられていても、本来は11万円を払わなければならない状況になったとします。差額の1万円が未払利息で、ローンの期間中どんどん積み上がっていきます。払っているのにローン残高が減らないという事態が起こり得ますし、未払利息がなくなるわけではないので、あとで支払う必要があります。
この扱いは銀行の商品によって異なります。元利均等払いのほかに、元金均等払いという方法もあります。元金均等払いは、毎回の元金の返済額を一定にして、その時点の利息を上乗せして支払う方式です。利息の総支払額は少なくなり、毎月の返済額も徐々に減っていくため経済的には有利ですが、最初の負担が大きくなります。給料は毎月それほど変わらないので、最初の負担に耐えられる方なら選ぶこともあります。ただ、元金均等払いには5年ルールも125%ルールも採用されていません。そのため、金利が上がればその分だけ返済も増えます。たとえば来月の10月に金利が上がれば、10月の返済額から増えることになります。
多くの方は、毎月一定額を払い続けられる元利均等払いを選んでいて、多くの場合は5年ルールと125%ルールが採用されています。まずは自分の住宅ローンにこれらのルールが適用されているかどうかを、もう一度確認してください。
あわせて知っておきたいのが、優遇幅は変わらないということです。契約書に優遇幅という書き方はなくても、基準金利と契約金利の差がそれにあたります。返済が滞ったり借り替えたりしない限り、この差は変わりません。基準金利が0.25%上がれば、自分の適用金利も0.25%上がる仕組みです。
①繰上返済したほうがいい?(15:49)
ここまで変動金利の仕組みと2つのルールを見てきましたが、では今後どうすればよいのでしょうか。まず考えられるのが繰上返済です。繰上返済には、期間短縮型と毎月返済額軽減型の2種類があります。返済額軽減型は、毎月の返済額が増えたのでまとまった金額を入れて下げるという方法です。ただし、利息の軽減効果はあまり大きくなく、期間を短縮するほうが基本的には効果が高いと言われています。返済額が払えないのであれば軽減型を使うしかありませんが、そうならないよう、ローンは計画的に組むべきだと言われるのです。
では、そもそも繰上返済をしたほうがよいのでしょうか。基本的には必要ないと考えます。住宅ローン金利は借金のなかでも極端に低く、少なくとも現状では最も安い金利です。将来お金を借りる局面が来たときのことを考えれば、安い金利のローンを早く返してしまうのはもったいない話です。5年ルールや125%ルールのおかげで払う金額が抑えられ、手元のお金が多くなるのですから、手元資金は多く持っておくほうがよいでしょう。
繰上返済の目安は、どれだけ強気な方でも、運用による期待利回りの半分程度で考えるのがよいと思います。期待利回りを7%と見込む運用なら、3.5%程度です。運用は確実に利回りが得られるわけではありませんし、金利が上がれば国債などの運用利回りも高くなるので、半分ぐらいで考えるのが現実的です。
経済効果の比べ方は単純です。たとえば現在の金利が3.5%で、残り期間が20年だとします。期間短縮型で100万円を繰上返済すると、100万円を3.5%の複利で20年間運用したのと同じ効果があります。確定利回りで3.5%が得られるなら、かなり高い水準です。そこまで金利が上がらない限り、繰上返済は基本的に不要だと考えてよいでしょう。ただ、固定35年のように3%を超えるケースもあるので、繰上返済を選ぶことが間違いとは言えません。
期待利回り7%と3%の差は4%ほどあり、これをどう考えるかです。長期投資を前提にするなら、10年後まで使わなくてよいお金は運用に回し、その時点で繰上返済するという考え方もできます。結局は、資産運用をどれだけ信頼できるかという問題で、それは経験や知識にも左右されます。
②不安なら固定金利に借り換え(19:31)
もう一つの選択肢が、固定金利への借り換えです。ただ、今の時期に固定へ切り替えると、返済が厳しくなる方が多いでしょう。変動金利が安いのは今に始まったことではなく、これまで上がってきたとはいえ、契約時に見た固定金利の水準まではまだ上がっていません。そのため、そのまま変動で持ち続ける方が多いと思います。これから借りる方なら、固定金利も選択肢に入ってくるでしょう。
ニュースでも、2025年に入ってフラット35への借り換えの申し込みが8.4倍になったと報じられています。固定への借り換えは、去年から確実に増えている動きです。最初から固定にしておけばよかったと思う方もいるでしょうが、固定は金利がかなり高いのが現実です。
この住宅ローンの話は、固定金利が1.6%ほどだったころから借りるなら全期間固定一択だとお伝えしています。当時は変動金利が1%を切っており、コメント欄ではありえないという声もありました。いつの時代も言われることです。それでも固定をすすめてきたのは、得か損かではなく、家計を破綻させないためです。
賃貸なら家賃が上がることはあっても急激ではありませんし、苦しければ生活レベルを下げて安い物件に移ることもできます。ところが変動金利のローンは、35年先の金利など誰にも分かりません。しかも今は住宅価格が高騰していて、お金持ちの買い物になりつつあります。それでも予算の範囲内で家を探すことはできますが、理想の家かどうかは別です。
住宅を買うタイミングは、子どもが生まれたときや結婚したときなど、ライフプランが変わる時期が多いでしょう。ただ、今は住宅価格が上がり、都市部ではマンションを買っても修繕積立金の値上がりや管理組合での合意形成の難しさといったリスクを抱えます。
そこで若い世代は、あえてローンを組まず賃貸で暮らしながら投資で基盤を整え、子どもが育った時期などに家を買う考え方もあります。80歳ぐらいまで貸してくれる銀行も多く、15年や20年のローンは組めます。働いているうちに払ってもよいですし、それまでに貯め切ってしまう手もあります。貯蓄ではなく運用しておけば、これまでは今の固定金利より高い利回りが得られてきました。借りたほうが安いなら借りるという選択も可能です。
変動金利のほうがよいと言う方もいますが、それは得になる方法で買いたいという観点であり、ここで述べているのは違う話です。毎月の返済額が上がっていっても、給料から払い続けられるのかどうか。その点を問題にしています。
出典:野村證券
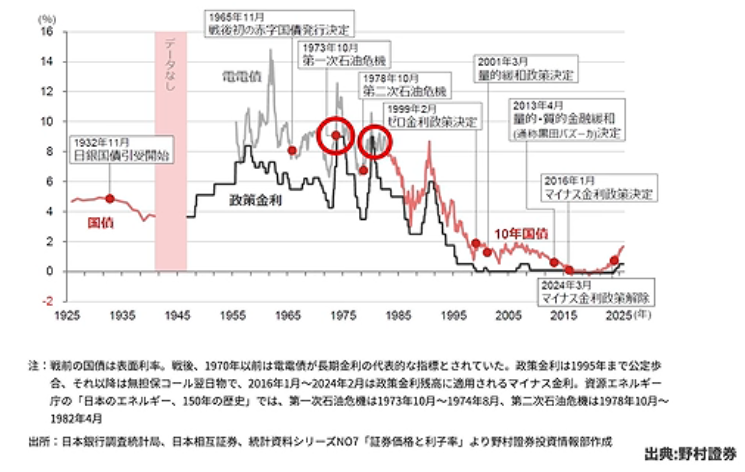
野村證券のサイトに、1925年からの政策金利と国債の金利の推移がありました。ところどころで金利が急に跳ね上がっています。第1次、第2次オイルショックは世界が不安定な時期でした。それを乗り越えるとグローバル化が進み、日本ではバブルが起きて、このときも金利は急上昇しています。その後は経済のグローバル化が急激に進んでデフレやディスインフレになり、インフレが下がるとともに金利も下がっていきました。今はグローバル化にも一定のリスクや問題点があったとして見直しが進み、世界が変わってきています。
バブルのころを見ると、グローバル化がある程度進んでいたにもかかわらず、2%台だった金利が一気に6%まで上がっています。1985年から1995年の10年間の、さらに半分ほどの、わずか数年のことです。数年で6%まで上がることは十分に起こり得ますし、4%程度ならあっさり上がってしまうでしょう。
まとめ(25:07)
最も大切なのは、家計を破綻させないことです。いくらお金を稼いでも、明日の生活ができなくなれば終わりです。だからこそ、そのリスクは取るべきではないとお伝えしています。これは安全保障の話であり、得か損かの話ではありません。得か損かは、投資の世界で考えるべきことです。
またこちらの動画「住宅ローン変動金利1%超え、どこまで上がる?固定金利への借り換えは必要か?」では、金利上昇による返済額への影響や、固定金利へ借り換える際の判断基準を解説していますのでぜひご覧ください。
 動画目次