
「もうやめたい…」投資が急に怖くなる5つの瞬間
投資をしていると、急に怖くなってやめたくなる瞬間があります。気持ちが揺さぶられ、実際に行動に移してしまう人もいます。転ばぬ先の杖として、どんな場面で怖さが生まれるのかを想定しておきましょう。
今回は、動画に寄せられたコメントも交えながら、実際に起こりやすい五つのケースを見ていきます。
①ちょっとした下落(1:00)
最初は下落です。経験のない方にとっては、価格が変動する商品だという事実を初めて実感する出来事になります。長期投資なら下落は必ず経験しますが、始めた頃は10%くらい平気だと思っていても、資産が増えてから起きると数%の下げでも気になります。毎日口座を開いて赤字を確認し、今のうちに売ったほうがよいのではと考えるほど、売りたい気持ちが強まっていきます。
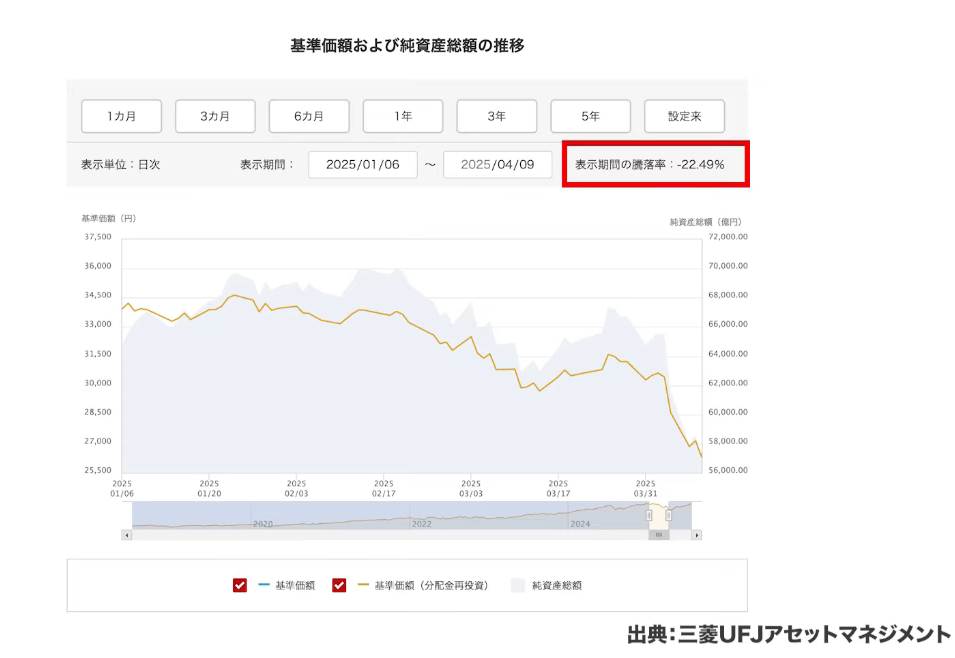
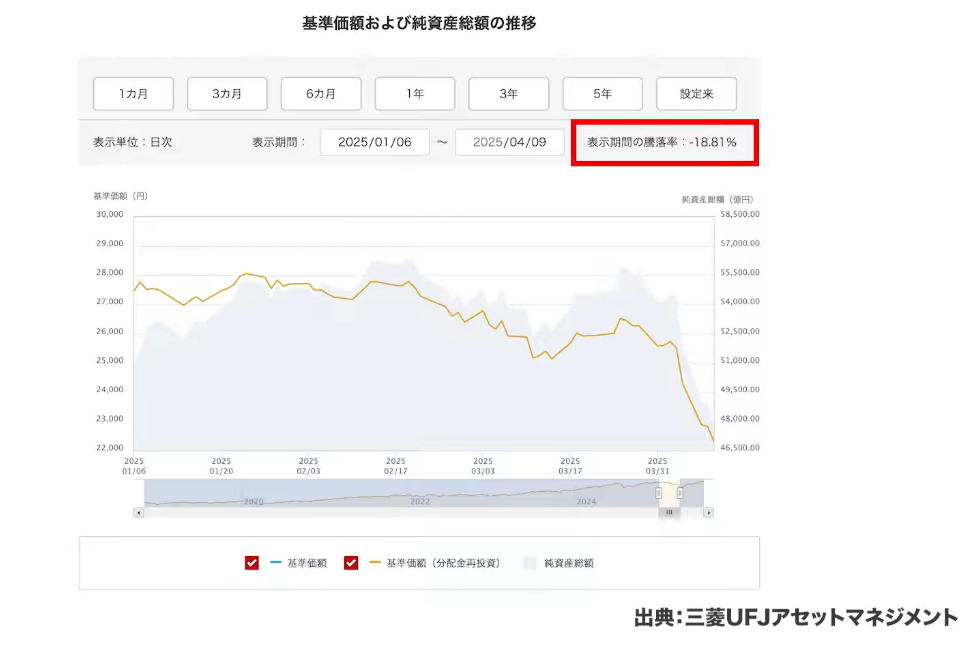
トランプ関税ショックでは、S&P500が年初来でマイナス22.49%、オルカンもマイナス18.81%まで下げ、グラフの形はほぼ同じでした。これを最初に食らうのはかなりきついものです。
出典:三菱UFJアセットマネジメント
出典:三菱UFJアセットマネジメント
コメントには、2025年に積み立てを始めた同僚が、マイナスのまま3か月ほどでやめて資金を引き出し、今も再開していないという話がありました。最初の体験がこれでは、気持ちはよく分かります。頭で理解していても、実際に経験すると実感は違います。しかも株式だけ、一つのファンドだけで運用していると、こうして大きく動いてしまうのです。
②円高で為替リスクを実感する(4:14)
二つ目は円高です。円高方向へ少しずつ動いていますが、いつまで続くかは分かりません。160円台の頃には急激に円高へ振れる場面もありました。コメントには、為替リスクを避けるためにオルカンからTOPIXへ積み立てを変えたという声がありました。しかし、どちらか一方を選ぶのではなく、両方持てばよいのです。海外資産には株価の変動に加えて為替リスクも含まれており、その影響は思っている以上に大きなものです。
円高で資産が減る体験をきっかけに、値動きの異なる国内資産の役割に気づき、アセットアロケーションを考え始めてもらえればと思います。為替の動き程度で慌てて動く必要はなく、あとは心の持ちようです。
③資産額が大きくなる(5:49)
三つ目は資産額が大きくなったときです。投資の世界は金額ではなく、常にパーセントで動いています。100万円なら1%の下げは1万円、10%でも10万円ですが、3,000万円になると1%で30万円、10%で300万円が動きます。月収と年収ほどの差です。同じパーセンテージでも重みが変わることを腑に落とせているかが大きな分かれ目で、自分のお金を他人事のように眺められるようになれば、かなり鍛えられたといえます。それでも、どうしても金額に目が向くのが人間です。
この1年で資産が急に増えたので暴落が怖い、というコメントもありました。ここ数年で始めた方に多い悩みで、ジェットコースターが頂上へ向かうときの怖さに似ています。リーマンショックでは、株式だけだとマイナス60%にもなりました。リスクとは上下の不確実性ですから、上がるなら下がることもあり、しかも下がるときは一瞬です。相場には、牛は階段を上り、熊は飛び降りるという格言があります。
コロナ禍は耐えられたが、リーマン級が来たら自信がないという声もありました。頭で理解するだけでなく、それでも大丈夫なようにしておくことが大切です。暴落は今後も起きますから、被害を最小限にとどめ、資産を守る備えが要ります。リスクを下げればリターンも下がるかもしれませんが、値動きをならして安定させる考え方が必要です。
④老後が近づく(9:17)
四つ目は老後が近づいたときです。20代や30代なら暴落後の回復を待てますが、退職が近づくと、ここで大きく下がったらという不安が出てきます。特に取り崩しの最中に起きると、こんなはずではなかったという事態になりかねません。増やすための運用と使うための運用が同じでよいのか、今一度考えてほしいところです。
還暦を迎えた方からは、10年後にリーマンショックが来たらどうするのか、75歳から取り崩す際に8年間下がり続けたらどうなるのか、というコメントがありました。債券を入れていなかったが長い目では必要かもしれない、という気づきもあり、これに気づければ運用はかなり良い状態になります。別の方は、定率で取り崩すしかないのかと尋ねていました。定率取り崩しは一つの方法ですが、使える金額がどんどん減る可能性があります。人の生活はおおむね一定の金額で営まれ、毎月の金額が変わっても対応できるとは限りません。
安定収入を求めて会社員を選んだのなら、投資でもギャンブルのようなことはせず、安定を重視してよいはずです。面白みはありませんが、堅実な道を選んだのは皆さん自身です。起業した自分はそれなりにリスクを負っていますが、最悪の場合でも生活できる備えをしたうえで楽しんでいます。堅実な方のための投資方法があってよいと思います。
⑤本物の暴落を経験したとき(12:08)
五つ目は、本物の暴落を経験したときです。リーマンショックを経験した方のコメントは貴重です。ある方は、下がり続ける資産額を見て平静を保てる人は多くないと書き、資産が少なかったので積み立てを続けられたものの、かなりしんどかったそうです。別の方は積み立てを続けられなかったと述べ、実際に継続できる人は半分もおらず、買い増しできる人はほとんどいないだろうと語っていました。
もう一人は、資産が85%減ったと書いています。暴落時の精神状態は経験しないと分からず、買うと決めていても本当に買えるのかと思うそうです。分配金は止まり、含み損が解消するまで8年半待ち、ストレスでログインもしなかったといいます。それでも、その経験で多少の値動きに動じない長期投資向きの考え方になれたとのことです。持ち続けたので最悪の事態は避けられましたが、15%しか残らない状況で買い増しをするのは、同じ経験をすればほとんどの方にできないでしょう。
まとめ(15:07)
五つのケースをどう感じたでしょうか。自分には起こらないと考える方も多く、特にここ10年ほどに始めた方は好調な相場の中にいました。関税ショックやコロナショックも、振り返れば可愛いものでした。しかし今はAIバブルとも呼ばれ、急激な下落が起きる可能性があります。
投資が怖くなること自体は防げず、それは正しい感情です。大切なのは予想して売買することではなく、怖さをもっとマイルドにする方法を学ぶことです。それは資産全体のリスクを下げることにつながります。冒険しすぎるのは良くありませんが、株式のようなリスクの高い商品も使わなければなりません。そのために編み出されたのがアセットアロケーション運用です。投資が怖いのにあえて取り組むのは、叶えたいことがあるからです。体験者の声に目を通せば、自分の気持ちと実際の体験との距離も縮まるでしょう。
またこちらの動画「【資産を増やす】初心者が絶対に守るべき!NISA活用10ヶ条」では、NISAの仕組みや資産分散など、長期の資産形成に役立つポイントを解説していますのでぜひご覧ください。
 動画目次