
「認知症で親の預金が凍結」手遅れになる前に。成年後見制度が大きく変わります。
成年後見制度が変わるというニュースを見て、詳しく知りたいという相談を受けました。これまでの成年後見制度は非常に使いづらく、アドバイザーとして相談を受ける際にも、できるだけこの制度を使わずに済むように助言してきたほどです。それくらい使い勝手が悪く、むしろ弊害と言ってもよいほどの制度だったと感じています。
こうした状況が社会問題として取り上げられ、国会でも問題視された結果、2026年6月17日に改正法が成立し、6月24日に公布されました。施行はまだ先で、公布から2年6か月以内という規定があり、報道では2028年度頃になると見られています。現在はその施行に向けて準備が進められている段階です。
成年後見制度と聞くと、若い世代にはあまり関係のない話だと思われがちですが、実際には当事者やその家族として関わる可能性は十分にあります。晩婚化が進み、親との年齢差が30歳から35歳ほど開くケースも珍しくなくなりました。仮に30歳差だとしても、自分が40代になった頃に親が認知症を発症するというケースは十分にあり得ます。実際にスタッフの中にも40代でそうした経験をした人がいますし、自分自身もぎりぎり40代のときに父方の伯母の面倒を見ることになりました。20代や30代ではさすがに考えにくいものの、40代からは決して他人事ではないというのが実感です。
このチャンネルの視聴者層は40代後半がピークになるため、まさにこれから直面しうるテーマだと言えます。今回は現行制度の内容、その問題点、改正後の改善点、成年後見制度以外の選択肢との比較、そして今からできる準備という5つの流れで解説していきます。
なぜ今 成年後見制度を知っておく必要があるのか(3:49)
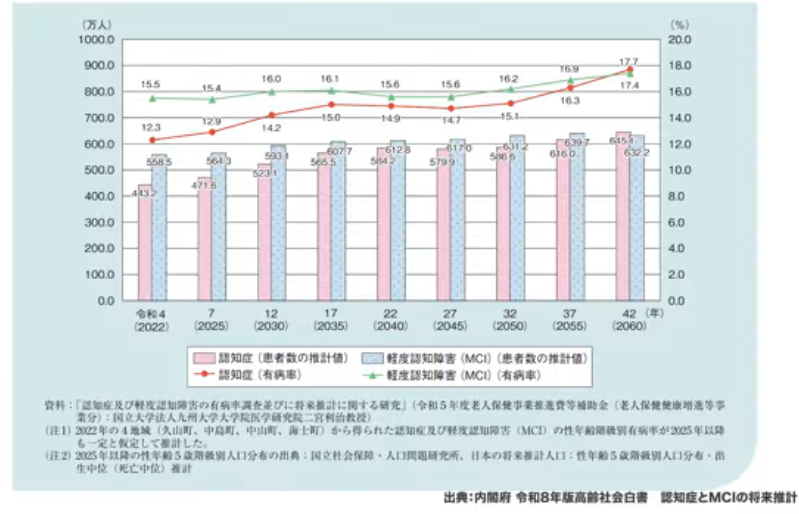
出典:内閣府 令和8年版高齢社会白書 認知症とMCIの将来設計
2025年時点で、65歳以上の認知症高齢者は推計471万6000人とされています。認知症の一歩手前とされる軽度認知障害(MCI)まで含めると、その数はおよそ1000万人にのぼるとも言われています。人口を1億人とすれば、単純計算で10人に1人という規模です。日本は特に高齢者の割合が高い国のため、自分自身の家族や親族まで範囲を広げれば、10人に1人が認知症、あるいはその予備軍に該当すると考えても不思議ではありません。
過去のデータを見ても、認知症やMCIの有病率は年を追うごとに上昇しており、2060年に向けてさらに右肩上がりになると予測されています。興味深いのは、高齢者の人口自体は今後の人口減少によって減っていくにもかかわらず、有病率の上昇によって認知症の人数はむしろ増えていくと見込まれている点です。発症を遅らせる薬はあっても、発症後に治す薬はいまだに開発されておらず、医療の発展が待たれる状況が続いています。
この問題は資産凍結という形で経済にも影響を及ぼしています。 ある経済メディアの報道によれば、認知症に伴う資産凍結は今後さらに拡大し、2030年には金融資産だけで500兆円、不動産を含めると533兆円規模に達する見通しだとされています。 国の予算のおよそ5年分に相当する金額であり、国民全体の金融資産の総額を2000兆円程度とすると、その4分の1が法的な理由で動かせなくなる計算になります。これほどのお金が滞留すれば、経済の流動性にとっても大きな痛手になります。
認知症は治らない病気であり、有効な対処法も確立されていないため、どうしても「わからないから考えたくない」「見ないふりをしたい」という心理が働きがちですが、実際に発症してからでは対応が間に合わないケースも多くなります。こうした事態に備えるための代表的な法制度が成年後見制度であり、その中身が大きく改正されたことは、社会人として押さえておくべき情報だと考えています。
①現行の成年後見制度(9:12)
成年後見制度とは、判断力が十分でない人の財産管理や契約、各種手続きを支援し保護するための制度で、大きく法定後見制度と任意後見制度の2つに分かれます。 法定後見制度は家庭裁判所が関与する仕組みで、本人の判断力の低下が見られた後に、本人や親族が申し立てを行うことで開始されます。 制度の中でも後見、保佐、補助という3段階に分かれており、それぞれの段階に応じて後見人などに与えられる権限が異なります。重要な契約について代理をしたり、同意を与えたり、取り消したりすることができる点が特徴です。
一方の任意後見制度は、本人がまだ判断力のあるうちに、将来誰に後見を頼むかをあらかじめ決めておく制度です。実際に判断力が低下した後に申し立てを行うことで、その効力が発動する仕組みになっています。ただし任意後見には取消権が認められていなかったり、必ず任意後見監督人を選任しなければならなかったりと、使い勝手の面で大きな制約がありました。せっかく準備をしていても、思い描いていたようには機能しない場面が少なくなかったのです。
法定後見の場合、後見人に選ばれるのは弁護士や司法書士といった専門家であるケースが大半で、これは家庭裁判所が選任するためです。任意後見であれば配偶者や子どもなど、身近な人を指定することができます。しかし任意後見であっても後見監督人は必ず必要であり、結局はそこに弁護士や司法書士といった専門職が関わることになります。
この仕組みが「専門家の生活を守るための制度ではないか」とまで揶揄されるほど、評判の悪いものになっていました。監督人の報酬は財産の規模に応じて高くなり、しかも後見人が専門家であればあるほど、財産をいかに守るかということだけを優先して判断が下されます。本人や家族の意向は二の次にされてしまい、例えばまだ症状が軽いうちに「世界一周旅行に行きたい」と本人が望んでも、後見が始まってしまえば財産を減らす行為として認められないというようなことも起こります。
そこに毎月の報酬が積み重なって財産が目減りしていくとなれば、家族から不満の声が上がるのも当然で、この制度がいかに使いにくいものだったかがよく分かります。
②現行の成年後見制度の問題点(13:20)
現行制度の問題点は大きく4つに整理できます。1つ目は、一度制度を利用し始めると、原則として本人が亡くなるまで無期限に続いてしまう点です。 後見人の権限は非常に広く設定されており、本人の意思とは関係なく行動が制限されてしまうという指摘があります。
2つ目は、後見人になるのが必ずしも家族とは限らないという点です。2025年の統計では、親族が成年後見人になった割合はわずか16.4%にとどまり、残る83.6%は司法書士、弁護士、社会福祉士といった専門職が占めています。本来であれば身近な家族が支えたいと思っても、それが認められにくい仕組みになっているのが実情です。
3つ目は、専門家を必ずつけなければならないために報酬の負担が発生する点です。任意後見であっても親族が後見人になった場合は、監督人として専門家を配置しなければならず、その報酬は本人の財産から支払われます。制度が長期化すればするほど、この負担は重くのしかかることになります。
4つ目は、不要なところまで権限が及んでしまう点です。後見、保佐、補助のいずれも権限の幅が非常に広く、あらゆる契約を取り消すことができてしまいます。財産の保全を最優先にする姿勢が強いため、本人が本当に望むことであっても制限されてしまう場面があり、権限の内容が画一的に決められてしまうことが大きな課題として指摘されてきました。
③改正後の改善点(16:18)
今回の改正では、後見・保佐・補助という3段階を補助に一本化し、必要な範囲に限定した権限だけを与える方針に変わりました。 代理権や取消権を個別に、かつ限定的に設定できるようになり、必要がなくなれば途中で交代を認める仕組みも導入されます。 本人の意思を尊重するという方針が条文上に明記された点も大きな変化です。
役割が一本化されたことにより、本人に本当に必要な代理権や取消権だけをピンポイントで設定する運用に変わります。例えば遺産分割協議のような特定の場面に限って同意権や取消権を設定し、それ以外の生活には制限を及ぼさないようにすることも可能になります。終了についても改善が図られ、判断力そのものが回復しなくても、支援の必要がなくなったと家庭裁判所が判断すれば、補助に関する審判を取り消せる規定が設けられました。これまでの「一度始めたら一生続く」という制度から、大きく前進した形です。
本人の利益を最優先に考えるという方針も明文化され、補助人には本人の心身の状態に応じてその意向を把握する義務が課されることになりました。本人がどうしたいのかを確認したうえで判断することが、制度として求められるようになったのです。あわせて、必要であれば補助人を解任したり交代させたりしやすくする規定も加わりました。財産を守ることを最優先にしていた従来の方針から、本人の意思や生き方を尊重しながら支援するという方向へと、制度の性格が大きく転換したと言えます。
任意後見についても改善が加えられました。従来は必ず監督人を置かなければならず、それが使いにくさの大きな要因になっていましたが、改正後は必要に応じて監督人を置かないことも可能になります。海外では監督人を必ず置くという運用はもともと一般的ではなく、専門家を全面的に信頼する前提で設計されていた日本の制度が独自に厳しい仕組みになっていたと言えます。任意後見が始まった後で対応が難しいと判断された場合には、あらためて法定後見への移行を選ぶこともできるようになっています。
④成年後見制度以外の制度も比較する(22:30)
成年後見制度を利用するかどうかを判断するにあたっては、他にどのような選択肢があるのかも知っておく必要があります。大きく分けて6つの制度や仕組みが考えられます。
1つ目は法定後見で、認知症を発症した際にまず検討されることが多い制度です。 家庭裁判所が後見人を選任する仕組みで、改正後はさらに使いやすくなることが期待されています。
2つ目は任意後見で、判断力の低下後に効力が発動し、家族が後見人になることもできます。改正後も代理権は付与されますが、同意権や取消権までは付与されないため、必要に応じて補助人と組み合わせて対応する形が想定されています。
3つ目は家族信託です。これは元気なうちに自分の財産について家族に管理を託しておく仕組みで、契約内容に従って家族が財産を管理します。実務上は不動産の名義を家族信託に変更し、親族がその不動産を管理・運用しながら、家賃収入などを本人に渡すという形がよく取られます。預貯金の払い戻しや自宅の管理、生活費の支援などにも活用でき、親族が担うこともあれば、金融機関が関わることもあります。
4つ目は財産管理委任契約です。家族信託よりも権限の弱い仕組みで、親族との契約によって成立します。法律に基づく制度ではないため裁判所の監督がなく、管理を委任するだけで名義自体は変わらないため、うまく機能しないケースも見られます。また身上監護には及ばないため、医療同意のような身体に関わる判断を代わりに行う権限は含まれません。実際に父方の伯母の介護に関わった際にも、医療機関や老人ホームとのやり取りで同意が必要な場面が多く、親族であればまだしも、関係が遠くなるほど対応が難しくなると感じました。
5つ目は日常生活自立支援事業です。市町村の社会福祉協議会が窓口となり、認知症高齢者や知的障害者、精神障害者など判断力が十分でない人を対象に、福祉サービスに関する情報提供や利用手続きの支援、日常的な金銭管理、年金や福祉手当の受給手続き、公共料金や医療費の支払い手続きなどをサポートしてくれます。通帳や年金手帳、権利書、契約書類といった書類を預かってもらえるサービスもあり、公的な機関が関わっているという安心感があります。市町村の社会福祉協議会に問い合わせれば、パンフレットなどで詳しい内容を確認できます。
6つ目は金融機関の代理人制度です。あらかじめ代理人として登録しておくことで、預金の管理や払い出しを代わりに行えるようになります。ただしこれは各金融機関が個別に対応しているサービスで、ネット銀行などでは対応していない場合も多く、対応していても引き出しのみ認める金融機関もあれば、より広い範囲を認める金融機関もあり、内容には差があります。
⑤いまからしておくべきこと(28:59)
今からできる準備として、大きく3つのことをお伝えします。
1つ目は、財産を家族で把握しておくことです。自分自身が把握しているだけでなく、配偶者や子どもにも、どこにどれくらいの財産があるのかを伝えておくことが大切です。 正確な金額まで共有できなくても、何がどこにあるかという情報だけでも伝えておけば、いざというときの状況は大きく変わります。財産があるのかどうかさえ分からないという事態は、想像以上に家族を困らせるものです。
実際に伯母の通帳を整理していたときも、繰越済みで使えなくなった通帳ばかりが出てきて、肝心の現在使っている通帳がなかなか見つからず、最終的には座布団の下から発見されたということもありました。口座が複数の金融機関に分散している場合は、できる範囲で集約しておくことも検討したいところです。株式や投資信託、生命保険についても、どこにどのような商品で加入しているのかをまとめておくと安心ですし、不動産や借金についても、その存在を書き出しておくことでどこに何があるか分からないという状態を避けられます。
2つ目は、誰に財産管理を任せたいかを決めておくことです。任意後見を利用するのであれば、判断力があるうちに契約を結んでおく必要があり、一定の手続きも発生します。任せる相手には、どのように対応してほしいかをきちんと伝えておくことも大切です。監督人を置かない選択をする場合は特に、任せる相手が本当に信頼できるかどうかが重要になります。どれほど信頼していた相手であっても、思わぬ形で裏切られることはあり得ます。実際にビジネスパートナーからお金を持ち逃げされた経験は一度きりではなく、金額として数千万円規模になったこともあります。信じて任せることと、状況を把握しておくことは両立させるべきで、任せきりにしないという姿勢が欠かせません。
3つ目は、遺言書を用意しておくことです。成年後見や家族信託は生きている間の備えですが、遺言書は亡くなった後に効力を発揮するものです。自筆証書遺言については、財産目録をパソコンなどで作成できるように法改正が進んでおり、法務局に届け出て保管してもらう制度も利用できます。手続きが面倒だと感じる場合は専門家に相談し、公証役場で公正証書遺言を作成してもらう方法もあります。
公証人には裁判官や裁判所事務官などの経験者が多く就いており、実務経験に裏打ちされた信頼性があります。将来的には動画による遺言作成なども検討されるなど、制度全体が利用しやすい方向へ進んでいます。仮に法的な要件を満たしていなかったとしても、そこに書かれた内容は遺族にとって一定の重みを持つことがあり、遺産分割協議の場で故人の意思として尊重される場面も少なくありません。
子どもがいない場合や、再婚によって前の配偶者との間に子どもがいる場合、不動産を所有している場合、会社を経営していて株式の相続方法を決めておきたい場合などは、特に遺言書を準備しておく価値が高いと感じます。遺言は何度でも書き直すことができ、最も新しいものが有効になるため、状況に応じて内容を見直していくことも可能です。
まとめ(35:21)
制度そのものは今後も変わっていきますが、今からできる準備はたくさんあります。法律の細部は今後さらに調整される可能性もありますが、口座を整理しておくこと、財産を把握しておくこと、信頼できる相手に任せる準備をしておくこと、そして遺言書を書いておくことといった基本的な備えは、これから先も変わりません。すべてを一度に終わらせる必要はなく、少しずつ取り組んでいけば十分です。家族と財産や将来について話し合う機会を、ぜひ持っていただければと思います。
またこちらの動画「【3.6万人調査】老後資金、NISAだけでは足りません。今すぐiDeCoを優先すべき理由」では、老後資金づくりで確定拠出年金を優先すべき理由や、2026年改正のポイントを解説していますのでぜひご覧ください。
 動画目次